 悩める人
NISAをコツコツ続けてたら、いつか会社辞められるのかな…?
悩める人FIREって言葉はよく聞くけど、実際いくら貯まればいいのか分かんないんだよね…
 さくら
私もまったく同じでした🥺
「FIRE」って単語を知った日に、もう会社辞められる気になってたタイプです🤣
さくらでも今回ちゃんと電卓を叩いてみたら、平均的なおうちに必要な金額は9,420万円でした。
数字を見た瞬間、作戦をまるごと変えました💪
投資を始めるきっかけが「FIRE」だった人、けっこう多いと思います。
私もその一人でした。
ただ、NISAだけで完全リタイアを目指すのは、多くの人にとってかなりハードルが高いです。
この記事では、必要な金額を実際に計算したうえで、「じゃあ現実的にどこを目指すのか」まで書いていきます。
最後に、必要資金を900万円いっきに減らせる方法も載せました。
投資の話ではないのに、いちばん効いた方法です☺️
- FIREに必要な金額の出し方と、わが家のリアルな数字
- NISAだけでFIREが厳しくなる3つの理由
- よく聞く「4%ルール」が成り立つ前提条件
- 必要資金が半分以下になるサイドFIREという選択肢
- 投資より先にやると効く、生活費の整え方
😭1. FIREに必要なお金、計算したら9,420万円でした
まず、FIREという言葉の意味からそろえておきますね。
Financial Independence, Retire Early の略で、「経済的に自立して、定年より早く働かなくていい状態を目指す」という考え方です。
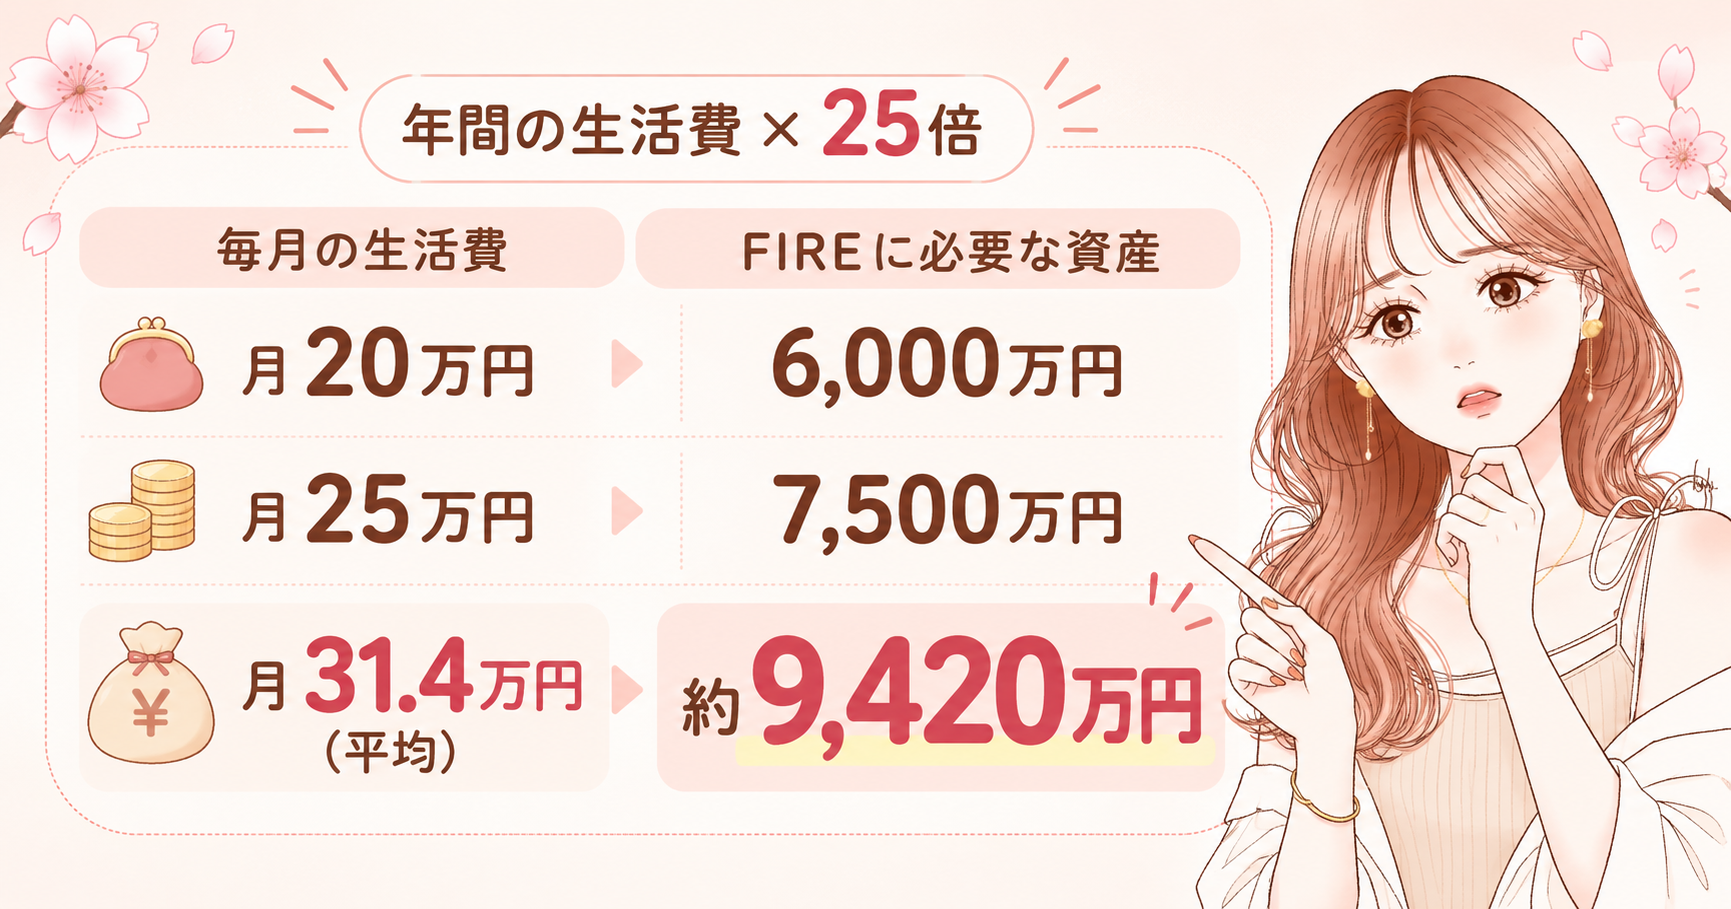
そしてFIREに必要な金額は、ざっくり「年間の生活費×25倍」が目安と言われています。
この25倍がどこから来ているかは、3章でくわしく書きますね。
問題は、ここに自分の生活費を入れた瞬間です。
| 毎月の生活費 | 年間の生活費 | FIREに必要な資産 |
|---|---|---|
| 20万円 | 240万円 | 6,000万円 |
| 25万円 | 300万円 | 7,500万円 |
| 31.4万円(平均) | 約377万円 | 約9,420万円 |
※「31.4万円」は二人以上の世帯の1か月平均の消費支出(2025年平均・314,001円)。出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」(2026年2月6日公表)。25倍は本文で説明する4%ルールの目安であり、将来を保証するものではありません
悩める人9,420万円…?いや、ゼロの数を数え直したんだけど…🫠
さくら分かる、私も3回数えました🤣
でもこれ「ぜいたくしてる家庭の数字」じゃなくて、ごくふつうの平均なんです。
ここで大事なのは、落ち込むことではないです。
「ゴールの位置がやっと見えた」ということだと思っています。
位置が分からないまま走り続けるのが、いちばんしんどいんですよね。
金額が見えたからこそ、次の章から「どこを削れば現実的になるのか」を考えていけます☺️
FIREに必要な資産は「年間生活費×25倍」。
平均的な家庭だと約9,420万円で、まずは自分の年間生活費を25倍してみるところから始めてみてくださいね🌸
💸2. NISAだけでFIREが厳しい理由3つ
「じゃあNISAをめいっぱい使えば届くのでは?」と思いますよね。
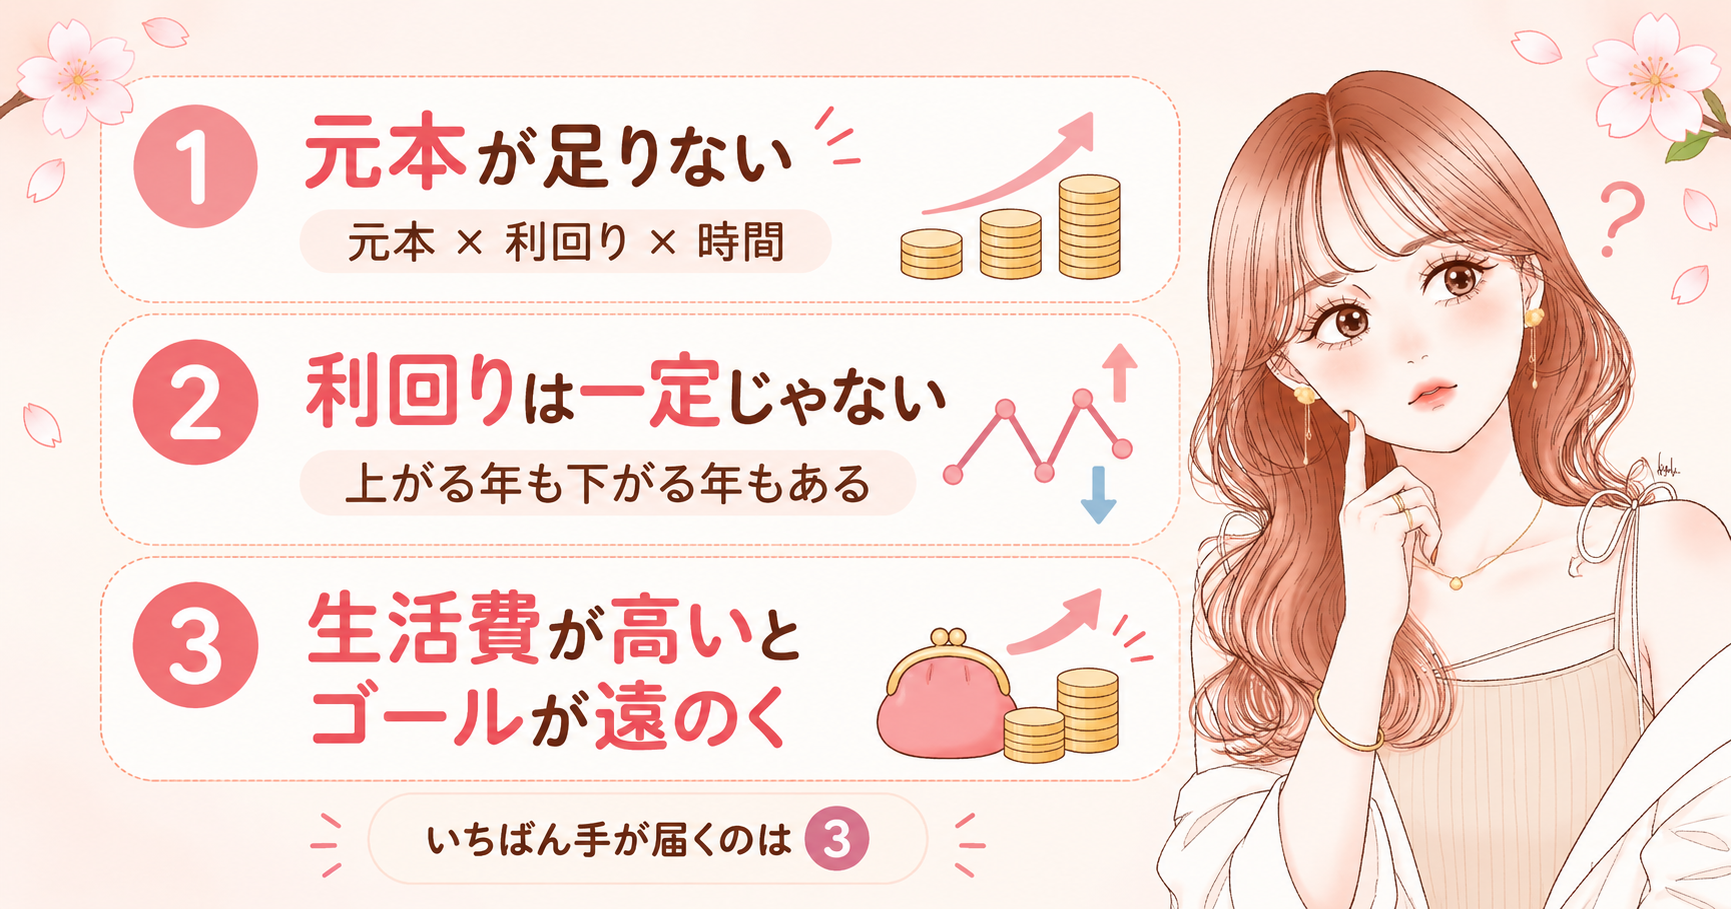
私もそう思って計算したんですが、理由は3つあって、どれも地味にきびしかったです。
理由① そもそもの元本が足りない
投資で増える金額は、元本×利回り×時間で決まります。
利回りがどれだけ良くても、元になるお金が小さいと、増える額も小さいままなんです。
たとえば年5%で20年積み立てた場合、こうなります。
| 毎月の積立 | 20年後 | 30年後 |
|---|---|---|
| 3万円 | 約1,233万円 | 約2,497万円 |
| 5万円 | 約2,055万円 | 約4,161万円 |
| 10万円 | 約4,110万円 | 約8,323万円 |
※年利5%・毎月末積立・月複利で計算した想定シミュレーション。税金や手数料は考慮しておらず、将来の運用成果を保証するものではありません
月3万円でも30年で約2,497万円まで育ちます。
これ自体はすごいことなんですが、6,000万円のラインにはまだ遠いです。
さくらつまり「利回りを上げよう」より先に、入金額を上げるほうが効くんです。
ここ、昔の私がいちばん勘違いしてたところ🔥
利回りと入金額、どっちを上げると資産が増えるのかは、実際に計算して比べた記事があります。
数字で見るとびっくりするので、あわせて読んでみてくださいね!
理由② 利回りは毎年キレイに増えてくれない
「年5%で増えます」とよく言われますが、毎年きっちり5%ずつ増えるわけではありません。
チャートを見ると分かるとおり、上がる年もあれば下がる年もあって、ギザギザしています。
平均で5%というのは、あくまで長く持ったあとに振り返って出てくる数字です。
その途中には、資産が減って見える時期が必ずあります。
悩める人じゃあ辞めるタイミングで暴落してたらどうなっちゃうの…?
さくらそこが一番こわいところなんです🥺
だから「いつ辞めるか」より「どう取り崩すか」を先に決めておくほうが安心できます。
理由③ 生活費が高いとゴールが遠ざかる
そして3つ目が、いちばん見落とされがちなところです。
FIREで本当に効いてくるのは、投資額よりも生活費なんです。
必要資金が「生活費×25倍」で決まる以上、生活費が上がるとゴールも一緒に遠ざかっていきます。
しかも今は、ぜいたくしているつもりがなくても生活費が上がりやすい時期です。
実際、2025年の消費支出は前年より名目4.6%増えていました。
出典:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」(2026年2月6日公表)
でも、これは裏を返すと希望でもあります。
生活費を下げると、必要資金も25倍のスピードで減っていくということだからです。
月3万円の節約って、「がんばって年36万円浮いた」という話になりがちですよね。
でもFIRE目線で見ると、900万円分の資産を作ったのと同じ意味になります。
さくら月1万円でも300万円分です。
投資でこの金額を作ろうとしたら何年かかるか…って考えたら、固定費って本当にコスパがいい🥰
NISAだけでFIREが厳しいのは、①元本が足りない②利回りが一定じゃない③生活費が高いの3つが理由です。
いちばん手が届くのは③なので、まずは固定費を1つ見直すところからいきましょう💪
🧮3. 「4%ルール」には前提条件が3つあります
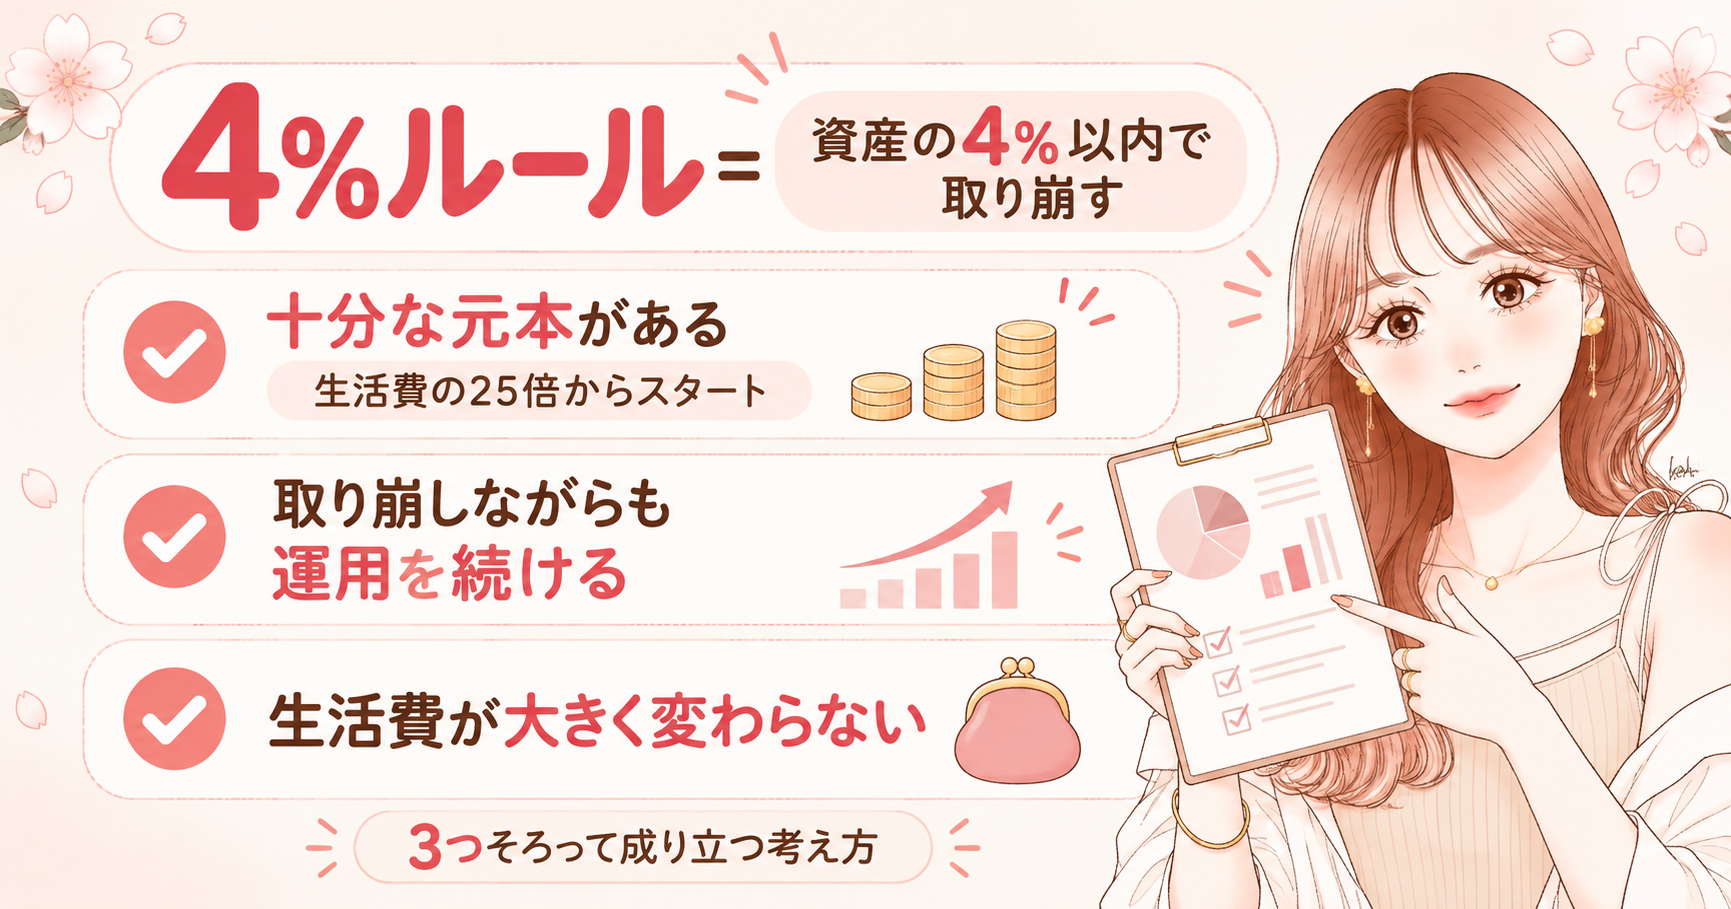
さっきの「25倍」の正体が、この4%ルールです。
資産の4%以内で毎年取り崩していけば、長期間もちやすいという考え方で、1998年にアメリカのトリニティ大学の研究者たちが発表した研究がもとになっています。
毎年4%ずつ使うということは、資産は生活費の25倍必要、という計算です。
(100÷4=25ですね)
ただ、この研究には前提条件があります。
ここが抜けたまま「4%ルール」という言葉だけが広まってしまっている印象です。
| 前提 | 中身 |
|---|---|
| 十分な元本がある | 生活費の25倍がすでに貯まっている状態からのスタート |
| 株式と債券で運用し続ける | 取り崩しながらも、現金に寝かせず運用を続けている |
| 生活費が大きく変わらない | 想定した生活費のまま30年間を過ごす |
※1998年のトリニティ大学の研究(Trinity Study)をもとにした一般的な整理です。研究は米国の過去データ・運用期間30年を前提にしたシミュレーションで、日本の税制や為替、将来の成果を保証するものではありません
悩める人30年前提なんだ…。50歳で辞めたら30年じゃ足りなくない?
さくらそこなんです🥺
早く辞めるほど「資産を持たせたい年数」が伸びるので、同じ4%でも条件が変わってきます。
あと、意外と見落とされるのが「取り崩しながらも運用を続けている」という前提です。
辞めた瞬間に全部を現金に換えてしまうと、この計算はそもそも成り立たなくなります。
出口の作り方は、ためる話とは別にちゃんと準備が必要なところです。
「どう取り崩すか」をまとめた記事があるので、ここだけでも先に読んでおくと安心できますよ☺️
4%ルールは「十分な元本・運用の継続・生活費が変わらない」の3つがそろって成り立つ考え方です。
言葉だけで判断せず、前提条件とセットで覚えておくのが安全だと思います🌸
🌱4. 現実的なのは「サイドFIRE」でした
ここまで読むと、わりと絶望的に見えるかもしれません。
でも、完全に仕事を辞める形だけがゴールではないです。
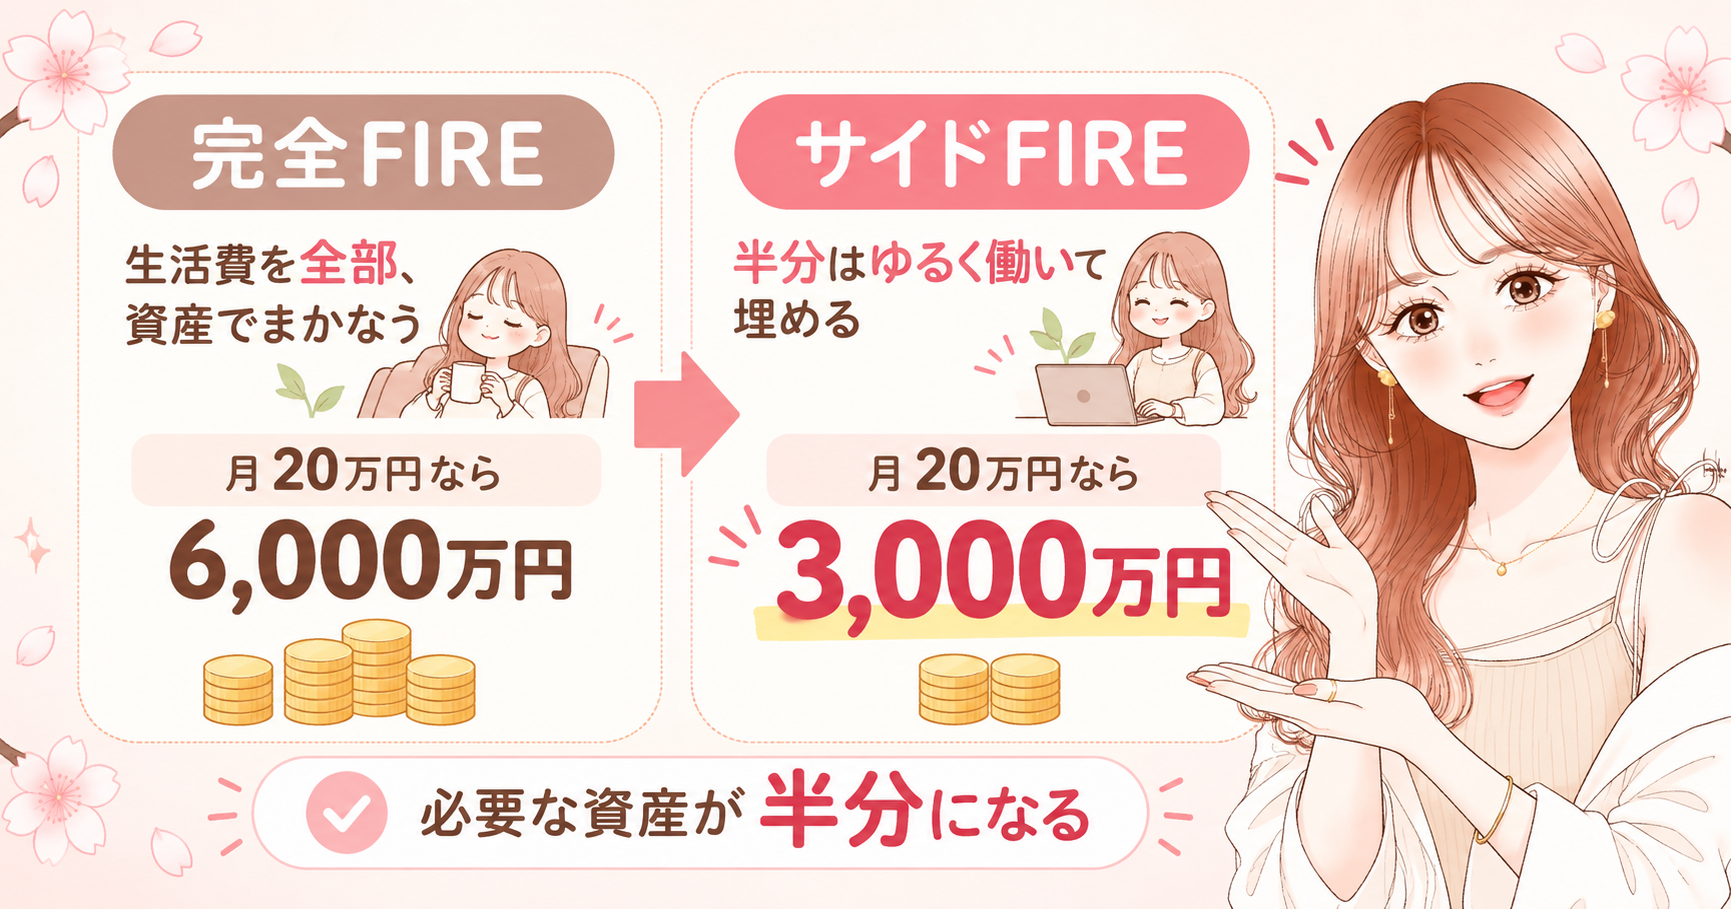
資産収入と労働収入を組み合わせる「サイドFIRE」という形があります。
生活費の一部を資産でまかなって、残りはゆるく働いて埋めるイメージです。
これだと、必要な資産がガクッと下がります。
| 毎月の生活費 | 完全FIRE | 半分を働いて埋める場合 |
|---|---|---|
| 20万円 | 6,000万円 | 3,000万円 |
| 25万円 | 7,500万円 | 3,750万円 |
| 31.4万円(平均) | 約9,420万円 | 約4,710万円 |
※生活費の半分を労働収入でまかなう前提で、残り半分に4%ルール(25倍)を当てはめた目安です。将来を保証するものではありません
悩める人3,000万円…急に「なくはないかも」って思えてきた…!
さくらそうなんです🥰
私も完全FIREは多分むりだなと思ってて、好きな仕事をしながら資産にも働いてもらうのが理想です。
しかもサイドFIREは、いきなり全部を辞めなくていいのが安心なところです。
働く量を少しずつ減らしていけるので、途中で相場が荒れても生活が止まりません。
サイドFIREのためにやること3つ
- 家計を把握して支出を管理する(ゴールの位置が決まるのでいちばん最初)
- 目標の金額とライフプランを決める(ざっくりでOK。教育費と住まいだけは入れる)
- 長期・分散・積立で続ける(NISAやiDeCoを使って、無理のない額で)
順番が逆になりがちなんですが、①が先です。
生活費が分からないままだと、必要な金額そのものが出せないからです。
投資はあくまで、一発逆転を狙うものではないと思っています。
自分のほかに、もう1人働き手を増やすくらいの気持ちがちょうどいいです☺️
家計を整えるところからやるなら、お金の置き場所を分けるのがいちばん早いです。
生活防衛費だけだと足りなかった話は、こちらにまとめています!
生活費の半分を働いて埋めるだけで、必要な資産は半分になります。
まずは①家計の把握 → ②ライフプラン → ③長期分散積立の順に、土台から整えていきましょう🌸
🌸5. うちの場合いくら必要?は無料で聞けます
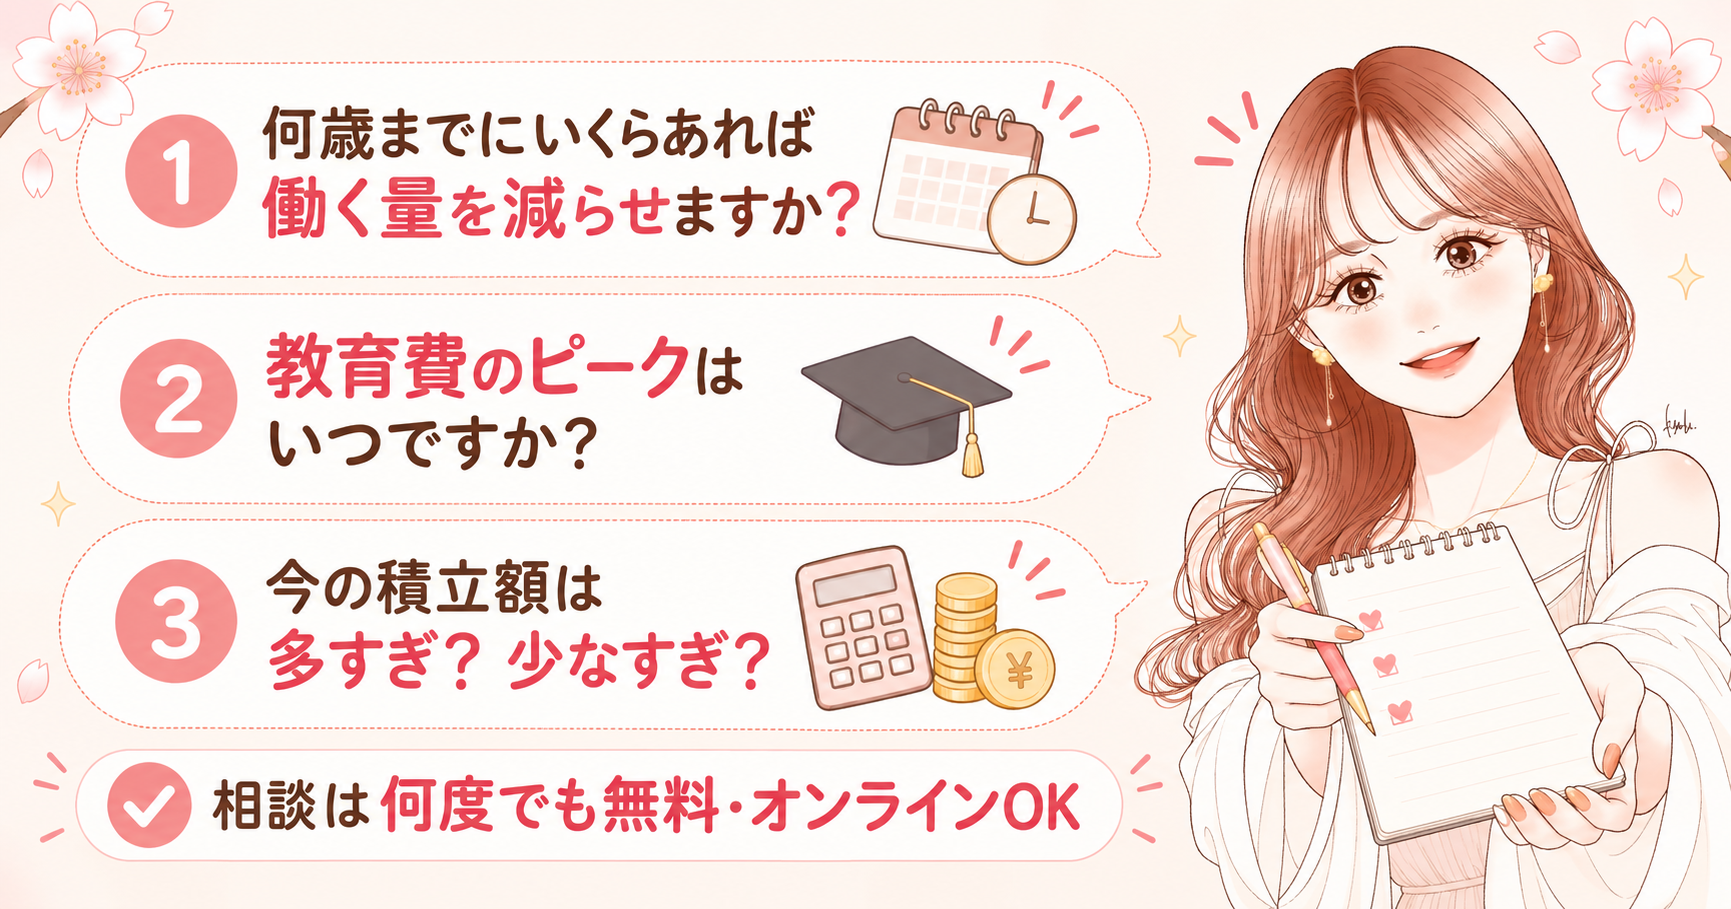
ここまで読んで、たぶん出てくるのがこれだと思います。
悩める人平均は分かったけど、うちの場合はいくら必要なの…?
これ、自分で出そうとすると意外と止まります。
教育費がいつ・いくら出ていくのか、住まいをどうするのかで、必要な金額が大きく変わるからです。
そこでおすすめなのが、無料のFP相談でライフプラン表を作ってもらうことです。
「サイドFIREを目指すなら、何歳までにいくら必要ですか?」と聞くと、自分の数字で出してもらえます。
- うちの生活費だと、何歳までにいくらあれば働く量を減らせますか?
- 教育費のピークはいつで、その時期に投資を取り崩さずに済むにはどうすればいいですか?
- 今の積立額は、わが家のライフプランに対して多すぎ・少なすぎどちらですか?
相談は何度でも無料で、オンラインでもOKです。
合わなければ断っていいですし、その場で何かを決める必要もありません☺️
悩める人でも保険とか勧誘されそうで怖いんだけど…
さくらその不安、めちゃくちゃ分かります🥺
私が実際に相談してみた正直な感想も、下のボタンの先にまとめてあります。
\ 相談は何度でも無料・オンラインOK /
\📱スマホから最短1分で予約できます/
平均の9,420万円はあくまで目安で、わが家の数字は教育費と住まいで大きく変わります。
自分で出すのが止まったら、無料のFP相談で1回出してもらうのが早いですよ🌸
💬6. よくある質問
悩める人NISAの生涯投資枠1,800万円をぜんぶ使ったら、FIREできる?
さくら元本だけだと6,000万円には届きません。
ただ1,800万円を年5%で運用できた場合、25年ほどで6,000万円台に乗る計算にはなります(※あくまで想定の試算です)。
つまり「枠を埋める」だけじゃなく、そのあと置いておく時間も必要ということですね。
悩める人40代から始めても意味ある?もう遅いかな…
さくら完全FIREはたしかに時間が要りますが、サイドFIREなら十分ねらえると思っています。
しかも40代は収入のピークが近いので、入金力はいちばん出しやすい時期です💪
悩める人利回りの高い商品に変えたほうが近道じゃない?
さくら気持ちはすごく分かるんですが、利回りが高いものは下がるときの振れ幅も大きいです。
私は長期・分散・積立をメインにして、増やすより「退場しないこと」を優先しています🌸
📝7. まとめ
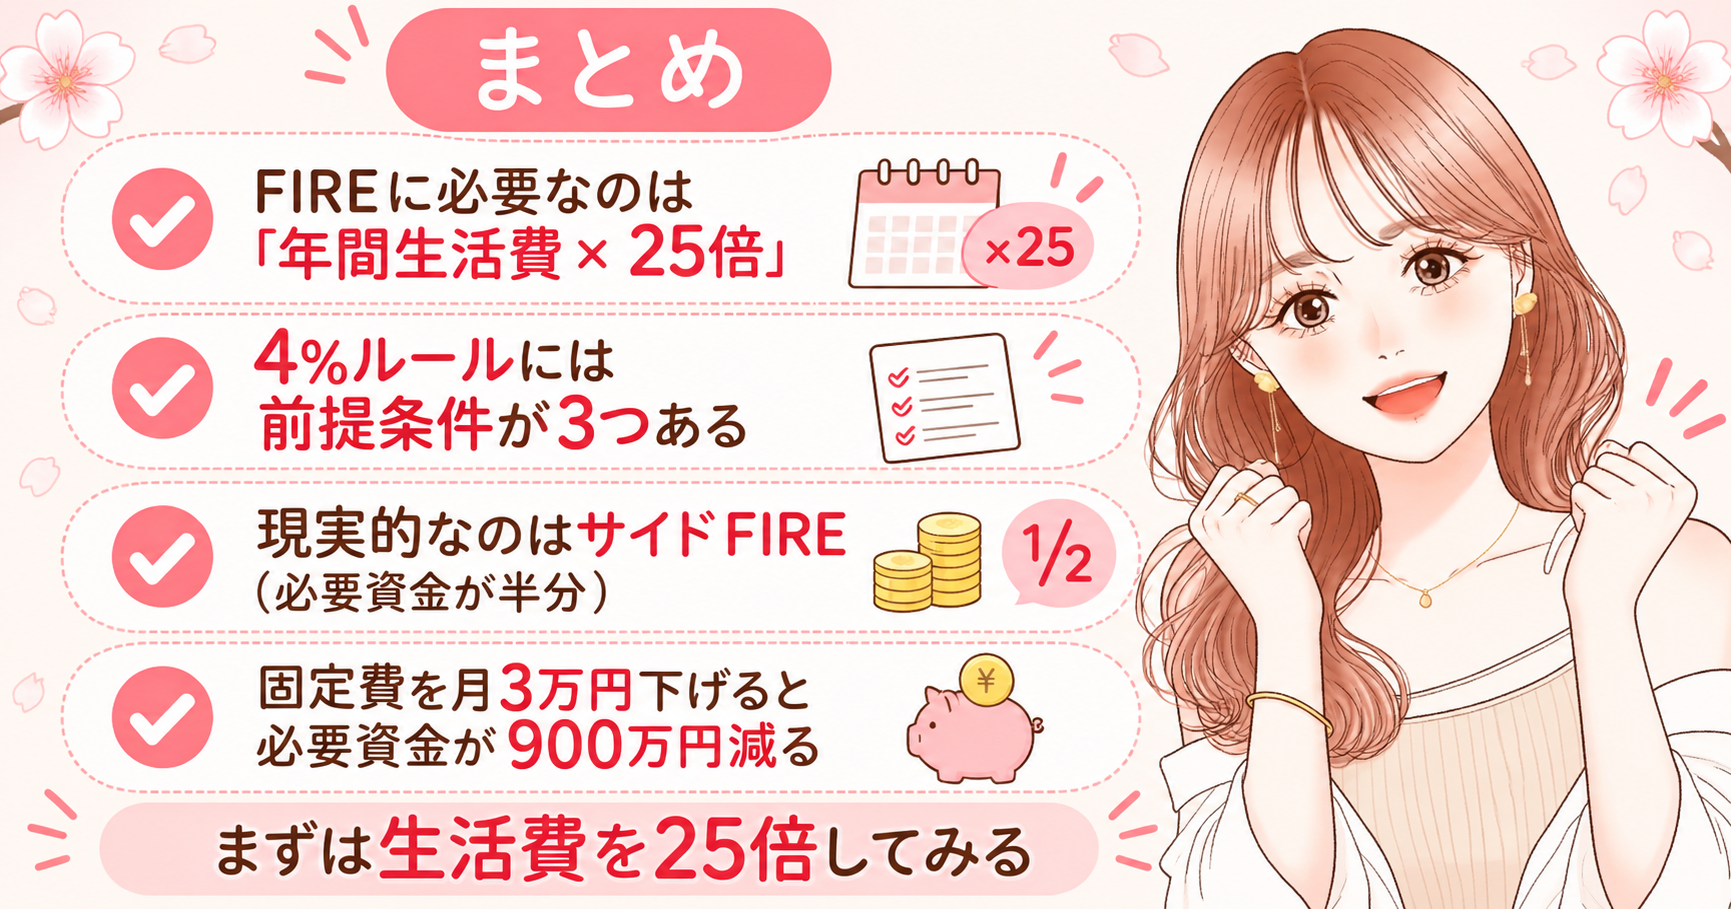
今日のポイントをまとめますね。
- FIREに必要なのは年間生活費×25倍。平均的な家庭だと約9,420万円
- NISAだけだと厳しい理由は①元本②利回りのブレ③生活費の3つ
- 4%ルールには前提条件が3つある。言葉だけで判断しない
- 現実的なのはサイドFIRE。必要資金が半分になる
- 固定費を月3万円下げると、必要資金が900万円減る
FIREという言葉を初めて知ったとき、私は「今の生活から抜け出す切符」だと思っていました。
でも計算してみて、本当に効くのは派手な利回りじゃなくて、毎月の生活費だったと気づきました。
投資は人生を一発逆転させるものではなくて、将来の選択肢を増やすためのものです。
焦らず、無理のない範囲で続けていきましょう🌸
まずは今日、毎月の生活費を25倍してみるところからで大丈夫です💪
比べるのは昨日の自分!
今日1個でも行動できたらはなまるです🌸
応援してるよー!💖
毎日のライブ告知や、家計管理の無料ガイドはオープンチャットで配信しています☺️
よかったらのぞいてみてくださいね!
\🌸ガイドの配布もここでやっています🌸/
あわせて読みたい記事はこちらです☺️

メルマガに登録すると、EXPO登壇の27分動画「貯金ゼロの主婦が2000万円をつくるまで」を特典でプレゼントしています🎁
ふだんのメールでは、インスタやブログには書けないお金のリアルを正直に書いていて、すでに1,100人以上の方が読んでくれています💌
登録は30秒で、合わないなと思ったらいつでも解除できますよ☺️
\🌸27分の特典動画つき・登録無料🌸/
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。最終的な判断はご自身でお願いします