 悩める人
新NISAって、実際どれくらい増えるの…?
SNSは「やめた」「損切りした」ばっかりで怖い🥲
悩める人資産3,000万円の内訳って、結局どうなってるの?
 さくら
この質問、インスタのDMで本当に多いんです🥺
なので今回は、夫婦の新NISA口座を証券口座の画面そのままで全部見せることにしました
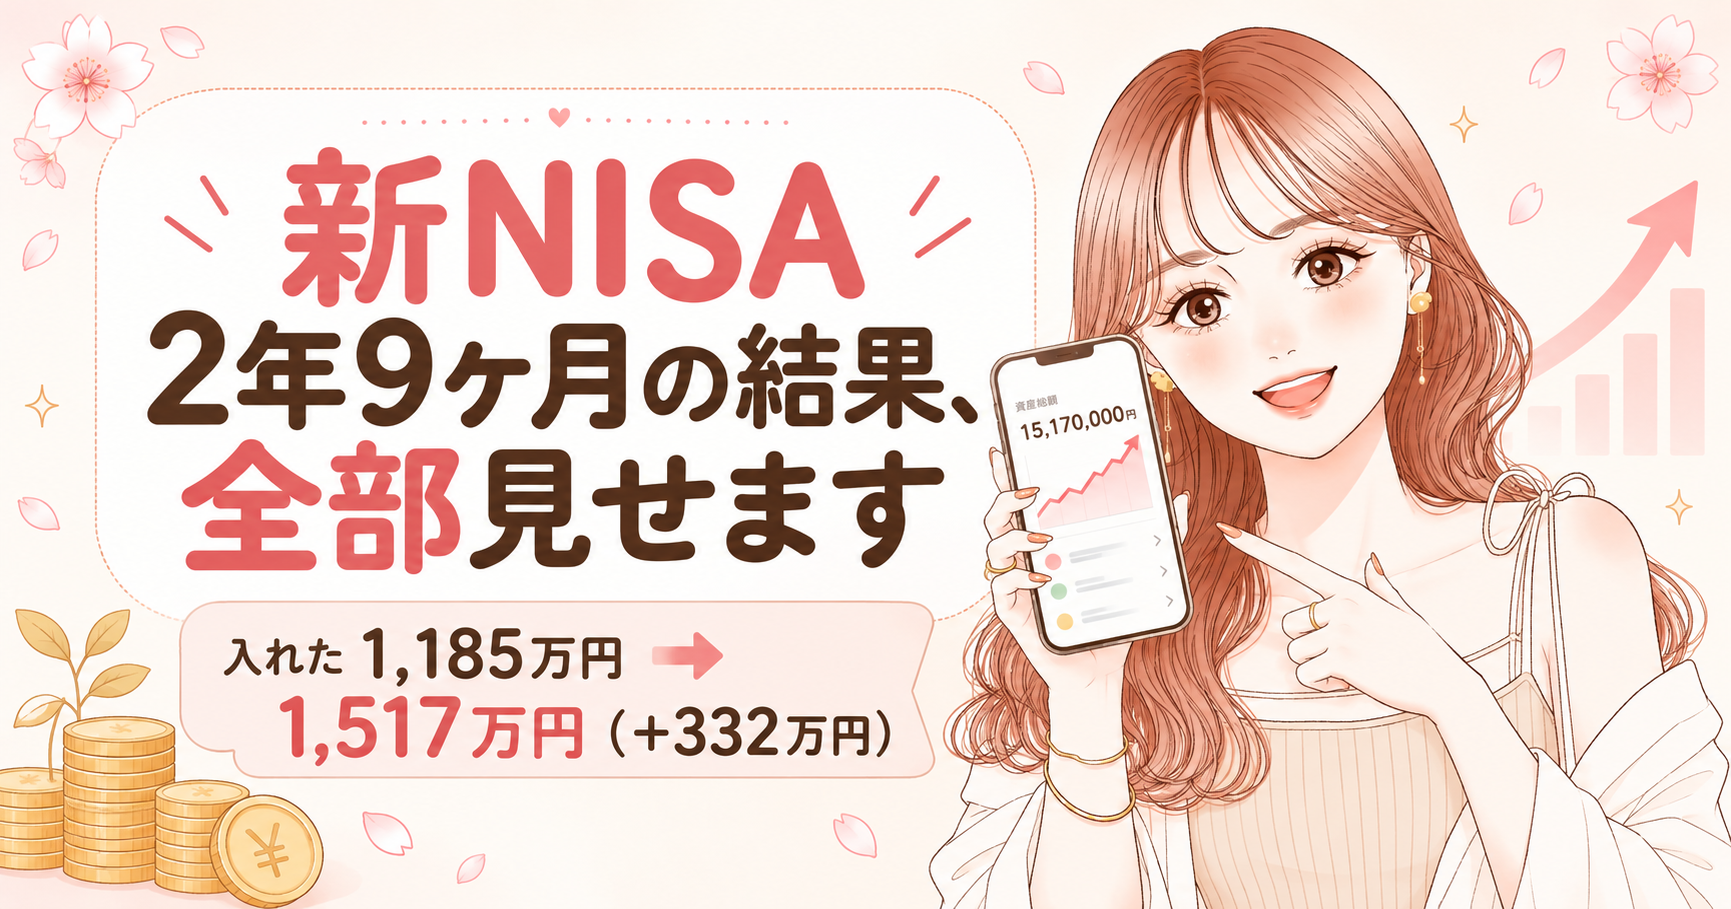
さくら先に結論だけ言うと、2年9ヶ月で入れた1,185万円が1,517万円。含み益は+332万円になっていました🌸
途中で売ったり、タイミングを見て買い増したりは一切していません。
やったのは「買って、持っていただけ」です。
この記事では、口座の中身と月いくら入れているか、暴落のときに何をしていたかを書きます。
あわせて、意外と知らない新NISAの基本と、2027年に始まるこどもNISAも家計目線でまとめました☺️
YouTubeの動画でも詳しく解説してますので観てみてください☺️
- 新NISAを2年9ヶ月やった結果が口座ごとにいくらなのか
- 夫婦で毎月いくら積み立てているのか(最初は月3万円でした)
- 2回の暴落で、私が何をして何をしなかったのか
- 新NISAの年間枠・生涯枠を表1枚で
- 2027年スタートのこどもNISA、4歳息子の母はどう使うか
📊1. 入れた1,185万円が1,517万円に
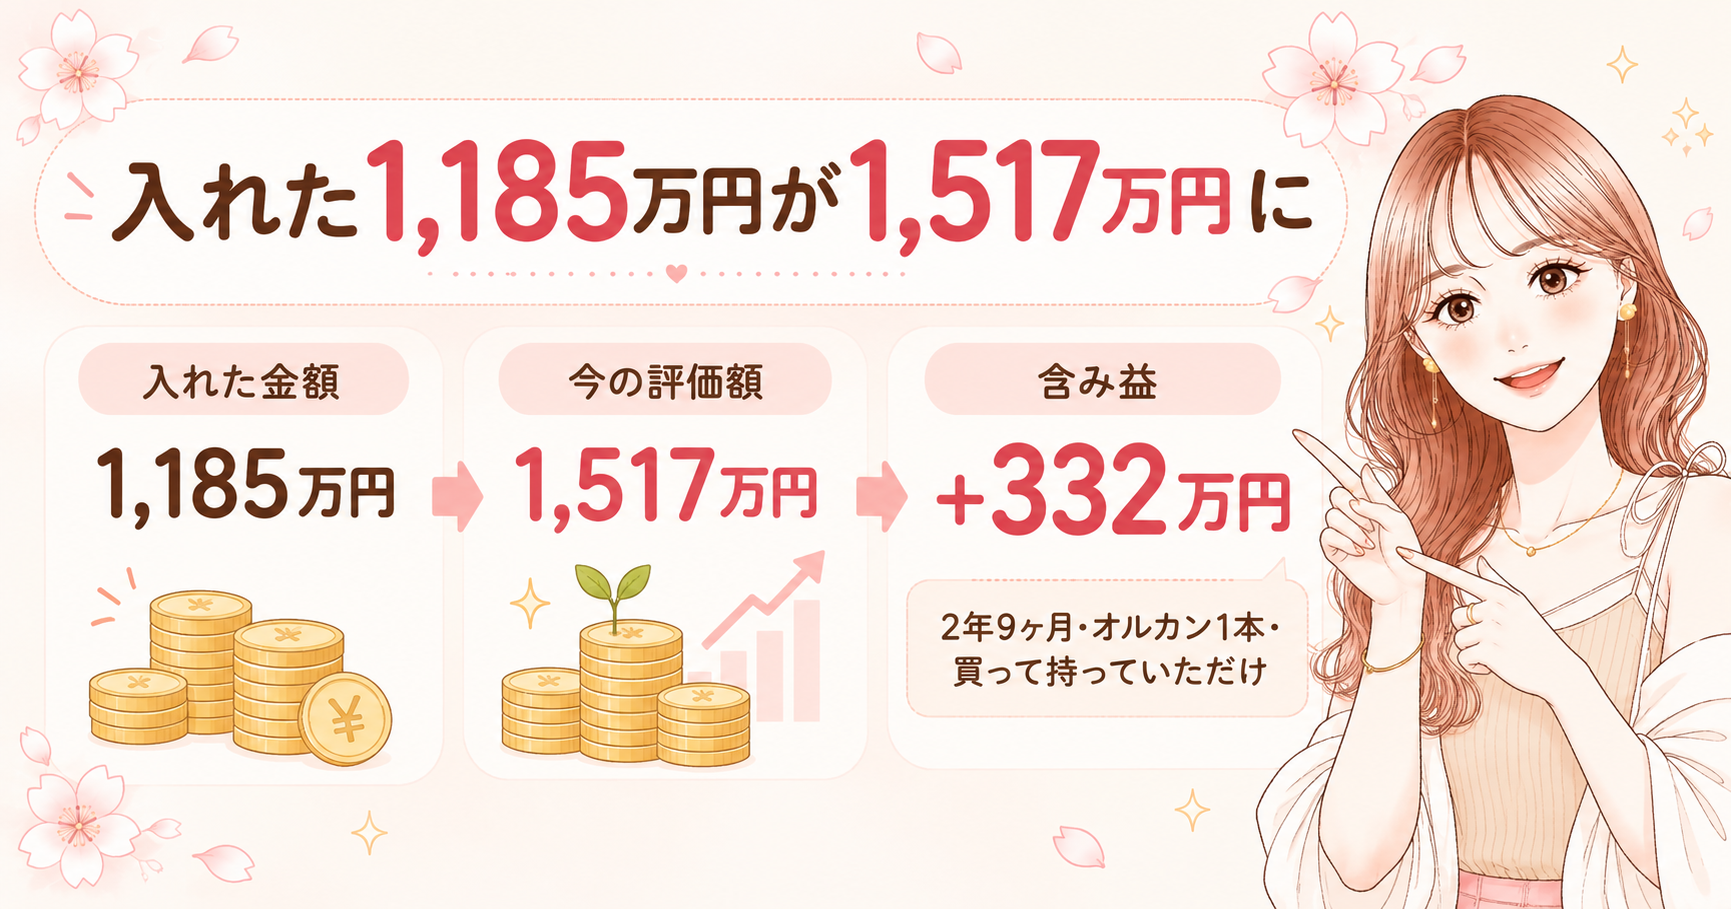
まず、夫婦の新NISA口座を3つ並べますね。
どの口座も買っているのはeMAXIS Slim 全世界株式(オール・カントリー)、いわゆるオルカン1本だけです。
| 口座 | 入れた金額 | 今の評価額 |
|---|---|---|
| ママ つみたて投資枠 | 330万円 | 434.8万円 (+104.8万円・+31.8%) |
| ママ 成長投資枠 | 535万円 | 664.8万円 (+129.8万円・+24.3%) |
| パパ つみたて投資枠 | 320万円 | 417.5万円 (+97.5万円・+30.5%) |
| 合計 | 1,185万円 | 1,517万円 (+332万円・+28.0%) |
※2026年9月16日時点の証券口座の表示をもとに、万円未満を四捨五入。含み益は売却していない評価上の金額で、今後の相場で増減します
悩める人同じオルカンなのに、成長投資枠だけ24%で低いのはなんで?
さくら成長投資枠は途中から金額を増やしたので、あとから入れた分はまだ時間が経っていないんです。
早く入れた分ほど増えているのが、この3つを並べると一番よく分かります🌸
含み益の332万円って、普通の会社員の年収くらいの金額です。
昔の私は手取り15万円だったので、そのころの感覚だと2年分近いお給料になります。
家にもう1人、黙って働いてくれる人がいるような感覚。
マジで地味に大きい🔥
通常の課税口座だと、増えた分には売却時に20.315%の税金がかかります。
332万円なら約67万円が税金として引かれる計算。この分がまるごと非課税になるのが、NISAの一番おいしいところです。
ちなみに、新NISAより前から持っている旧つみたてNISAの分も入れると、含み益は500万円を超えています。
そちらは別の機会に公開しますね。
売らない・買い増さない・銘柄も変えない。それだけで2年9ヶ月、+332万円になりました。
増え方の差を作ったのは銘柄ではなく「入れた時期」です。
💰2. 夫婦で月いくら入れてる?
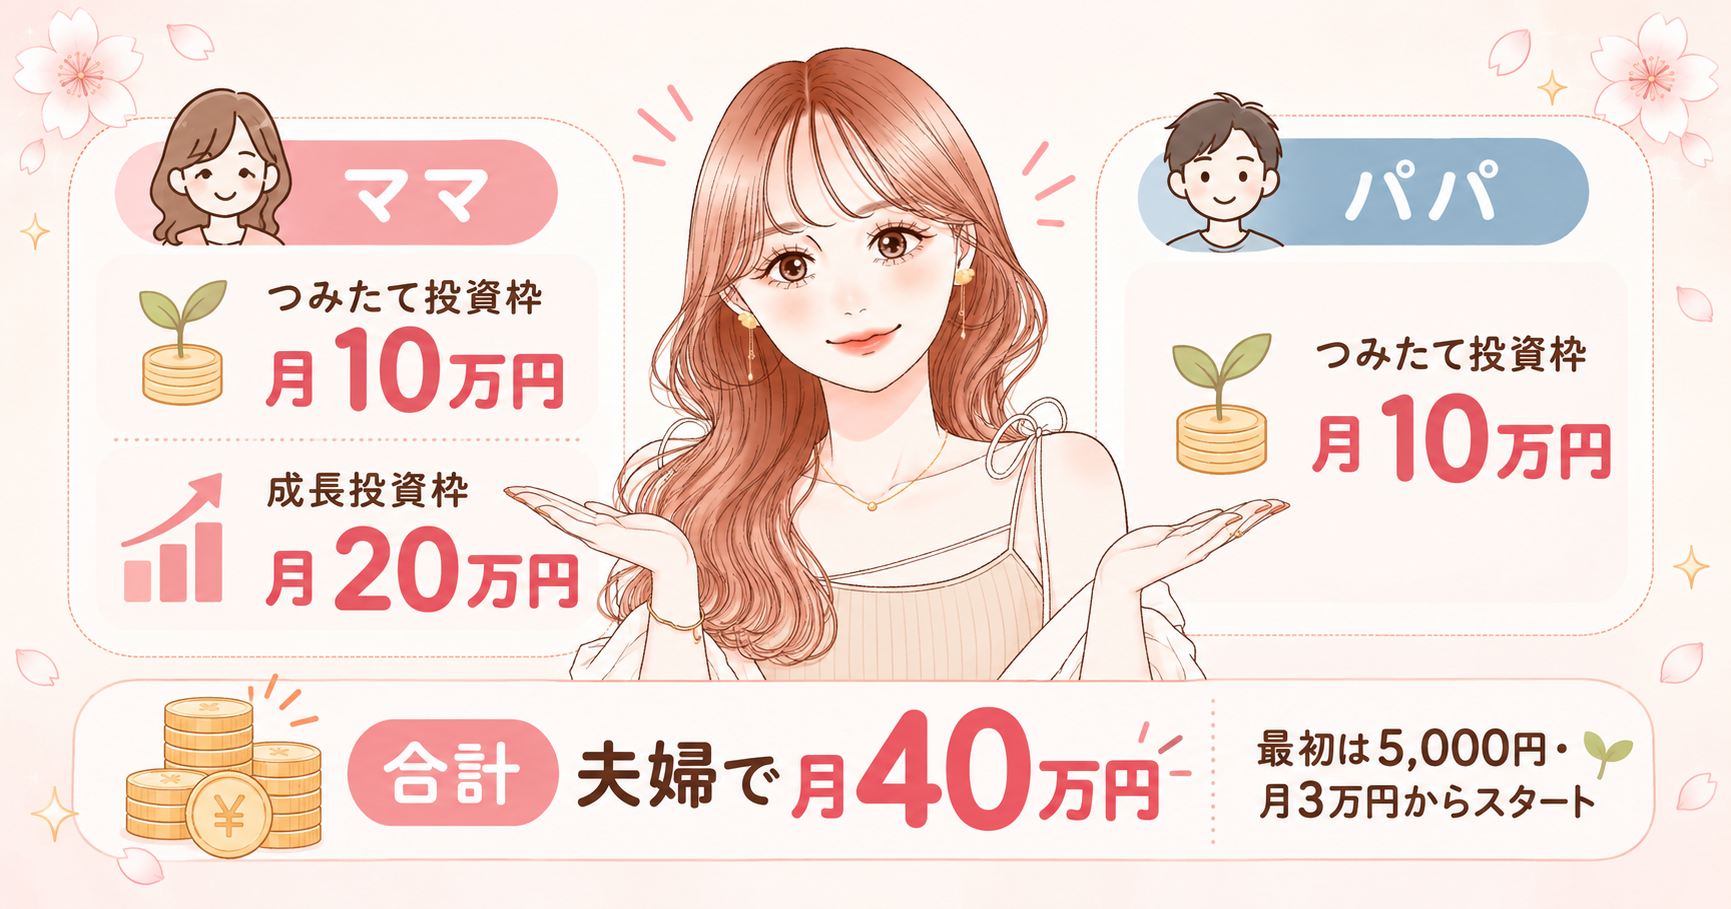
一番聞かれるのが「毎月いくら入れてるの?」です。
我が家の今の内訳はこうなっています。
| 枠 | ママ | パパ |
|---|---|---|
| つみたて投資枠 | 月10万円 | 月10万円 |
| 成長投資枠 | 月20万円 | まだ入れていません |
| 合計 | 月30万円 | 月10万円 |
つみたて投資枠は、新NISAが始まった2024年1月から1回も止めていません。
33ヶ月×10万円=330万円で、さっきの表の「入れた金額」とぴったり合います。
悩める人月40万とか無理すぎる…少額だったら意味ないのかな🥲
さくら最初から40万円入れていたわけじゃないんです!
旧つみたてNISAのころは月3万円くらい。5,000円から始めた時期もありました
成長投資枠も、最初は使っていませんでした。
貯金のペースと収入のペースを見ながら少しずつ上げていって、今やっと満額まで来た感じです。
金額よりも、最初の1回を始めたことのほうが、今の資産には効いていると思っています☺️
今は夫婦で月40万円。でもスタートは5,000円と月3万円でした。
金額は収入と貯金のペースに合わせて、あとから上げていけば大丈夫です◎
どうやって入金力を上げてきたかは、EXPO登壇の裏話に書いています。
📉3. 暴落2回、私がやったこと
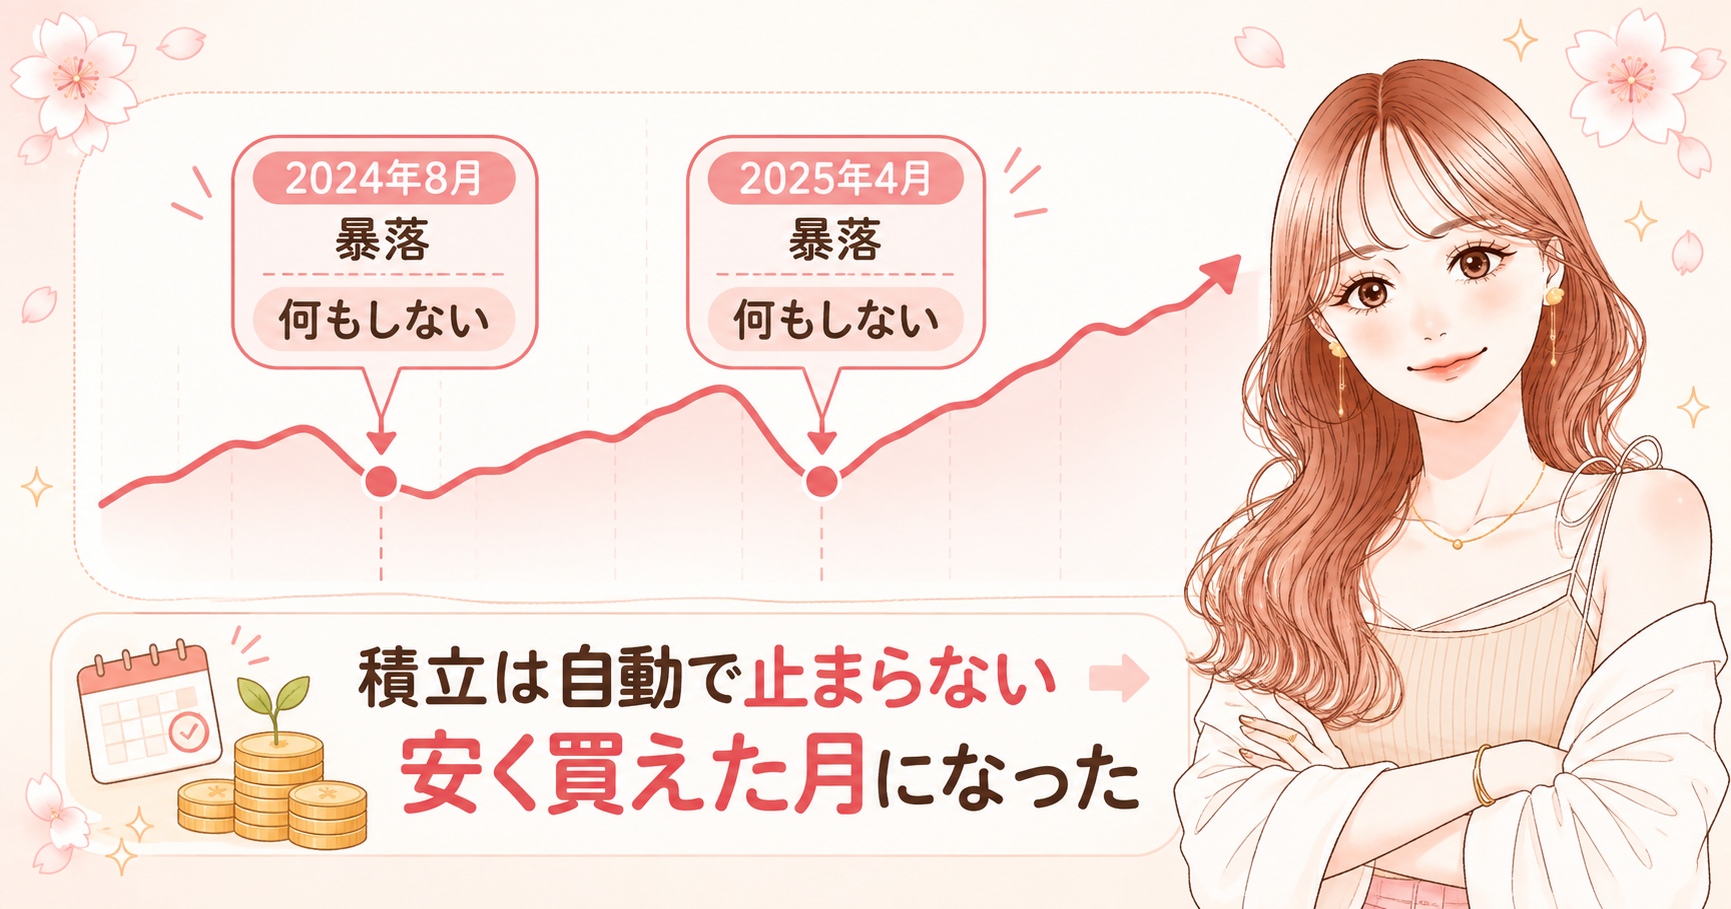
この2年9ヶ月、ニュースで「暴落」と流れたのは大きく2回ありました。
| いつ | 何があった | 私がしたこと |
|---|---|---|
| 2024年8月 | 日経平均が1日で4,451円安。過去最大の下げ幅 | 何もしない |
| 2025年4月 | トランプ関税で世界同時株安 | 何もしない |
※日経平均株価の2024年8月5日の下げ幅(終値ベース・前日比)
悩める人え、本当に何もしてないの?
私だったら絶対アプリ開いて落ち込んでる…
さくら正直に言うと、当時はアプリすら見ていませんでした笑
ニュースで「暴落」と流れているのは知っていたけど、「ふーん」くらいの感覚だったんです
私の中には最初から「売る」「買い増す」という選択肢がありませんでした。
だから考えること自体がなかったんですよね。
2025年4月のときは、SNSが「NISAやめた」「損切りした」であふれていました。
でも我が家は気づいたら金額が戻っていて、積立は自動で止まらないので、結果的に安く買えた月になっていました。
下がったときも自動で買い続けるから、あとで効いてくる。
「売る・買い増す」の選択肢を最初から持たないことが、一番ラクな暴落対策でした。
それでも「暴落が来たらどうしよう」と不安な方は、出口の考え方を先に知っておくと安心できます。
🌍4. なぜS&P500じゃなくオルカン?
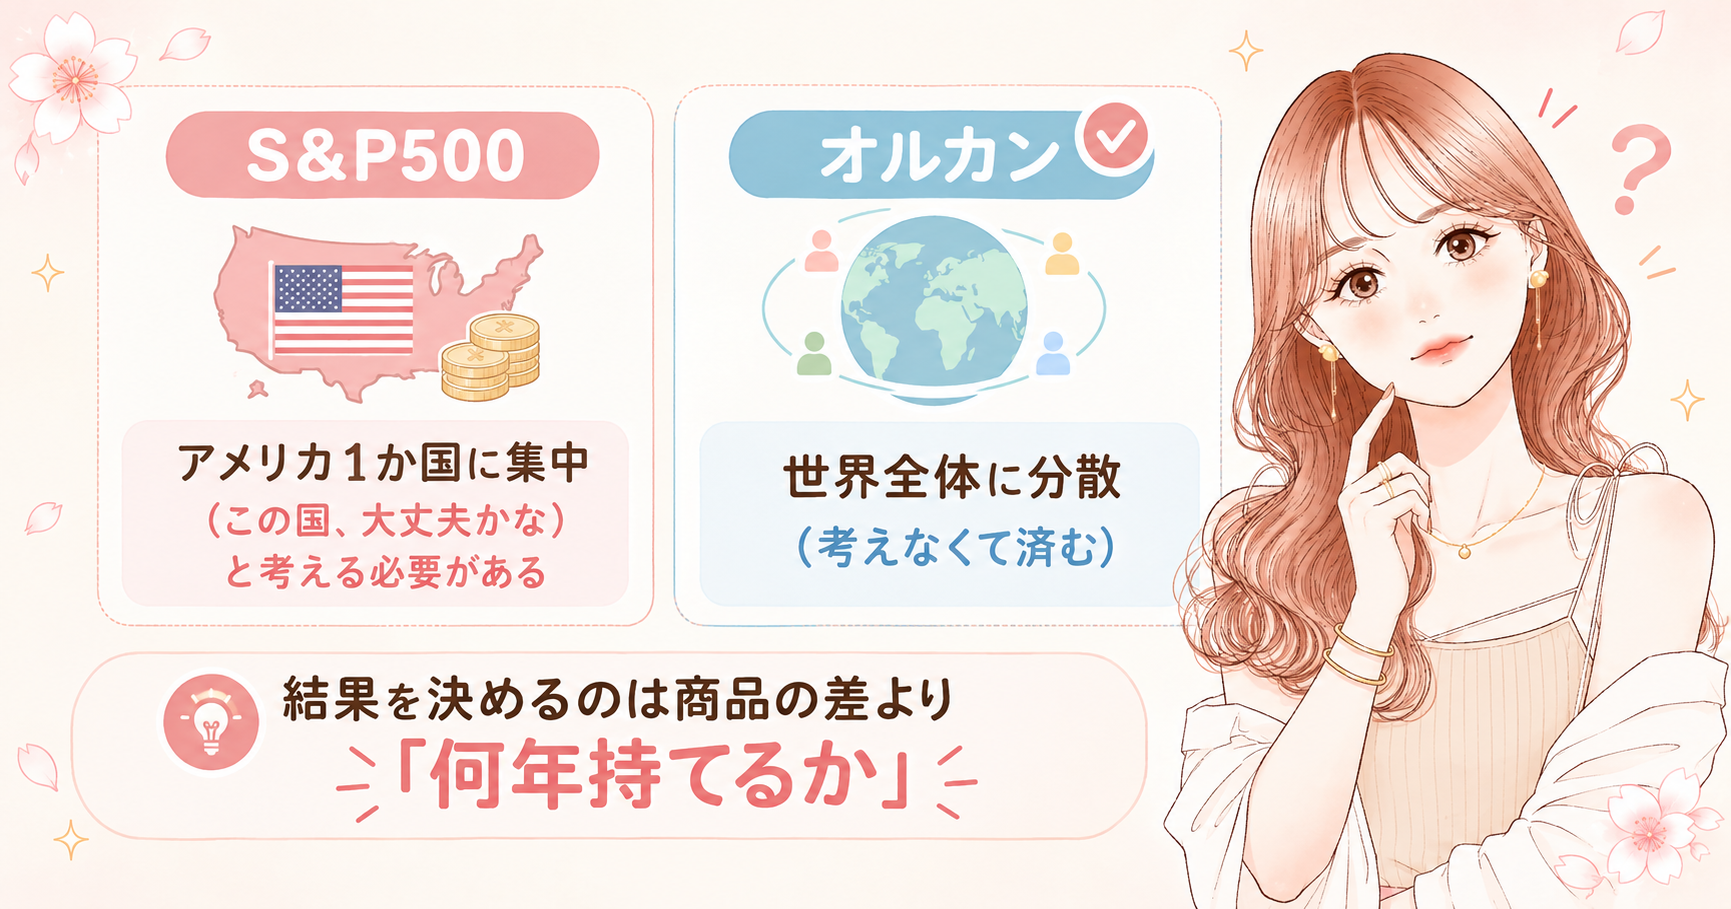
「S&P500かオルカンか」は、インスタでもYouTubeでも永遠のテーマですよね。
実は私、2021年に旧つみたてNISAで始めたときはS&P500を買っていました。
当時は「アメリカしか勝たん」という空気で、正直ほぼ何も考えず、SNSの流れで買っていたんです。
そのS&P500は今、2倍以上になっています。
悩める人2倍になってるなら、なんでS&P500をやめたの?
さくら「この国、大丈夫かな」と考えなくて済むようにしたかったからです。
アメリカはいつか下がるかもしれないけど、世界全体が衰退していくことは考えにくいかなって🌸
ただ、S&P500が2倍になったのは商品の差というより年数の差だと思っています。
新NISAの分は+28%、もっと前から持っている分は+100%超え。早く入れたものほど増えている、というだけなんです。
どっちを選ぶかより、「選んだあと何年持てるか」のほうが結果を決めます。
自分が長く安心して積み立てられるほうを選んでくださいね。

🔑5. 2年9ヶ月続けられた理由3つ
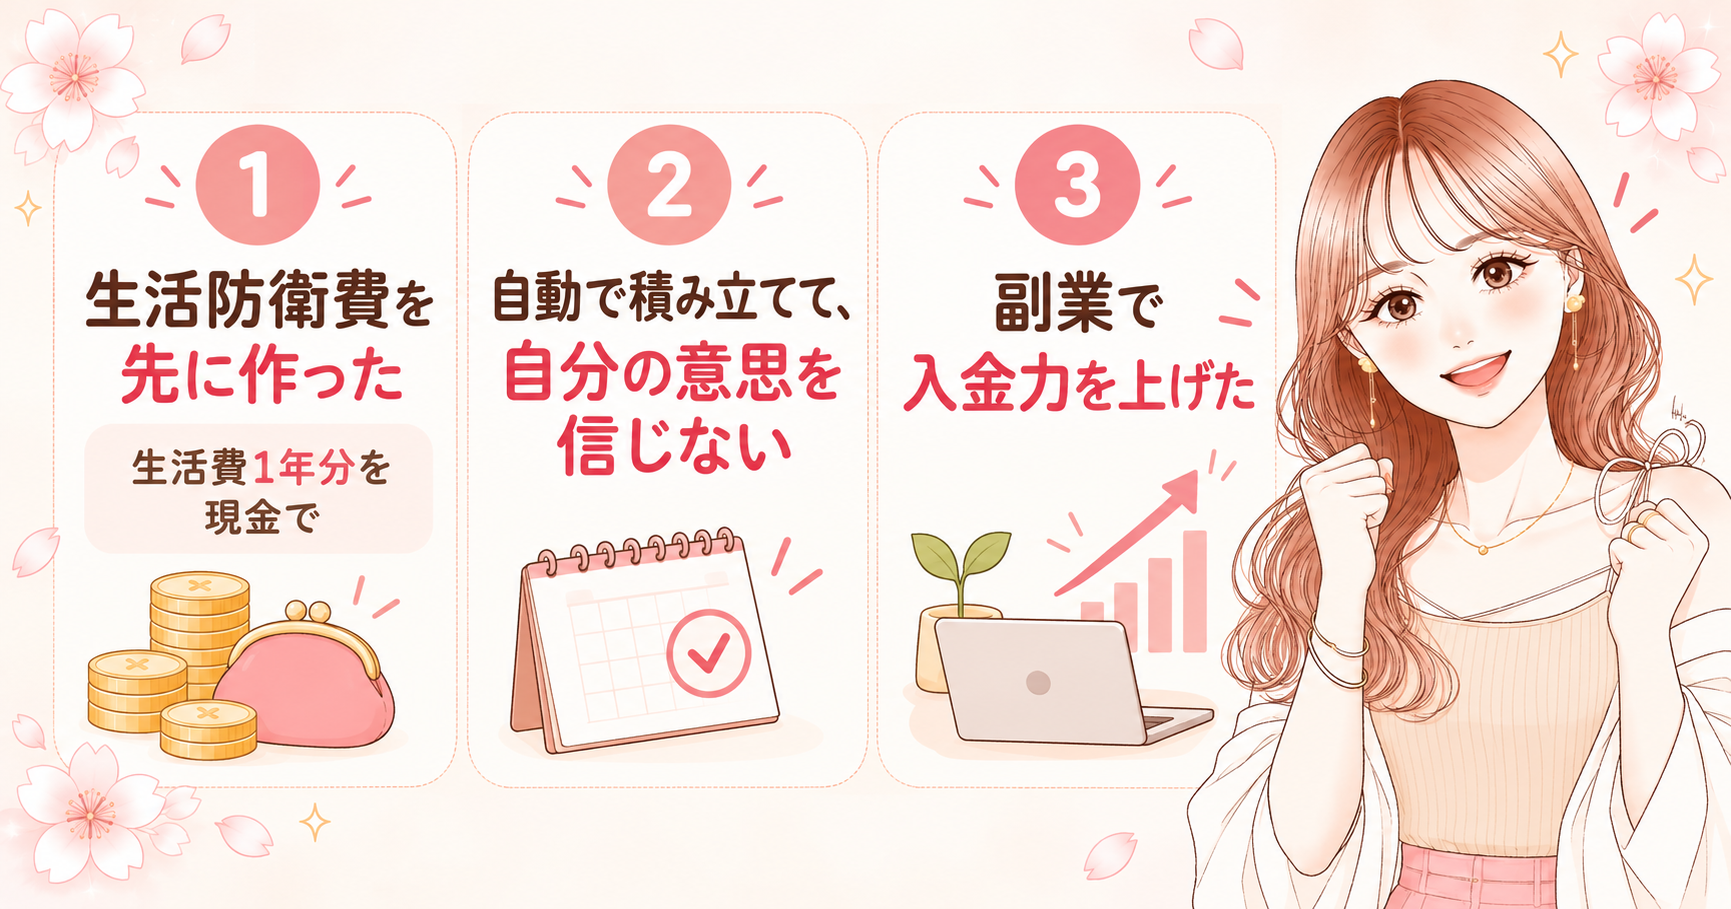
途中で暴落があっても続けられた理由は、3つあると思っています。
- 生活防衛費を先に作った…我が家は生活費1年分を現金で確保。下がっても投資信託を売ってお金を作る必要がない
- 自動で積み立てて、自分の意思を信じない…「今は相場が悪いから買わないほうが…」という判断を自分にさせない
- 副業で入金力を上げた…会社員のお給料だけでは、この積立額は正直むずかしかった
悩める人生活費1年分って多くない?うちは3ヶ月分しかない…
さくら私がフリーランスなので多めにしているだけで、よく言われるのは3〜6ヶ月分です。
子どもがいるか・頼れる実家があるか・車があるかで変わるので、「絶対◯ヶ月分」はないと思っています
2つ目の「自分を信じない」は、300万円貯めたときの先取り貯金とまったく同じ仕組みです。
給料が出たら自動で動く設定にしておけば、余計な判断が入りません。
3つ目の副業については、動画の中で旦那に「それ言うとあれだよね」とツッコまれながら話しています笑
最初は本当にできるのかなという気持ちもあったけど、雪だるまの芯を早く作れたのは副業のおかげでした。
\ 口座の画面をそのまま読み上げています /
続けられたのは根性ではなく仕組みです。
生活防衛費・自動積立・入金力の3つがそろうと、暴落のニュースが他人事になります。
「副業って何から?」という方は、こちらに全部まとめています。

📖6. 新NISAの基本をサクッとおさらい
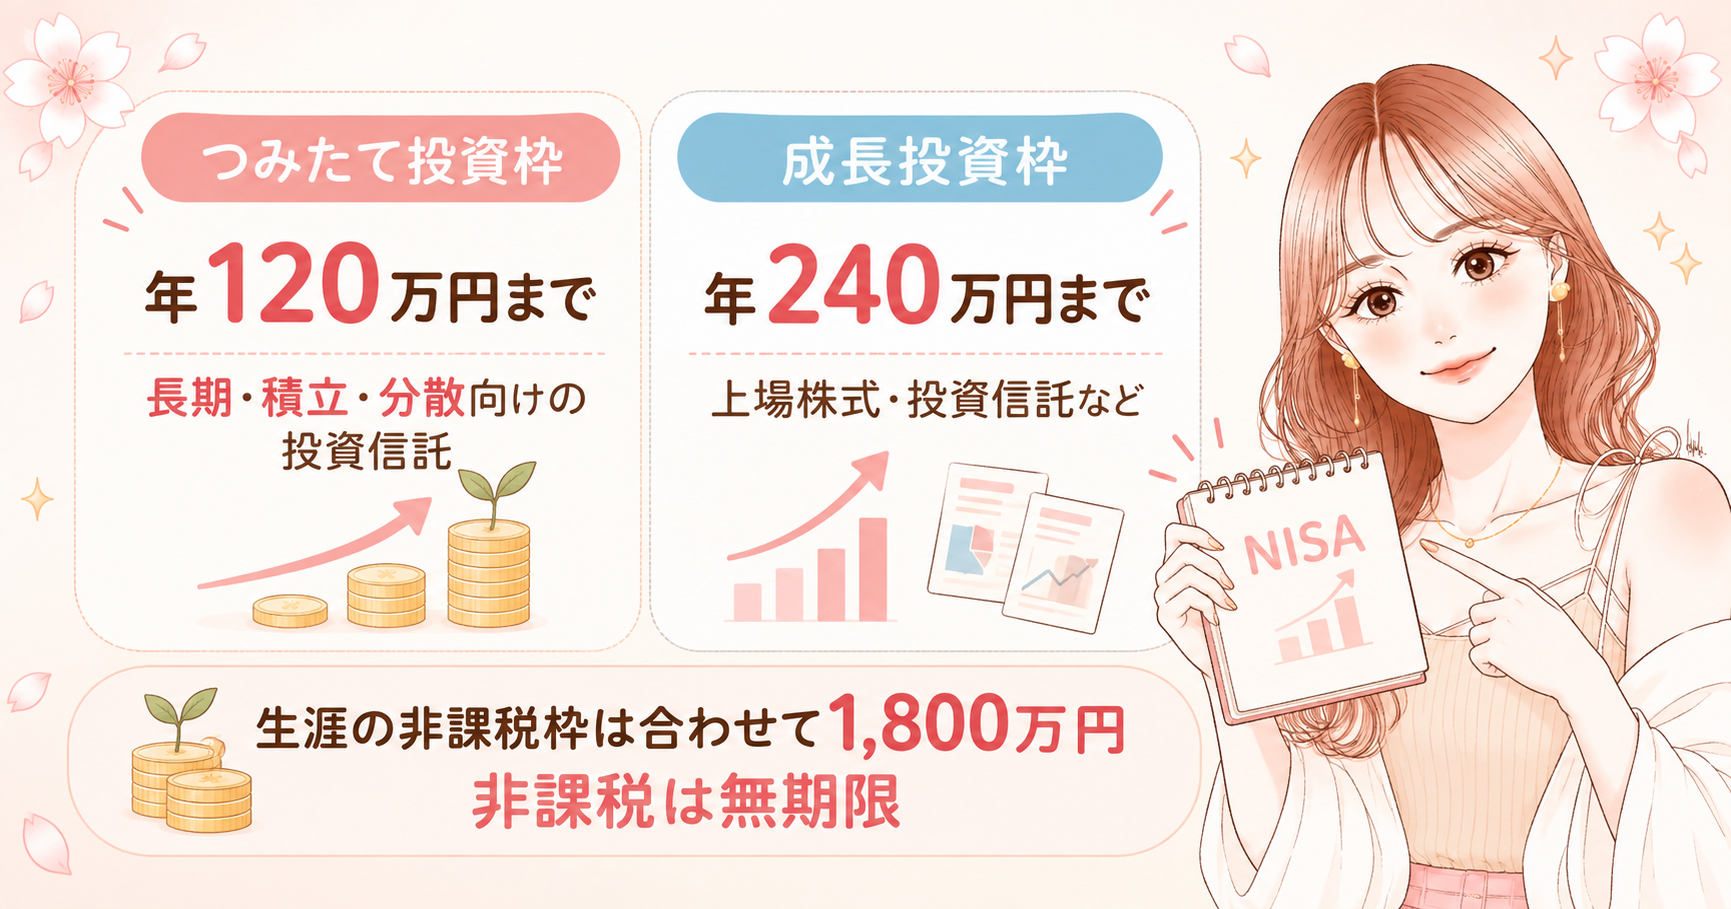
ここで、新NISAの仕組みを1回整理しますね。
「つみたて投資枠」「成長投資枠」という言葉がさっきから出ていますが、違いはこれだけです。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 買えるもの | 長期・積立・分散に適した投資信託 | 上場株式・投資信託など |
| 生涯の上限 | 合わせて1,800万円 | そのうち1,200万円まで |
| 非課税の期間 | 無期限 | 無期限 |
| 対象年齢 | 18歳以上 | 18歳以上 |
※出典:金融庁「NISAを知る」(2026年10月10日確認)
つまり、1人あたり年間最大360万円、夫婦なら年720万円まで非課税で投資できます。
我が家の月40万円(年480万円)は、ママが満額の360万円、パパがつみたて投資枠だけの120万円という内訳です。
悩める人生涯1,800万円って、使い切ったらもう終わり?
さくら売った分の枠は翌年以降に復活します。
一度使ったら終わり、ではないので安心してくださいね🌸
✔ つみたて投資枠…毎月10万円(年120万円で満額)
✔ 成長投資枠…ママだけ毎月20万円(年240万円で満額)
✔ 銘柄はどちらもオルカン1本。枠が違うだけで中身は同じです
新NISAは年360万円・生涯1,800万円・非課税は無期限。
枠を全部使う必要はなく、つみたて投資枠に月5,000円からでも同じ制度が使えます。
まだ口座がない方は、我が家も使っている楽天証券の手順を画像付きでまとめています。

👶7. 2027年から「こどもNISA」が始まります
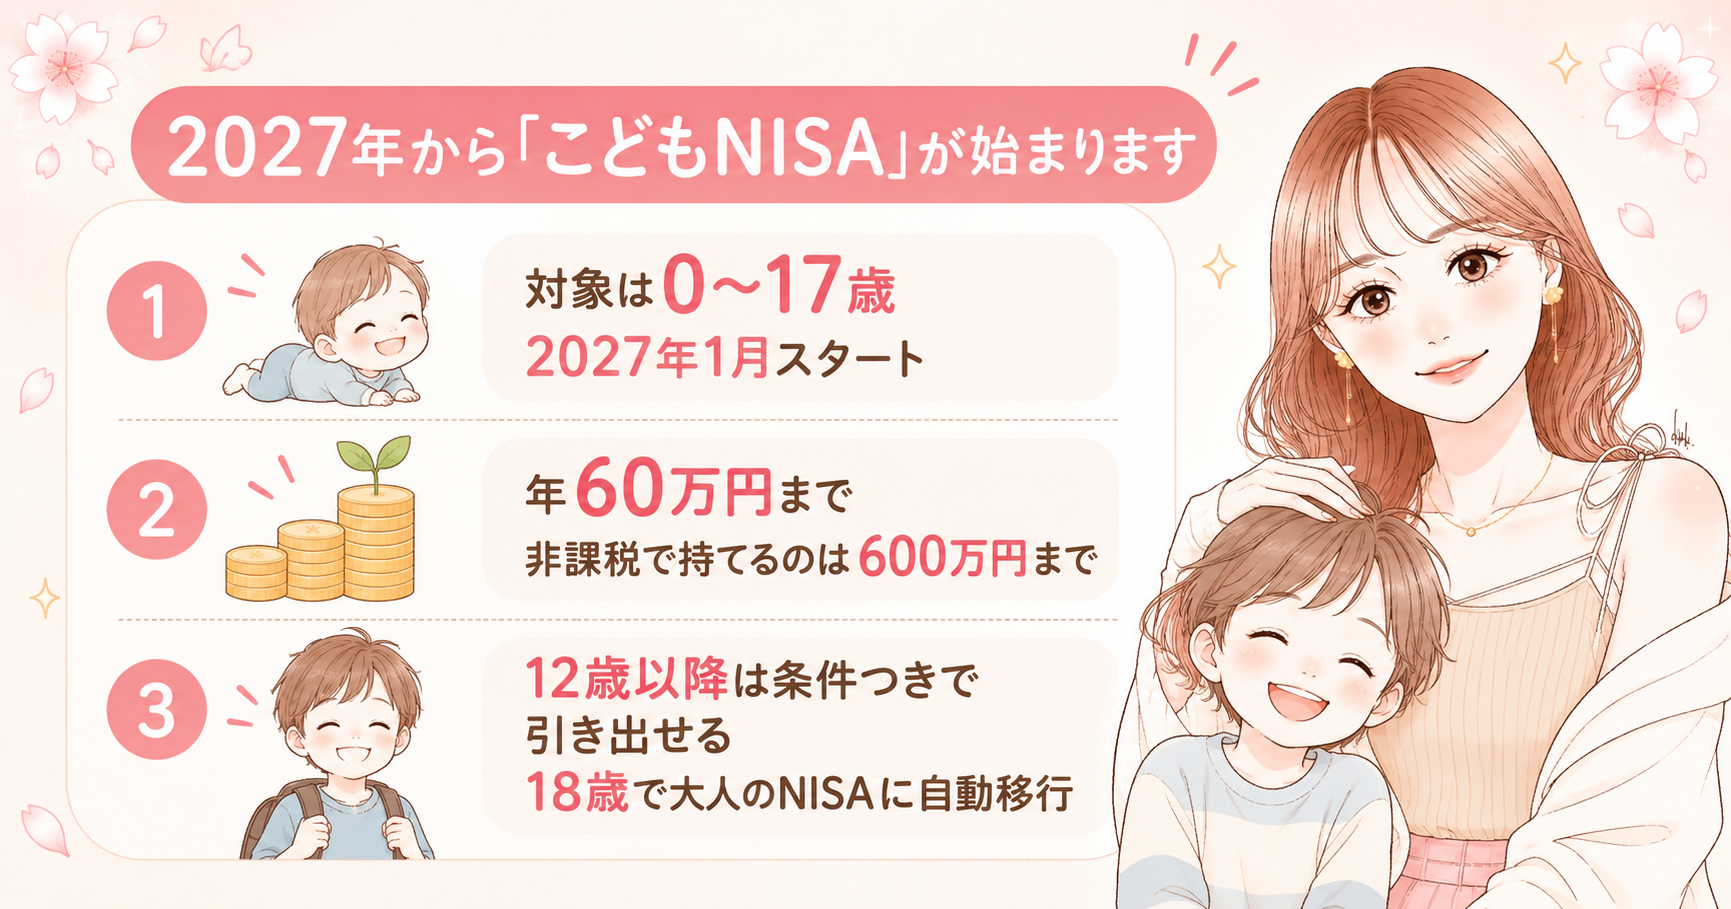
動画の中で「息子のジュニアNISAも2倍以上になっている」と話しました。
そのジュニアNISAは2023年で終わっていますが、2027年1月から子ども向けの枠が復活します。
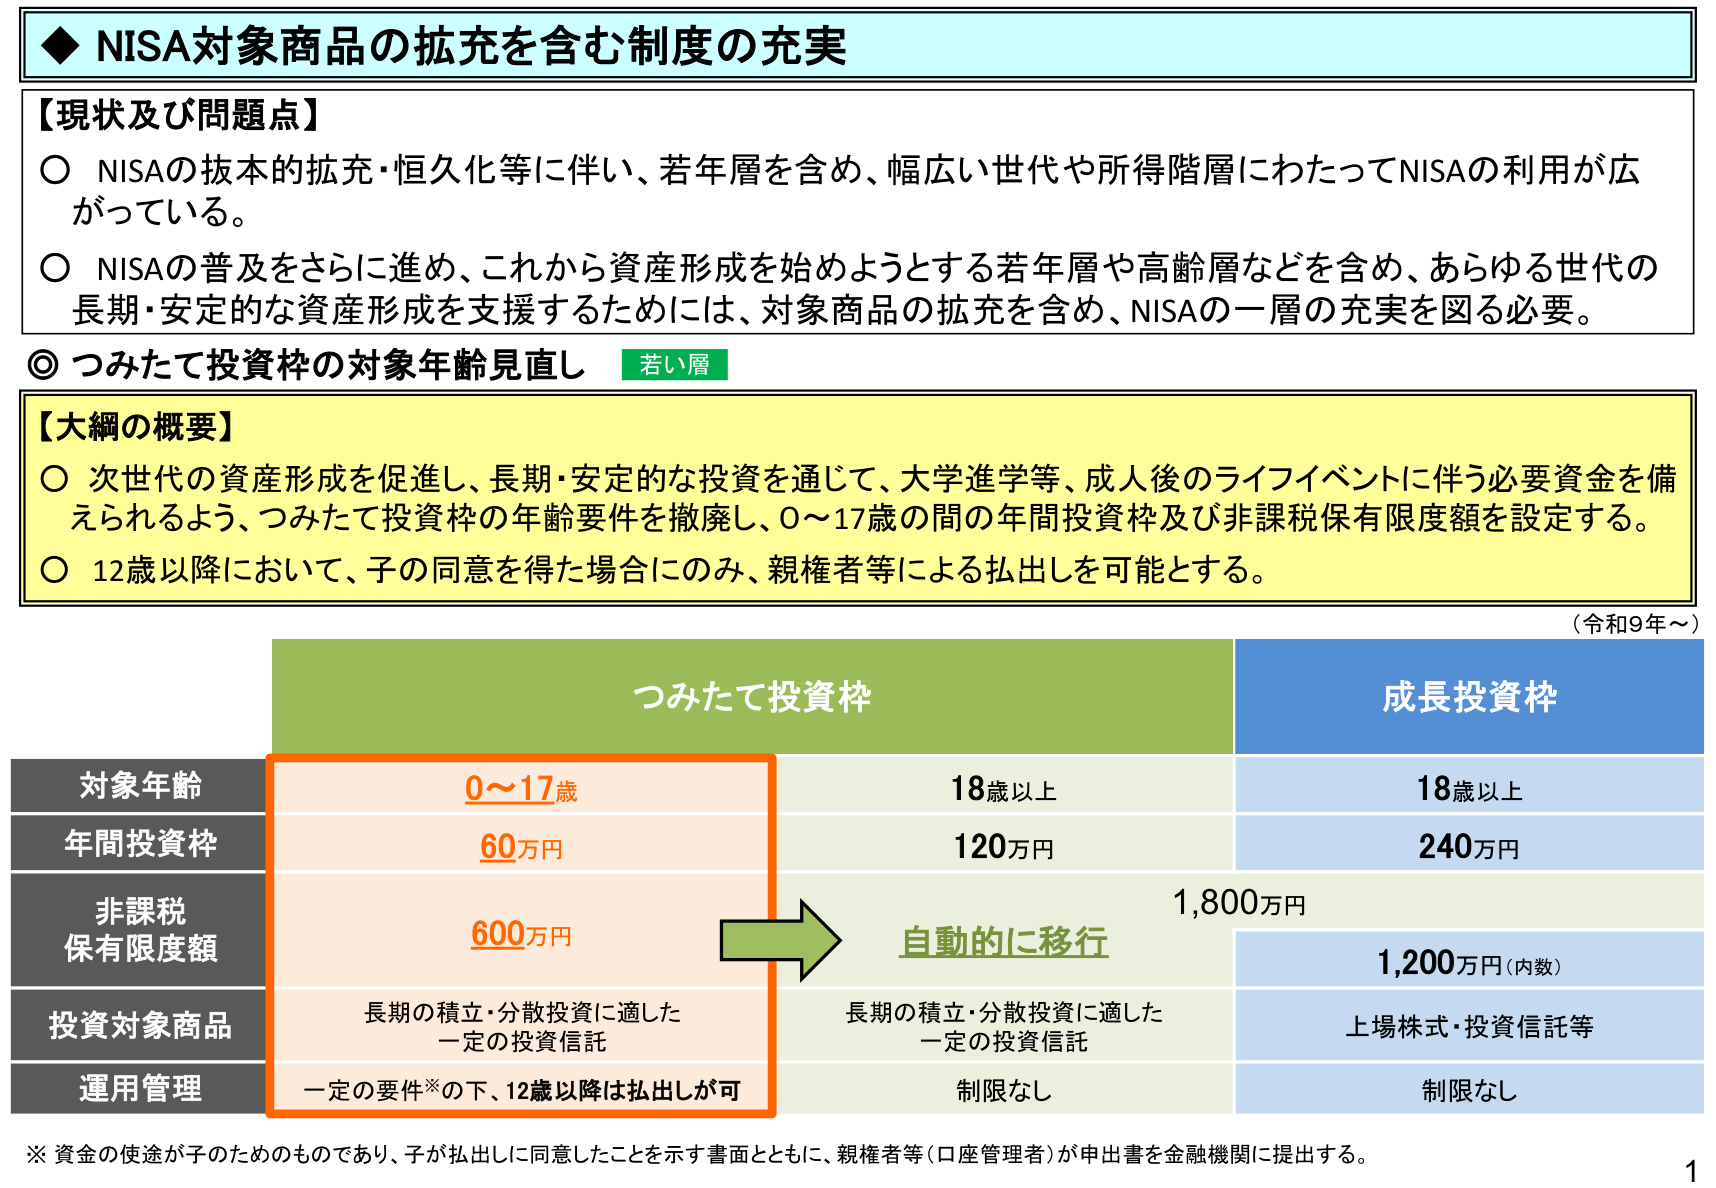
| 項目 | こどもNISA | 大人のつみたて投資枠 |
|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 |
| 年間の上限 | 60万円 | 120万円 |
| 非課税で持てる上限 | 600万円 | 1,800万円 |
| 買えるもの | 長期・積立・分散に適した投資信託 | 同じ |
| 引き出し | 12歳以降、子の同意など一定の要件で可 | 制限なし |
| 18歳になったら | 大人のNISAに自動で移行 | — |
※2025年12月の税制改正大綱に盛り込まれ、2026年3月31日に成立した2026年度(令和8年度)税制改正法で決まった内容です。開始は2027年1月予定で、細かい運用ルールは今後固まる部分があります(出典:金融庁、2026年10月10日確認)
悩める人ジュニアNISAと何が違うの?
さくら一番の違いは、ジュニアNISAが「原則18歳まで引き出せない」だったのに対して、12歳以降なら条件つきで引き出せるところ。
あとは個別株は買えず、つみたて投資枠と同じ投資信託だけになります
では、年60万円を使い切ったらどうなるか。
月5万円を10年で600万円入れて、18歳まで置いておいた場合を計算してみました。
| 想定利回り | 入れた元本 | 18歳のとき |
|---|---|---|
| 年3% | 600万円 | 約888万円 |
| 年5% | 600万円 | 約1,157万円 |
| 年7% | 600万円 | 約1,513万円 |
※0歳から月5万円を10年間積み立て、その後8年間は追加なしで運用した場合の、さくらの独自試算(月複利・税金手数料考慮せず)。将来の運用成果を保証するものではありません
ただ、私はこどもNISAを「待たなくていい」と思っています。
理由はシンプルで、同じお金を親のNISAに入れても、増え方は同じだからです。
我が家の新NISAは夫婦で1,185万円。生涯枠3,600万円のうち、まだ2,400万円以上残っています。
親の枠が余っているうちは、親の枠で先に始める。こどもNISAは2027年に「あったら嬉しい追加の枠」として考える予定です☺️
こどもNISAは年60万円・上限600万円・12歳以降は条件つきで引き出し可。
親の枠が余っているなら、制度の開始を待たずに今日から親の枠で動くほうが早いです。
4歳の息子がいる我が家の考え方は、こちらで詳しく書いています。
💬8. 「うちの場合は?」で止まっている方へ
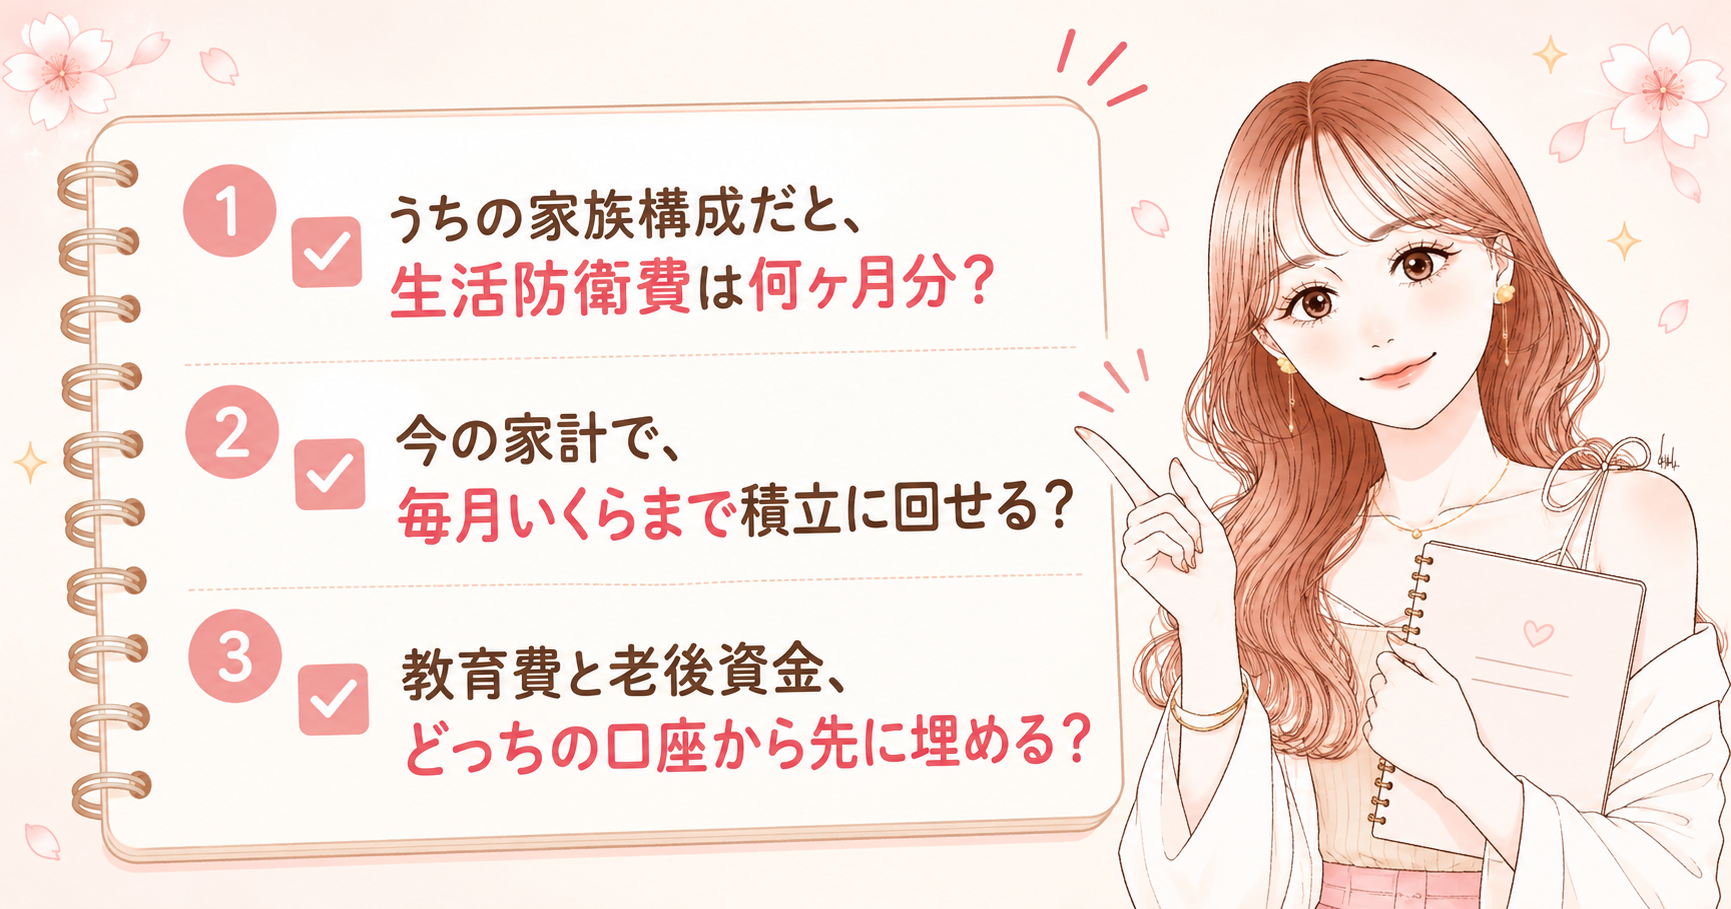
ここまで読んで、最後にぶつかるのが「で、うちの場合はどうすればいいの?」という壁だと思います。
生活防衛費が何ヶ月分必要か、毎月いくら回せるか、夫婦でどう枠を分けるか。
この答えは家族構成と家計で全部変わるので、正直私の数字をそのまま真似しても合いません。
悩める人FP相談って、保険とか勧誘されそうで怖い…
さくら私も最初はそう思っていました🥺
でも家計の数字を一緒に並べてもらうだけで、「うちはいくらまで投資に回せるか」が一気にはっきりしますよ
そこでおすすめなのが、無料のFP相談で「生活防衛費はうちだと何ヶ月分?」「夫婦の枠はどう分ける?」を聞いてみることです。
- うちの家族構成だと、生活防衛費は何ヶ月分が目安?
- 今の家計で、毎月いくらまで積立に回して大丈夫?
- 教育費と老後資金、どっちの口座から先に埋める?
\ 相談は何度でも無料・オンラインOK /
\📱スマホから最短1分で予約完了/
合わなければ1回で断ってOKですし、相談したからといって何かを買う必要はありません。
「自分の家計の数字で聞ける」のが、一番の価値だと思っています🌸
❓9. よくある質問
悩める人今から始めても遅くない?もう上がりきってる気がする…
さくら私が2021年に始めたときも「もう遅い」と言われていました。
結果を決めるのは始めた時期より続けた年数なので、今日が一番早い日だと思っています🌸
悩める人月5,000円じゃ意味ない?
さくら我が家も最初は5,000円でした!
金額より「自動で続く仕組みを作ること」が先。金額は収入が増えてから上げれば間に合います💪
悩める人夫婦で枠を分けるなら、どっちの口座から埋める?
さくら我が家はまず2人のつみたて投資枠を埋めて、余った分をママの成長投資枠に入れています。
収入や扶養の状況で変わるので、迷ったらさっきのFP相談で聞くのが早いですよ☺️
🌸10. まとめ
| 項目 | 我が家の答え |
|---|---|
| 2年9ヶ月の結果 | 1,185万円 → 1,517万円(+332万円) |
| 銘柄 | オルカン1本 |
| 毎月の積立 | 夫婦で月40万円(最初は5,000円〜月3万円) |
| 暴落のとき | 何もしない・アプリも見ない |
| 続けられた理由 | 生活防衛費・自動積立・副業 |
| こどもNISA | 2027年〜。親の枠が余っているうちは親の枠から |
- 生活防衛費が何ヶ月分あるか、通帳を1回見る
- つみたて投資枠を、5,000円でもいいので自動設定にする
- 暴落のときに「何もしない」と、今のうちに決めておく
投資は元本保証がないし、今後下がることも普通にあります。
それでも、2年9ヶ月「買って持っていただけ」でここまで来た事実が、誰かの最初の一歩になったら嬉しいです。
\ 旦那のリアクション込みで16分 /
あわせて読むと、今日の話がもっと自分ごとになります👇


\ 毎日のVoicyライブの告知はここで流しています🤫 /
比べるのは昨日の自分!
今日1個でも行動できたらはなまるです🌸
応援してるよー!💖
メルマガに登録すると、EXPO登壇の27分動画「貯金ゼロの主婦が2000万円をつくるまで」を特典でプレゼントしています🎁
ふだんのメールでは、インスタやブログには書けないお金のリアルを正直に書いていて、すでに1,100人以上の方が読んでくれています💌
登録は30秒で、合わないなと思ったらいつでも解除できますよ☺️
\🌸27分の特典動画つき・登録無料🌸/
※本記事は2026年10月時点の情報と、我が家の実際の運用結果にもとづく一般的な情報提供です。投資は元本を保証するものではなく、将来の運用成果を約束するものではありません。制度の内容は今後変わる可能性があり、最終的な判断はご自身の責任でお願いします。