 悩める人
節約してるのに、全然貯まらないんだけど…
悩める人スーパーで値段の二度見が止まらない😭レタスが先月98円だったのに、昨日298円だった…
 さくら
わかる…!これ、私のオープンチャットでも毎日話題になってます🥲
白菜1000円とか、もう二度見どころじゃない。
さくらでも、物価高に文句を言っても物価は下がらないんですよね。
だから我が家は「節約の順番」を変えました。この順番が、1000万円の分かれ道だったと思っています🌸
先日、普段からVoicyで毎日ライブをしている相方のなおちゃん(NISAの幼稚園)と、インスタでスライド付きの講義ライブをしました。
テーマは「物価高時代の賢い増やし方」です。
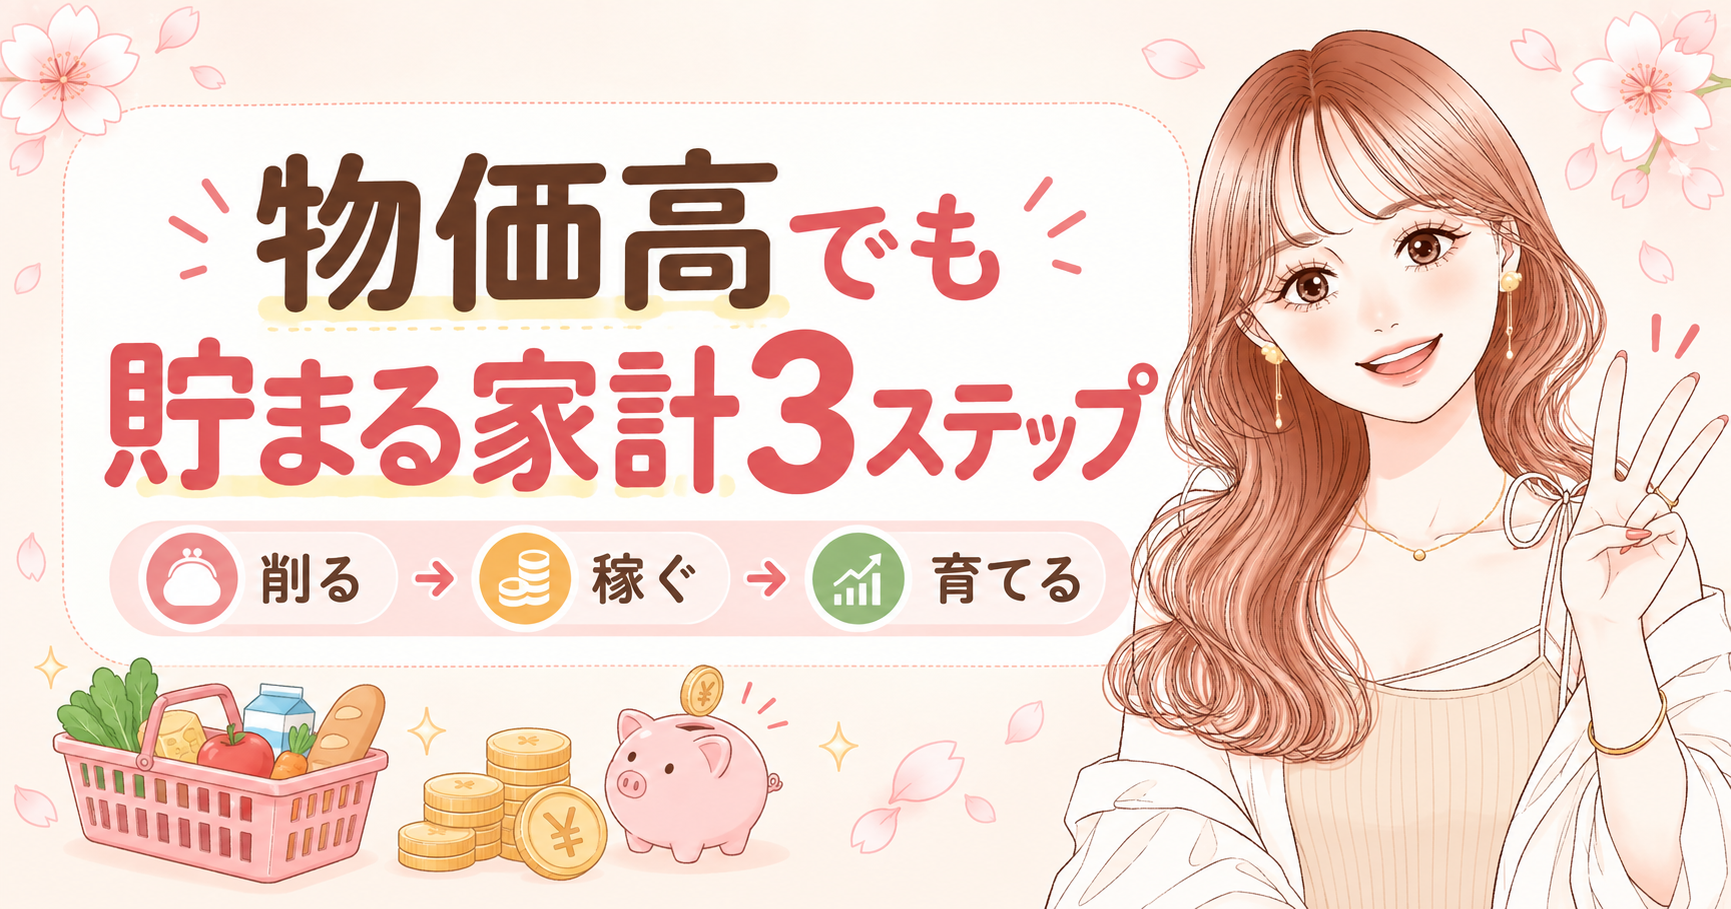
そこで話したのが、節約・稼ぐ・育てるをこの順番で重ねていくやり方。
元手取り15万・貯金ゼロだった私が、5年で資産3000万円まで来られたのは、小手先の我慢をやめてこの順番にしたからです。
- 物価高でも貯まる人がやっている「メリハリ」の付け方
- 1回見直すだけで年6万円浮く固定費3ステップ
- 我慢しないで食費が下がる5つのコツ
- 節約だけでは1000万円に届かなかった理由と、次にやること
- 今日からできる3つのアクション
📊物価高は止められない。でも家計は変えられます
まず、気のせいじゃないという話から。
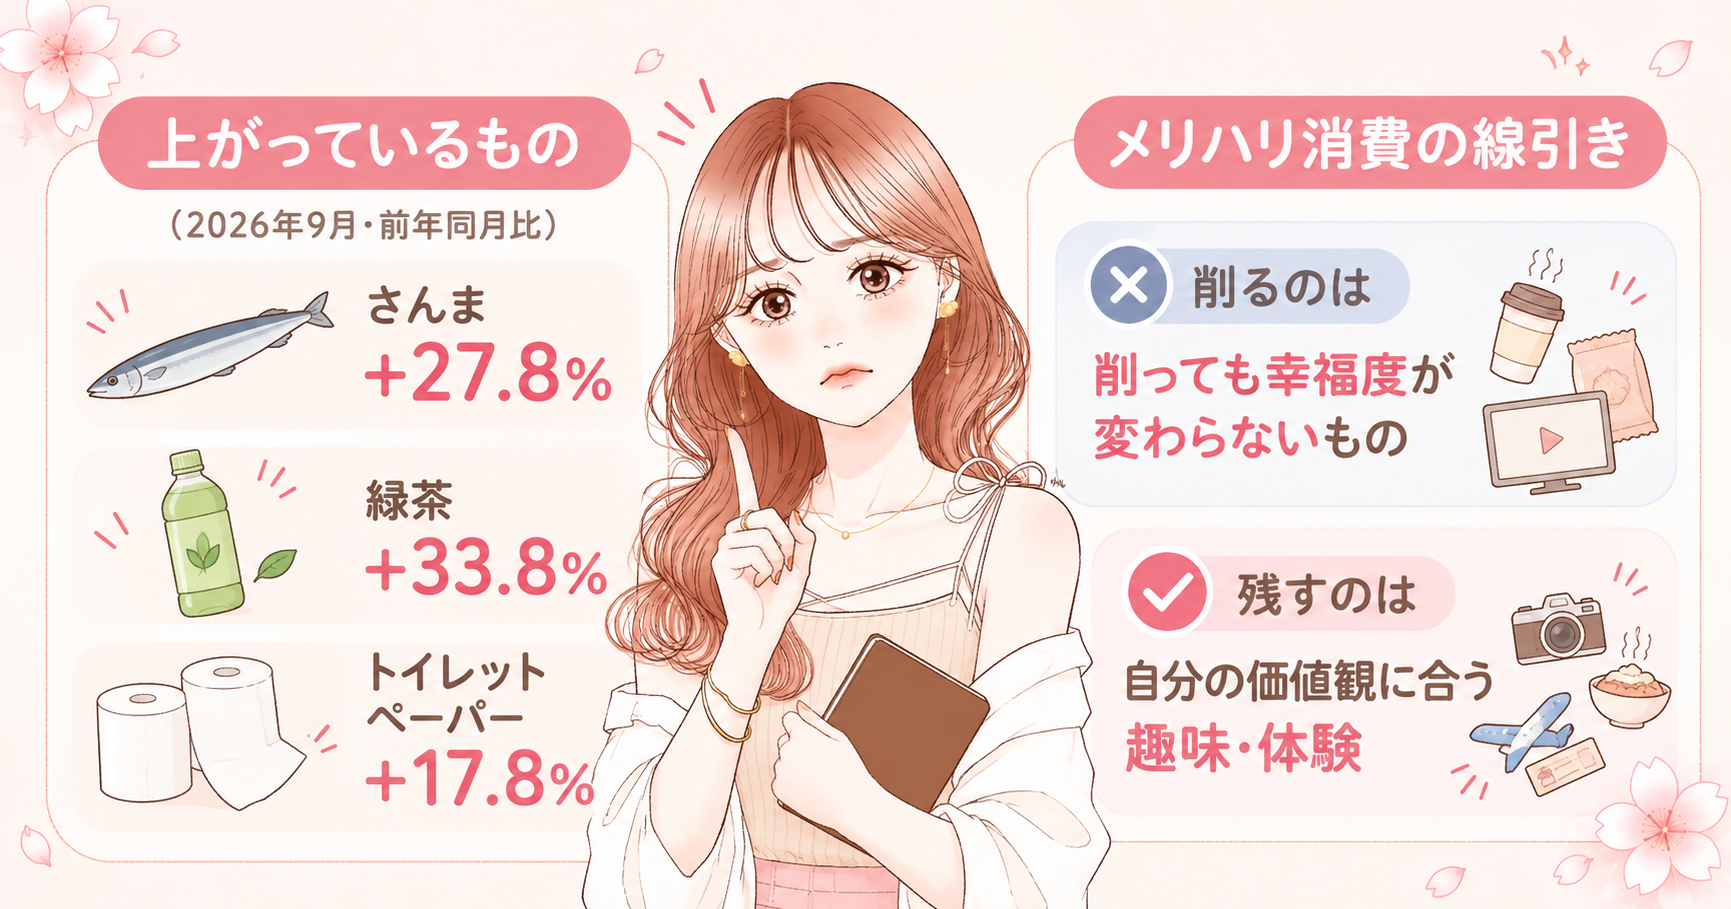
総務省が2026年10月23日に公表した消費者物価指数だと、2026年9月の総合指数は前年同月比プラス2.1%。
食料はもっと上がっていてプラス2.8%です。
しかも中身を見ると、刺さるところばかりでした。
| 品目 | 前年同月比 |
|---|---|
| さんま | +27.8% |
| トイレットペーパー | +17.8% |
| すし(外食) | +15.5% |
| 牛肉(輸入品) | +13.1% |
| 緑茶 | +33.8% |
出典:総務省統計局「2025年基準 消費者物価指数 全国 2026年9月分」(2026年10月23日公表)
悩める人お米は安くなったって聞いたけど…
さくらそうなんです、うるち米はマイナス21.1%。
でもトイレットペーパーや魚、お茶が上がっているので、レシートの合計は減りません🥲
もう少し長い目で見るともっとわかりやすいです。
食料の指数は2021年平均が79.5、2026年9月が103.6。5年で約1.3倍になっています。
※103.6÷79.5=約1.30倍。同じ指数表をもとにさくらが計算
ここで大事なのは、物価を下げるのは私たちには無理だということです。
変えられるのは、自分のお金の使い方だけ。
そこで我が家がやっているのがメリハリ消費です。
- 削る=削っても幸福度が変わらないもの
- 残す=自分の価値観に合う趣味・体験
私の場合、ボディソープはこだわりがないので固形石けん1個です。
泡立てネットに入れてシャカシャカするだけなので、ラクだし長持ちします。
でも、シャンプーは安すぎるとキシキシするのでやめました。
推し活と旅行とディズニーは、削りません💪
さくらちなみに固形石けんで頭まで洗おうとしたら、髪がギシギシになって大失敗しました😂
「ここは無理だな」を見つけるのも立派な節約です。
物価は自分では下げられません。
だから最初にやるのは「我慢を増やす」ではなく、削っても幸福度が落ちないものを1つ見つけること。それだけで節約が続くようになります。
ちなみに私も、物価高に追い打ちをかけられた状態からのスタートでした。
当時の家計はこちらに書いています。

💡固定費の見直し3ステップで年6万円
食費から頑張ろうとすると、だいたい心が折れます。
私が最初に手をつけたのは固定費でした。
固定費は1回見直せば、あとはずっと効き続けるのが強いところです。
毎月レシートと戦う必要がありません。
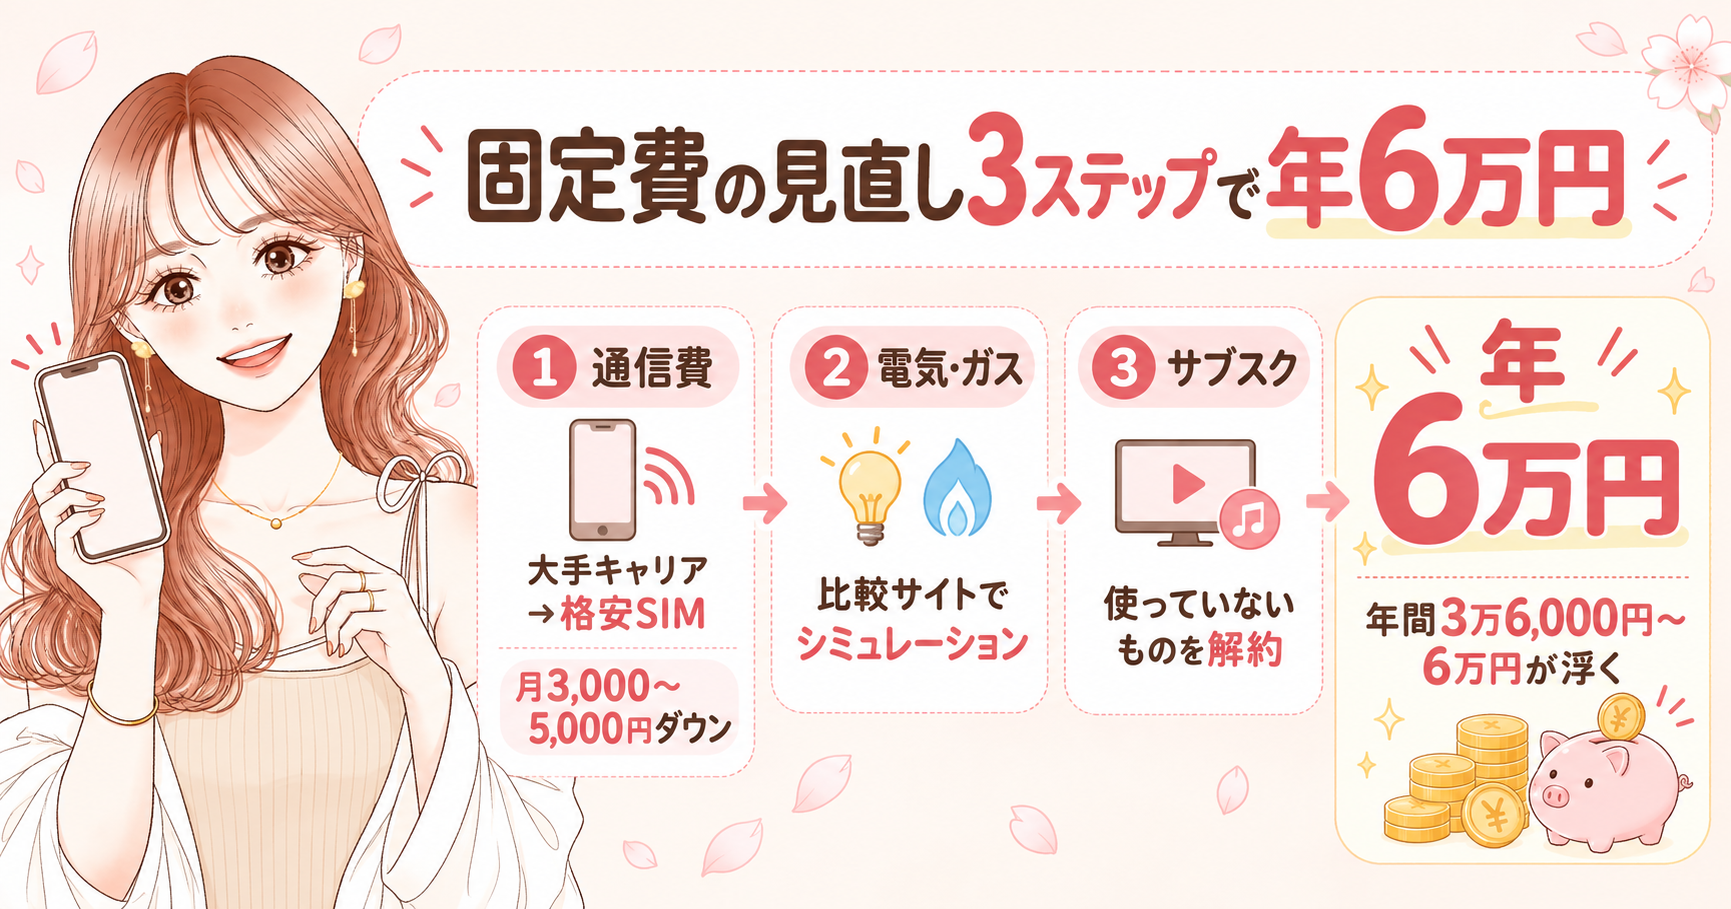
| ステップ | やること | 浮く目安 |
|---|---|---|
| ①通信費 | 大手キャリア→格安SIM | 月3,000〜5,000円 |
| ②電気・ガス | 比較サイトでシミュレーション | 契約先で変わる |
| ③サブスク | 使っていないものを解約 | 1本で月数百〜千円台 |
①の通信費が、いちばん金額が大きいです。
月3,000〜5,000円下がれば、年間3万6,000円〜6万円。
年6万円あったら、家族で1回旅行に行けます✈️
生活の質を落とさずに浮かせたお金なので、罪悪感もゼロです。
格安SIMは「エリアとの相性」で選びます
私は楽天モバイル、旦那はahamoです。
でも「絶対ここがいい」はありません。
同じ県でも、家や職場でつながらないことが普通にあります。
なおちゃんの家に行くと、私の楽天モバイルは完全につながりません😂
- 使っている友達に、家に来てもらって電波を見せてもらう
- 合わなかったら、また変えればOK(重く考えない)
- どうしても不安ならサブ回線を足して2枚使いにする
サブスクは「見終わったら切る」でいいです
サブスクは、契約しっぱなしが一番もったいないです。
私は観たいドラマが終わったタイミングで切って、また観たくなったら入り直しています。
悩める人解約し忘れて1か月分ムダにしたことある…
さくらあるあるです🥲
私は「このアニメが終わったら解約」とスマホのカレンダーに入れるようにしました。意志じゃなくて仕組みで止めるのがコツです。
ただ、保険や住宅ローンまで来ると自力はしんどいです。
うちは「この固定費は下げられるのか」をプロに整理してもらいました。
答えが家族構成で変わるところは、聞いたほうが早いです☺️
\ 相談は何度でも無料・オンラインOK /
\📱合わなければ断ってOKです/
節約は固定費からが鉄則です。
まずは通信費を1つ見直すだけでいいです。今日そこが終われば、来月から勝手に年6万円ペースで浮いていきます。
🍅食費が下がる5つのコツ
固定費が終わったら、次は食費です。
食費はストレスなく下げられる余地がいちばん残っているところだと思っています。
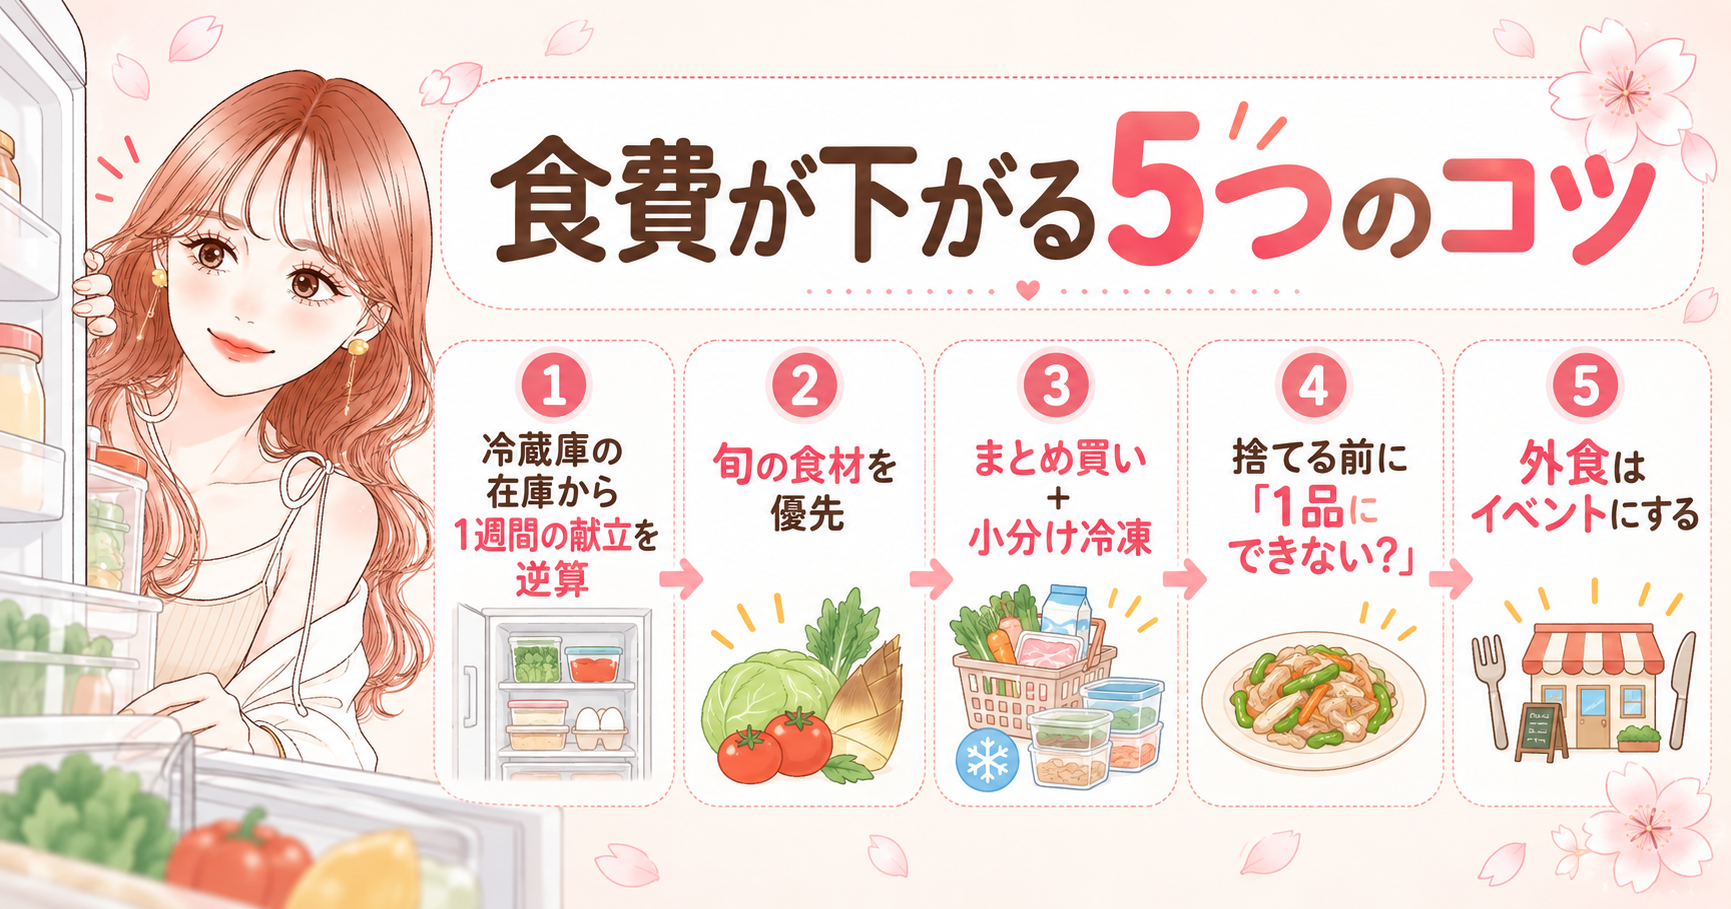
- 1週間のメニューを冷蔵庫の在庫から逆算して決める
- 旬の食材を優先する
- まとめ買い+小分け冷凍
- 捨てる前に「これ1品にできない?」と考える
- 外食はイベントにする
①がいちばん効きます。
「何を作ろう」から考えると買い物が増えるので、残っている食材から考えます。
キャベツが余っていたら、回鍋肉。
副菜まで考えると疲れるので、メインだけざっくりでいいです。
1週間かけて冷蔵庫がすっからかんになっていくのが気持ちいいですよ☺️
悩める人献立を立てると、逆に普段買わない食材を買ってムダにしちゃう…
さくらそれ、リスナーさんからも来ました!
その場合はメニューを固定するのが正解です。水曜はカレー、木曜は鶏そぼろ…と決めると、考える労力までゼロになります🌸
③の冷凍は、保存の目安だけ覚えておくとラクです。
| 食材 | 冷凍の目安 |
|---|---|
| お肉 | 3週間〜1か月 |
| 野菜 | 1か月 |
| 魚介類 | 3週間 |
| 惣菜 | 3週間 |
⑤の外食は、減らすより役割を決めるのがおすすめです。
先日、公園で5時間半ワンオペした日は、私はさっさと外食にしました🍔
でも「なんとなく面倒だから外食」が続くと、食費は一気にふくらみます。
疲れた日のために、パスタソースやレトルトを置いておくだけでもだいぶ変わりますよ。
食費は我慢ではなく段取りで下がります。
今日やるなら、冷蔵庫を開けて「残っているもので作れるメイン」を3つ書き出すところからです。
我が家が食費を月6万円台から2万円台にできた流れは、この記事にまとめています。

\🌸食費を月2万円にしたコツは無料ガイドに全部まとめました🌸/
💪節約だけでは1000万円に届きませんでした
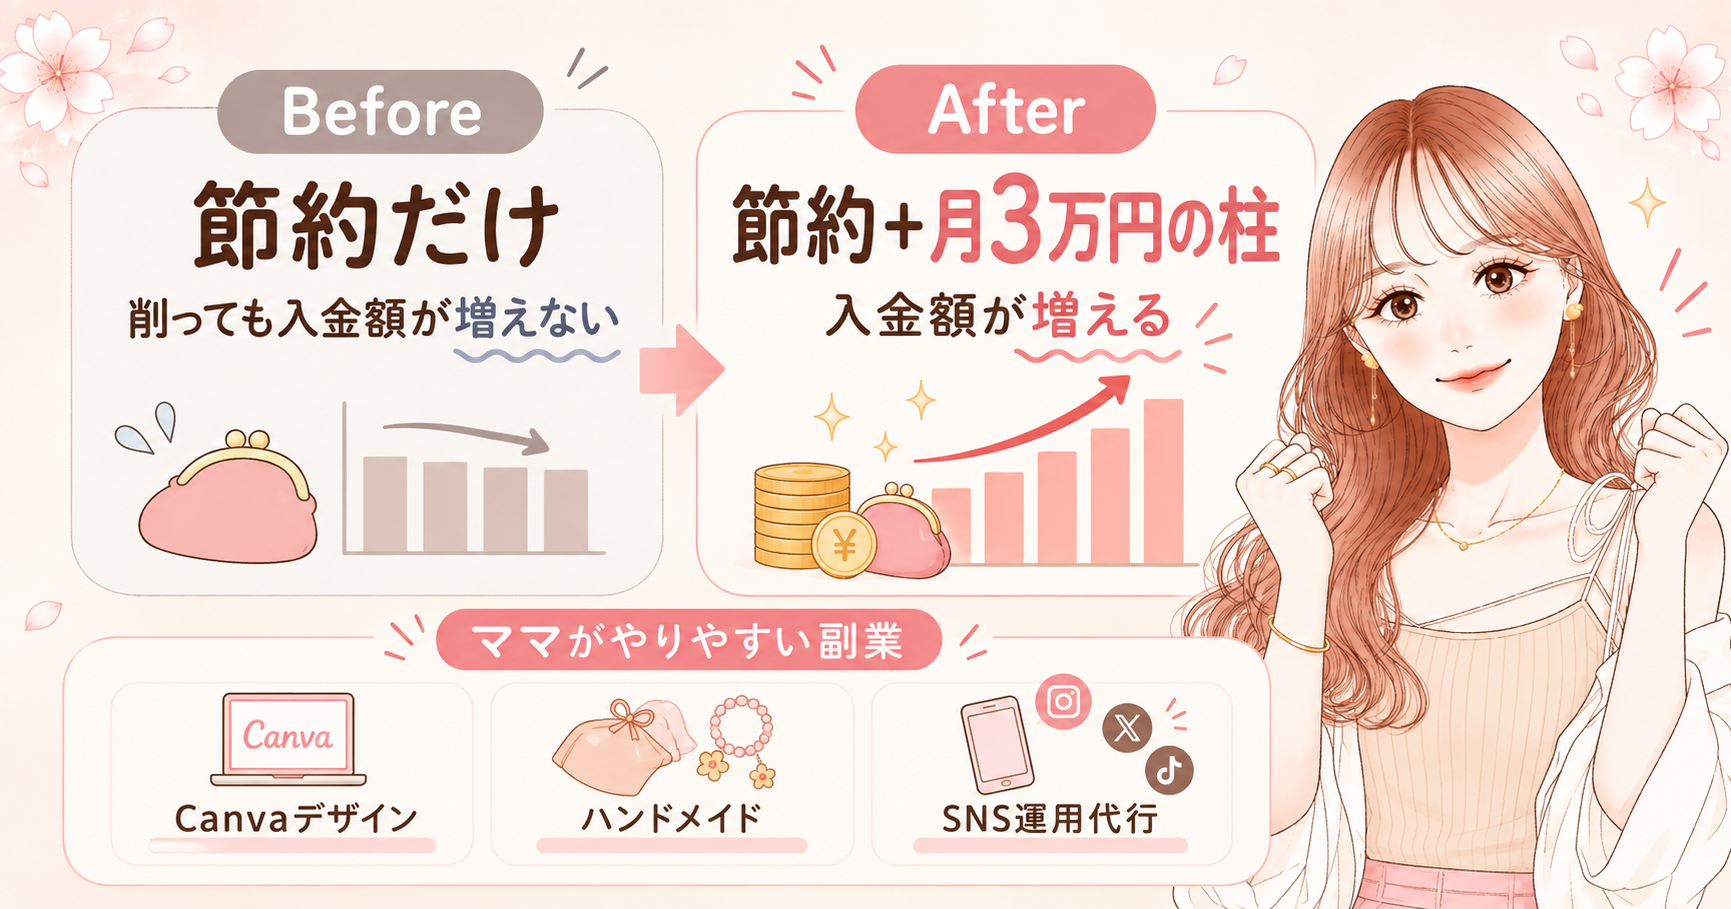
ここが、今日いちばん話したかったところです。
私は最初、節約だけで資産を作ろうとしていました。
とにかく削って、浮いた分をNISAに回せばいいと思っていたんです。
でも、入れるお金が少ないと増え方も小さいままでした。
手取り15万円では、どれだけ削っても限界があったんですよね🥺
さくら正直、「稼ぐ」からは一番逃げてました。
節約はひとりでできるけど、収入を増やすのは怖かったんです。
しかも物価高のいま、削れないものばかり上がっています。
生きるために必要なものは、気合いでは削れません。
だから私は第二の収入の柱を作りました。
- Canvaを使ったデザイン
- ハンドメイド販売
- SNS運用代行(発信している人のお手伝い)
本業を頑張る道もありました。
でも私は病院勤務で、上の資格を取っても給料が上がるわけではなかったんです。
それなら、別のところで月3万円・5万円を作ったほうが早いなと思いました。
悩める人でも副業って、ひとりで調べながらできないの?
さくらできますが、私は遠回りしました🥲
無料情報は触りの部分だけなので、「で、何をすればいいの?」が最後までわからなかったんです。
なおちゃんも自己流で始めて、2年間ほぼ無収入だったと話していました。
スキルにお金をかけてからは、10か月で収益化できたそうです。
私は30歳まで、学ぶことにお金を払ったことがありませんでした。
塾も習い事もナシで、「勉強にお金を払うのはもったいない」と思っていたタイプです。
でも自己投資は回収できると、今はちゃんと思えます。
私となおちゃんがやっている在宅ワーク講座「Blumie」でも、未経験から3か月のサポート期間のあとに初案件を取る方が多いです。
講座のことは、受講生さんの対談でいつも話してもらっています🌸
とはいえ、いきなり大きな金額を払うのは怖いと思います。
私も最初はそうでした。
なので、まずは無料で雰囲気を見るところからで大丈夫です。
お金の基礎を体験できる無料のオンライン体験会もあります。
\ スマホ1台・オンラインで参加OK /
節約の次は「稼ぐ力」です。
月3万円の柱ができると、削らなくても入金額が増えます。まずは自分に合いそうな副業を1つ選んで、やり方を調べるところからで十分です。
🌱浮いたお金を「育てる」3つの型
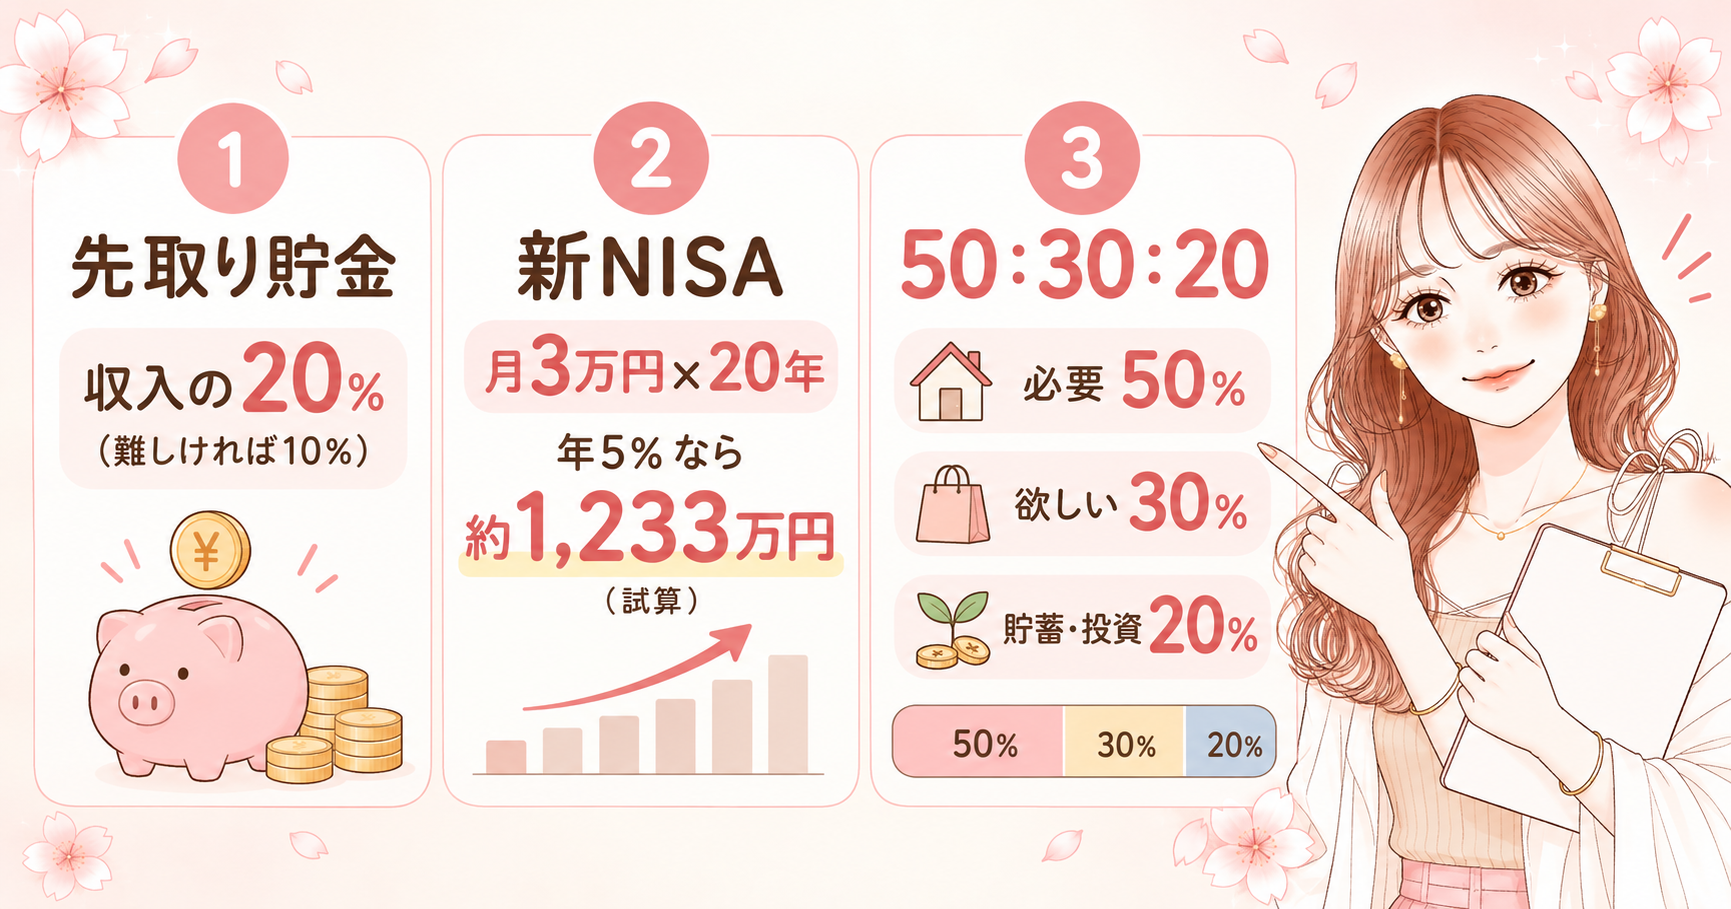
浮かせて稼いだお金を、置いておくだけだともったいないです。
物価が上がると、現金はじわじわ買える量が減っていきます。
仮に物価が年2.1%のペースで上がり続けると、100万円の実質的な価値は10年後に約81万円になります。
※100万円÷(1.021の10乗)=約81.2万円。2026年9月の総合指数の前年同月比2.1%が続いた場合の試算で、将来を保証するものではありません
悩める人何もしてないのに減るって怖すぎる…
さくら私もこれを知って動き出しました🥺
でも、やることは3つだけです。
①先取り貯金にする
お給料が入ったら、使う前に貯金へ。
目安は収入の20%、難しければ10%からでいいと思います。
残った分を貯金しようとすると、見事に残りません😂
②新NISAで時間を味方にする
浮いたお金と稼いだお金は、新NISAに回しています。
非課税で運用できる制度なので、長く持つほど有利になりやすいです。
たとえば月3万円を20年、年5%で運用できたとすると、元本720万円に対して約1,233万円です。
※毎月3万円・年率5%・月複利で20年積立した場合のさくらの試算。税金・手数料は考慮せず、将来の運用成果を保証するものではありません
ただ、使う時期が決まっているお金は投資に回さないのが鉄則です。
生活防衛費を先に確保してから始めてくださいね。
③50:30:20で割合を決める
金額で決めると苦しくなるので、我が家は割合で見ています。
| 割合 | 中身 | 手取25万の例 |
|---|---|---|
| 必要なもの 50% | 家賃・食費・光熱費 | 12万5,000円 |
| 欲しいもの 30% | 趣味・外食・旅行 | 7万5,000円 |
| 貯蓄・投資 20% | 先取り貯金・NISA | 5万円 |
「欲しいもの」に30%も枠があるのが、続くポイントだと思っています☺️
推し活をゼロにしなくていいんです。
育てるフェーズでやるのは、先取り・NISA・割合の3つだけです。
迷ったら先取り貯金を10%に設定するところから。自動にしてしまえば、意志はもう要りません。
NISAで勘違いしやすいところは、こちらにまとめました。
始める前に読んでおくと安心です。

⚠️ポイ活はほどほどに。健康もお金になります
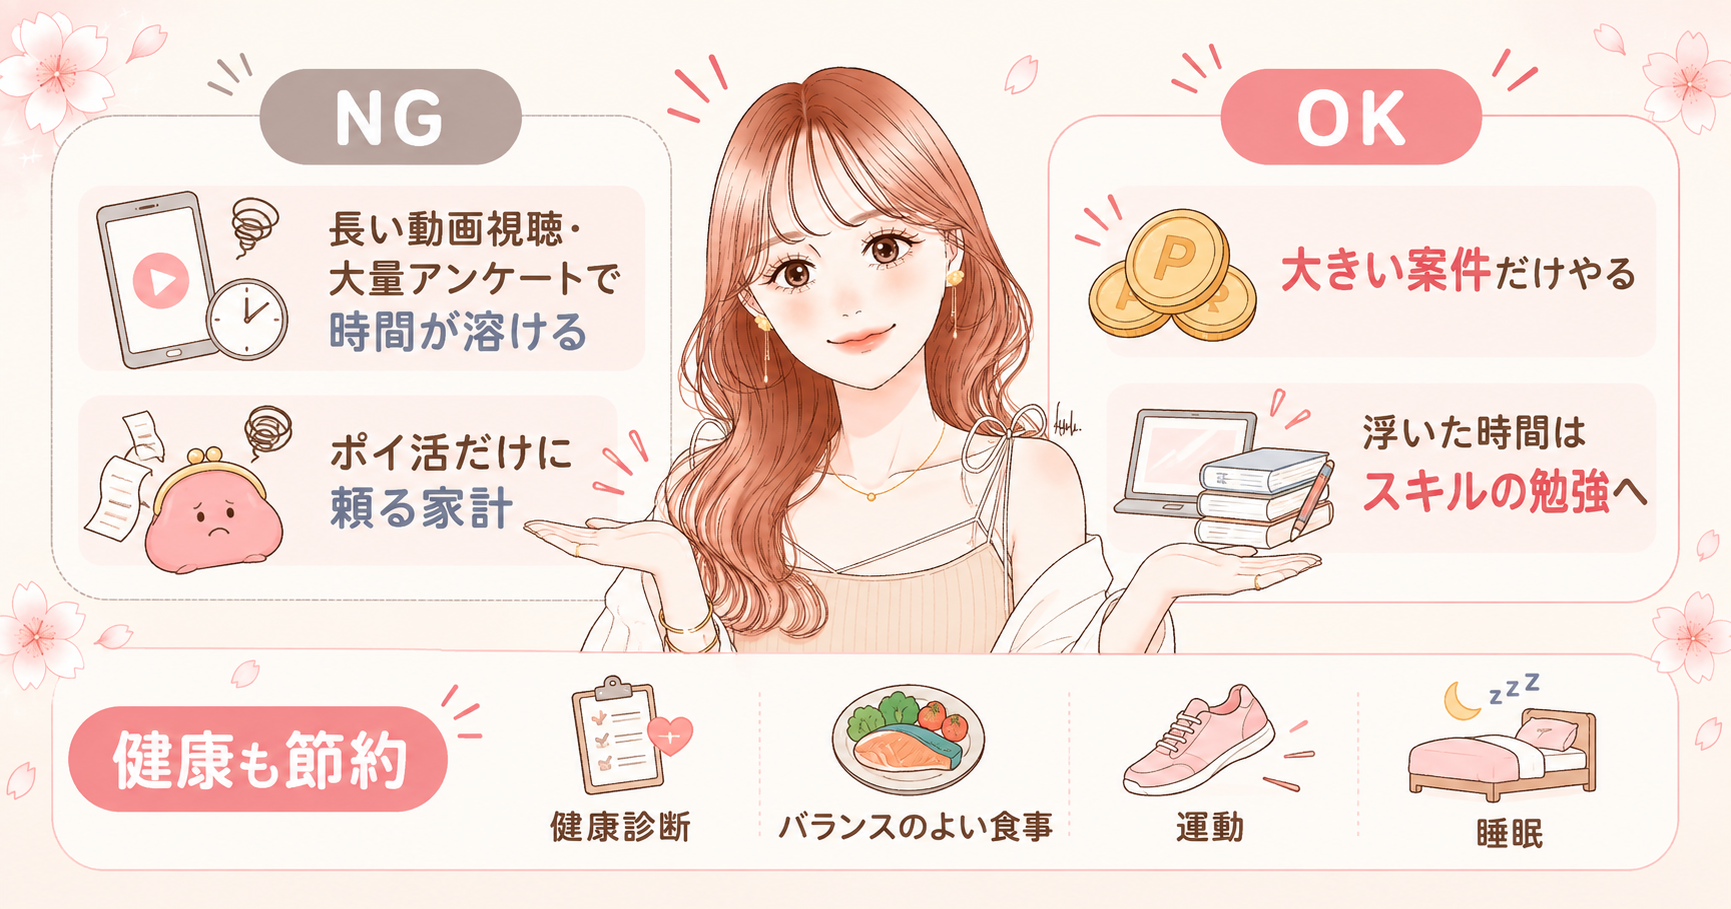
ポイ活は好きです。
私も楽天の期間限定ポイントは、外食やお土産に使っています🍟
でもポイ活だけに頼る家計にはしないようにしています。
理由は改悪です。
ウエル活も上限ができましたし、クレジットカードの還元率もどんどん下がっています。
- 大きい案件だけやる(単価の低い作業は追わない)
- 長い動画視聴・大量アンケートは時間が溶けるのでやらない
- 浮いた時間は副業かスキルの勉強に回す
さくらリスナーさんで、ポイ活で貯めたマイルをオフ会の飛行機代にして、帰りは夜行バスにした方がいました✈️
これ、最高のメリハリですよね🥰
それと、意外とバカにならないのが健康です。
医療費は、かかりだすと本当に大きいです。
健康診断に行く、バランスよく食べる、動く、寝る。
当たり前なんですけど、お金をかけずにできる節約でもあります。
生活習慣が整うとメンタルが整って、ムダ遣いも減りました。
ストレスを発散するために浪費する…という流れが止まりました。
ポイ活は「おまけ」の位置に置いておくのが安全です。
改悪されても家計が揺れないように、収入の柱と健康を先に作っておきましょう。
🌸今日からできる3つのアクション
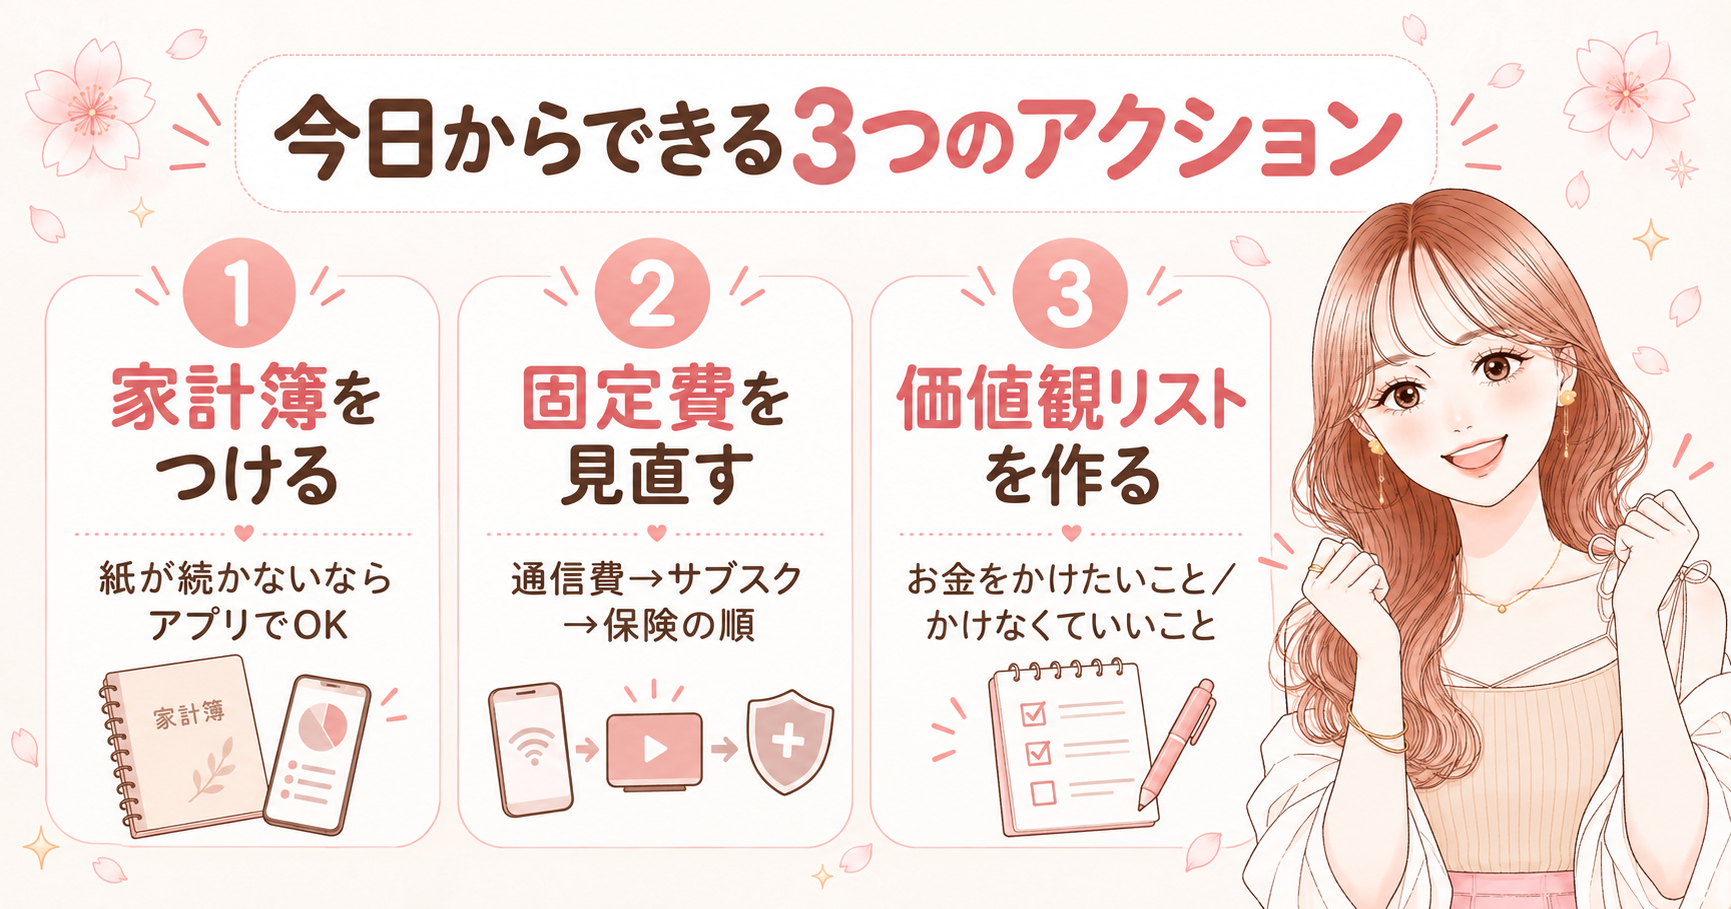
ここまで読んで、「で、まず何を?」となりますよね。
ライブの最後に話した3つだけ置いていきます。
- 家計簿をつける(紙が続かないならアプリでOK。私もアプリ派です)
- 固定費を見直す(通信費→サブスク→保険の順で)
- 価値観リストを作る(お金をかけたいこと/かけなくていいことを書く)
③がいちばん地味で、いちばん効きます。
自分の基準が決まると、「これは買う」「これはいらない」が迷わなくなります。
お金をかけたいものは人それぞれ違います。
だから他人の節約術をそのまま真似すると、しんどくなります。
さくら私は「推し活と旅行は削らない」と決めています。
そこが決まっているから、固形石けんで平気なんです😂
❓よくある質問
 悩める人
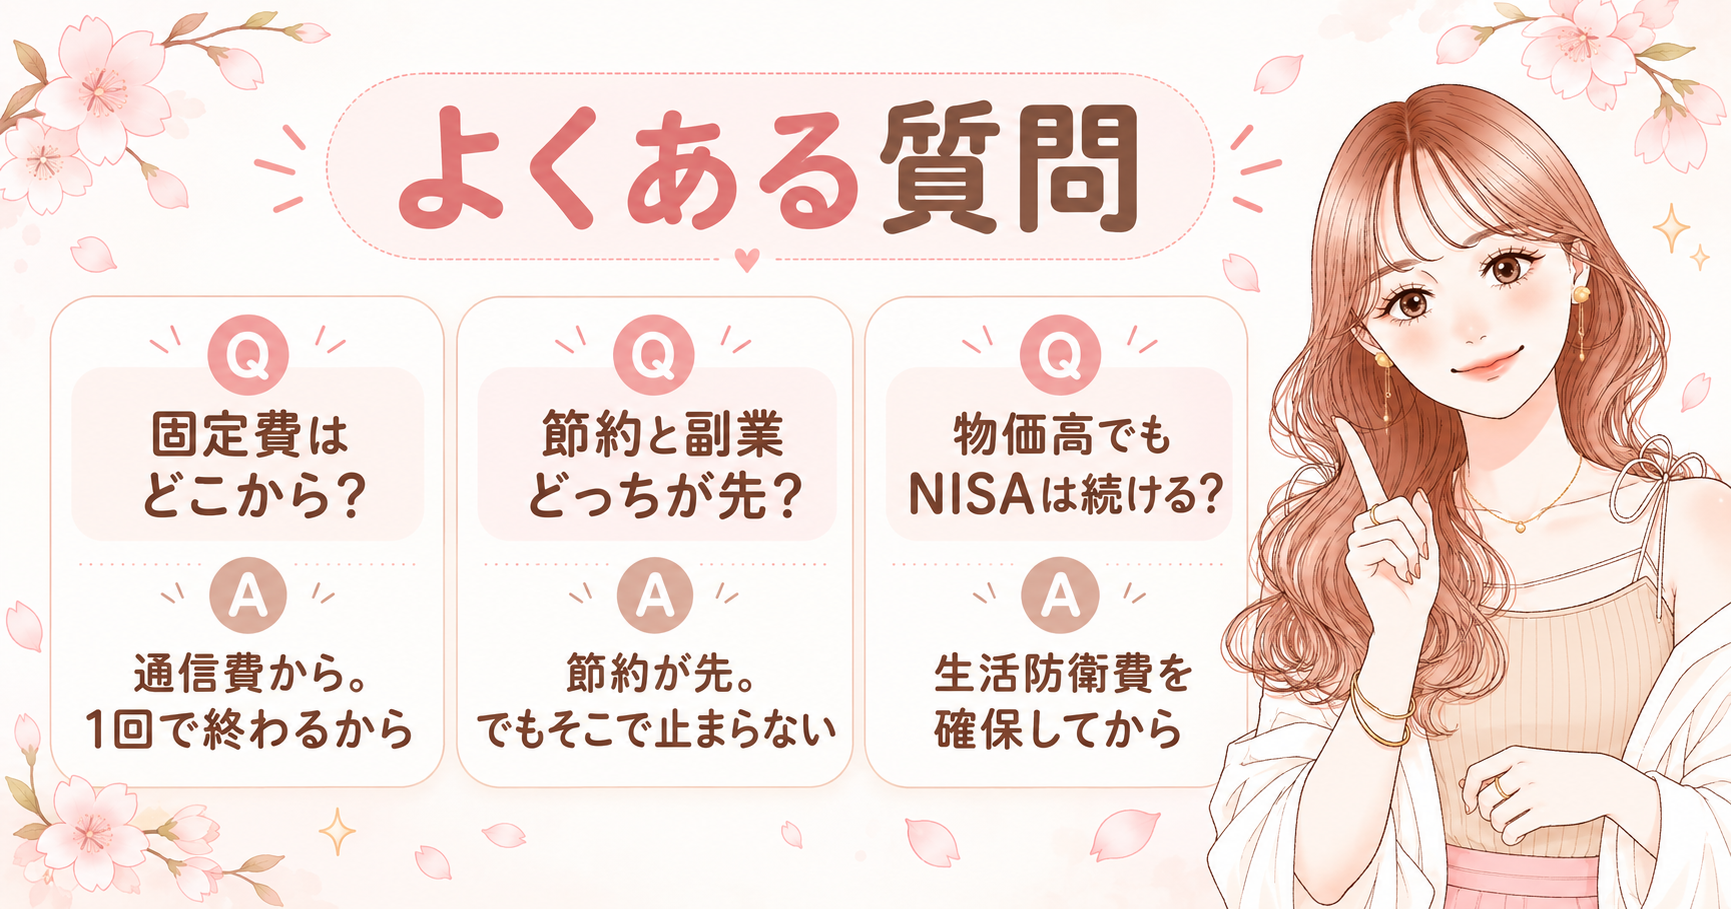
固定費の見直し、どこから手をつければいい?
さくら通信費からです🌸
金額が大きいのに、1回変えたら終わりなので一番ラクです。保険や住宅ローンは判断が重いので、後回しでいいと思います。
悩める人節約と副業、どっちを先にやるべき?
さくら節約が先です。
固定費はすぐ効くので、先に土台を作るほうが気持ちもラクになります。ただ、そこで止まると私のように「削っても増えない」にぶつかります🥺
悩める人物価高のいま、NISAは続けて大丈夫?
さくら答えは家計によって変わるので、断言はできません。
ただ私は、生活防衛費を確保したうえで積立は止めていません。使う時期が決まっているお金だけは、投資に入れないようにしています。
🎀まとめ
物価高は、お金と向き合い直すきっかけにもなります。
やばい状況なのは本当ですけど、ここで順番を整えた人から抜けていきます。
- 削る:固定費→食費。幸福度が落ちないものから
- 稼ぐ:月3万円の柱を1本作る
- 育てる:先取り貯金とNISAで時間を味方にする
- ポイ活はおまけ。健康は最強の節約
私も、手取り15万円・貯金ゼロからのスタートでした。
できたのは、全部を一気にやらなかったからです。
今日は通信費だけでもいいです。
小さな一歩が、1年後には大きな差になります🌸
比べるのは昨日の自分!
今日1個でも行動できたらはなまるです🌸
応援してるよー!💖
\🌸毎日のVoicyライブの告知と、家計管理のガイドはここで配ってます🌸/
あわせてどうぞ!


メルマガに登録すると、EXPO登壇の27分動画「貯金ゼロの主婦が2000万円をつくるまで」を特典でプレゼントしています🎁
ふだんのメールでは、インスタやブログには書けないお金のリアルを正直に書いていて、すでに1,100人以上の方が読んでくれています💌
登録は30秒で、合わないなと思ったらいつでも解除できますよ☺️
\🌸27分の特典動画つき・登録無料🌸/