 悩める人
生活防衛資金って、結局いくら貯めればいいの…?
悩める人とりあえず貯金が100万あるから、もう大丈夫だと思ってた🥺
 さくら
その100万、老後資金や生活費と混ざっていませんか?
混ざっていたら、生活防衛資金はまだ0円かもしれません🥺
さくらしかも必要な金額は、会社員か自営業かだけで2倍ちがいます。
そこは記事の後半でくわしく出しますね🌸
- 生活防衛資金が「貯金」と何がちがうのか
- ひとり暮らし・夫婦・子どもあり、うちはいくら必要なのか
- 会社員と自営業で金額が変わる理由
- ゼロから貯めるための4ステップ
- 置き場所しだいで、同じ金額でも増え方が変わる話
💰生活防衛資金って、貯金とは別?
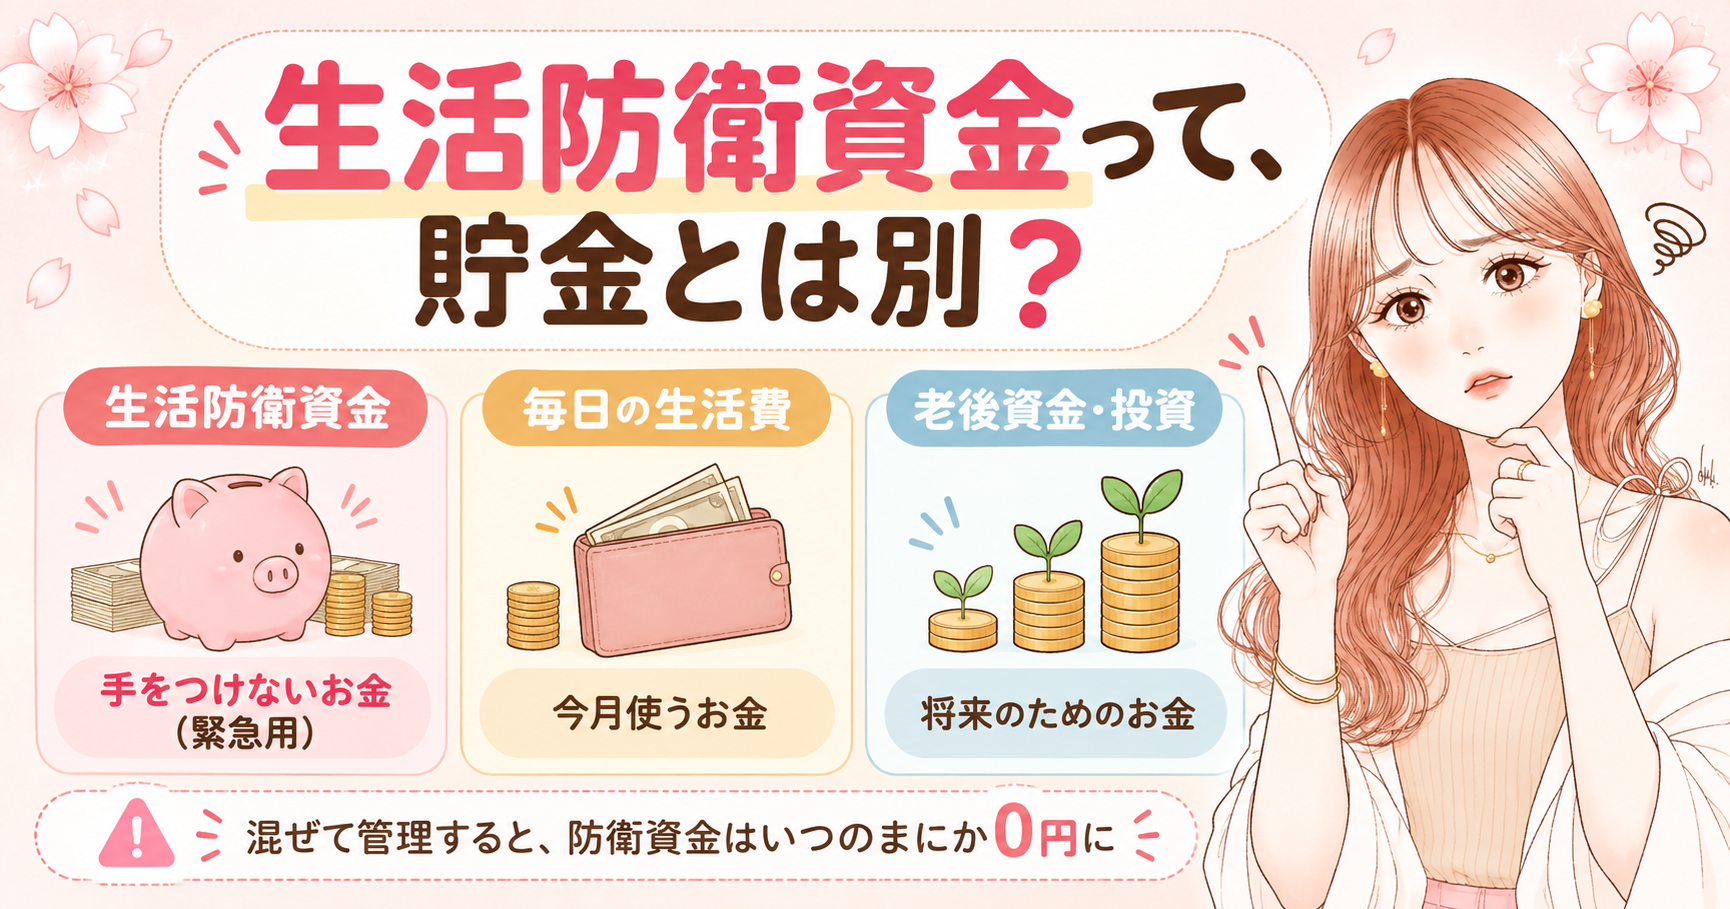
生活防衛資金は、緊急事態に備えて確保しておくお金です。
ここがいちばん大事なんですが、ふだんの貯金とは別で管理します。
老後資金も、来年の旅行代も、毎月の生活費も、全部ここには入りません。
手をつけないお金だと考えてくださいね。
悩める人え、口座にある現金ぜんぶが生活防衛資金じゃないの…?
さくらそう思っている方、すごく多いです🥺
私も昔はぜんぶ一緒くたにしていて、気づいたら使っていました…
何に備えるのかというと、だいたいこの3つです。
- 病気やケガ…治療費、入院費、働けない期間の生活費
- 収入が減る…失業したときの、転職活動中の生活費
- 自然災害…避難用のお金、一時的な宿泊費
ここが無いと、消費者金融を使うか、保険やNISAを解約するしかなくなります。
将来のための備えを、今日の生活費のために崩す。これがいちばん怖いところです。
生活防衛資金は「貯金の一部」ではなく、生活費とは別の場所に置いて手をつけないお金です。まずは今ある現金の中で、どこまでが防衛資金なのか線を引くところから始めてみてくださいね🌸
🥺いくら必要?世帯別の目安
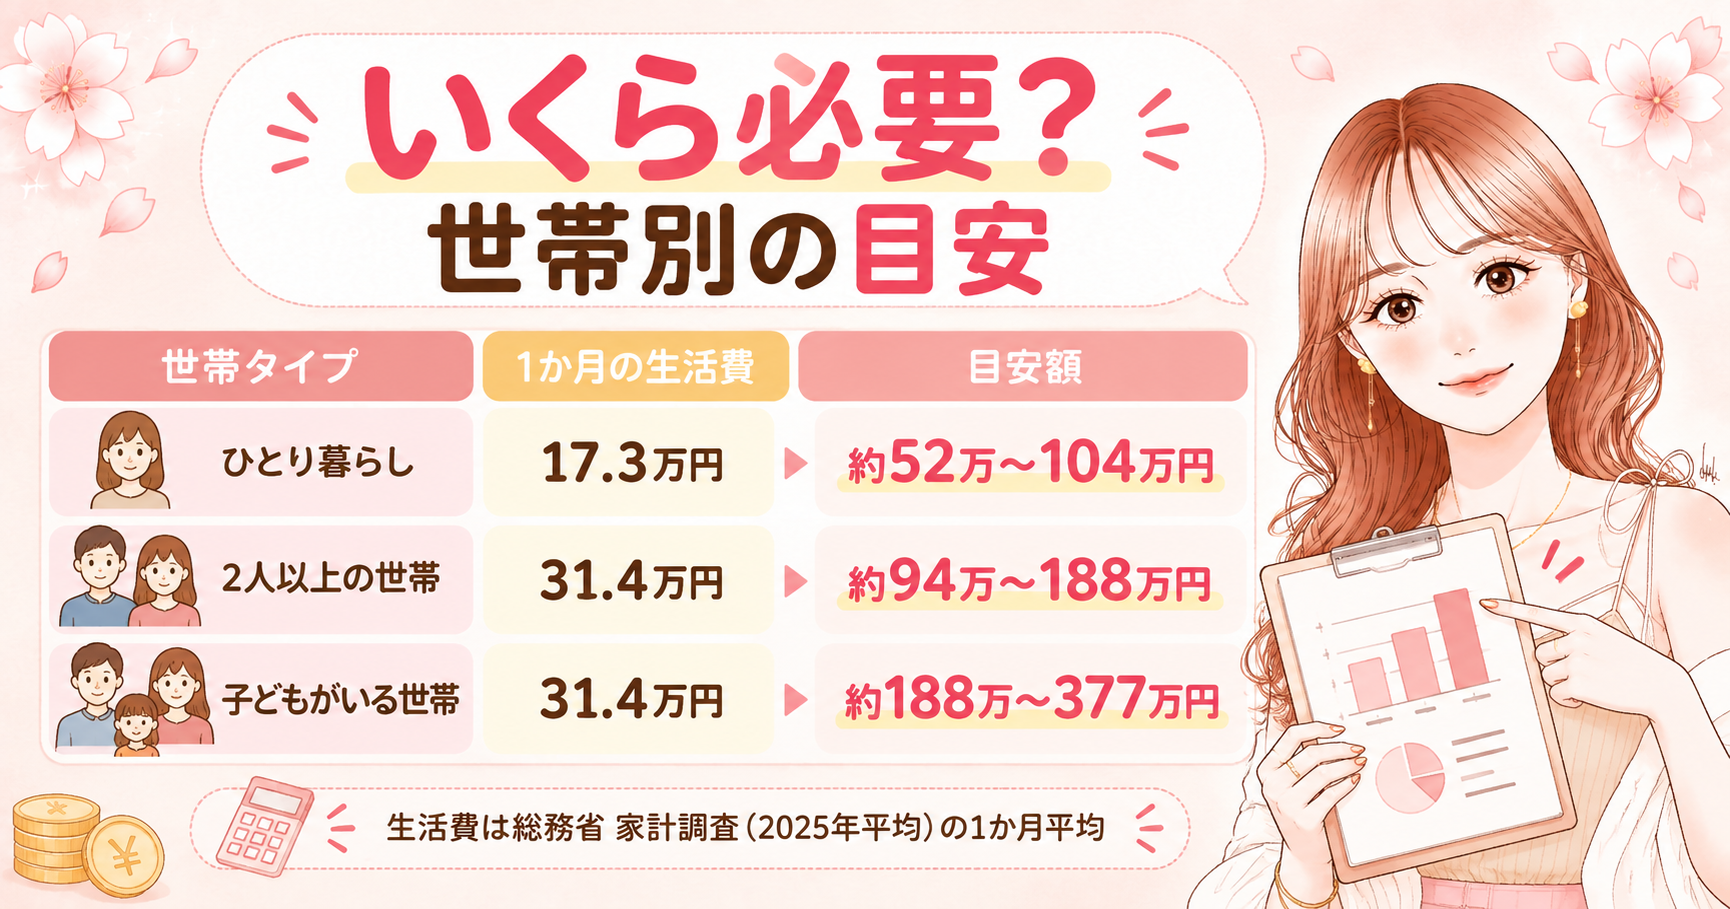
よく言われるのは「生活費の3〜6か月分」です。
ただ、これだけだとザックリすぎて自分の金額が出ません。
なので、総務省の家計調査の実額を使って計算してみました。
| 世帯 | 1か月の生活費 | 必要な目安 |
|---|---|---|
| ひとり暮らし | 173,042円 | 約52万〜104万円 |
| 2人以上の世帯 | 314,001円 | 約94万〜188万円 |
| 子どもがいる世帯 | 314,001円 | 約188万〜377万円 |
※生活費は出典:総務省「家計調査(2025年平均)」の1か月平均消費支出。ひとり暮らし・2人以上は3〜6か月分、子どもがいる世帯は6か月〜1年分で計算(2026年10月22日確認)
子どもがいる世帯だけ、月数を厚くしています。
大人の生活費に教育費が上乗せされるからです。
さくら自分ひとりなら、いざという時はどうにでもなるんです。
でも子どもがいると、そうもいかないんですよね…
悩める人377万円…!そんなに貯まる気がしない😭
さくら大丈夫です、いきなり満額じゃなくていいんです🌸
まずは1か月分。それだけで、焦って借りる選択肢が消えます
共働きなら、片方が働けなくなってももう一方の収入が残ります。
その分、リスクは分散されていると考えて大丈夫だと思います☺️
目安はひとり暮らしで約52万〜104万円、2人以上で約94万〜188万円、子どもがいる世帯で約188万〜377万円です。まずは「自分の家の1か月の生活費」を出すのがスタート地点ですよ◎
📝会社員と自営業で2倍ちがう
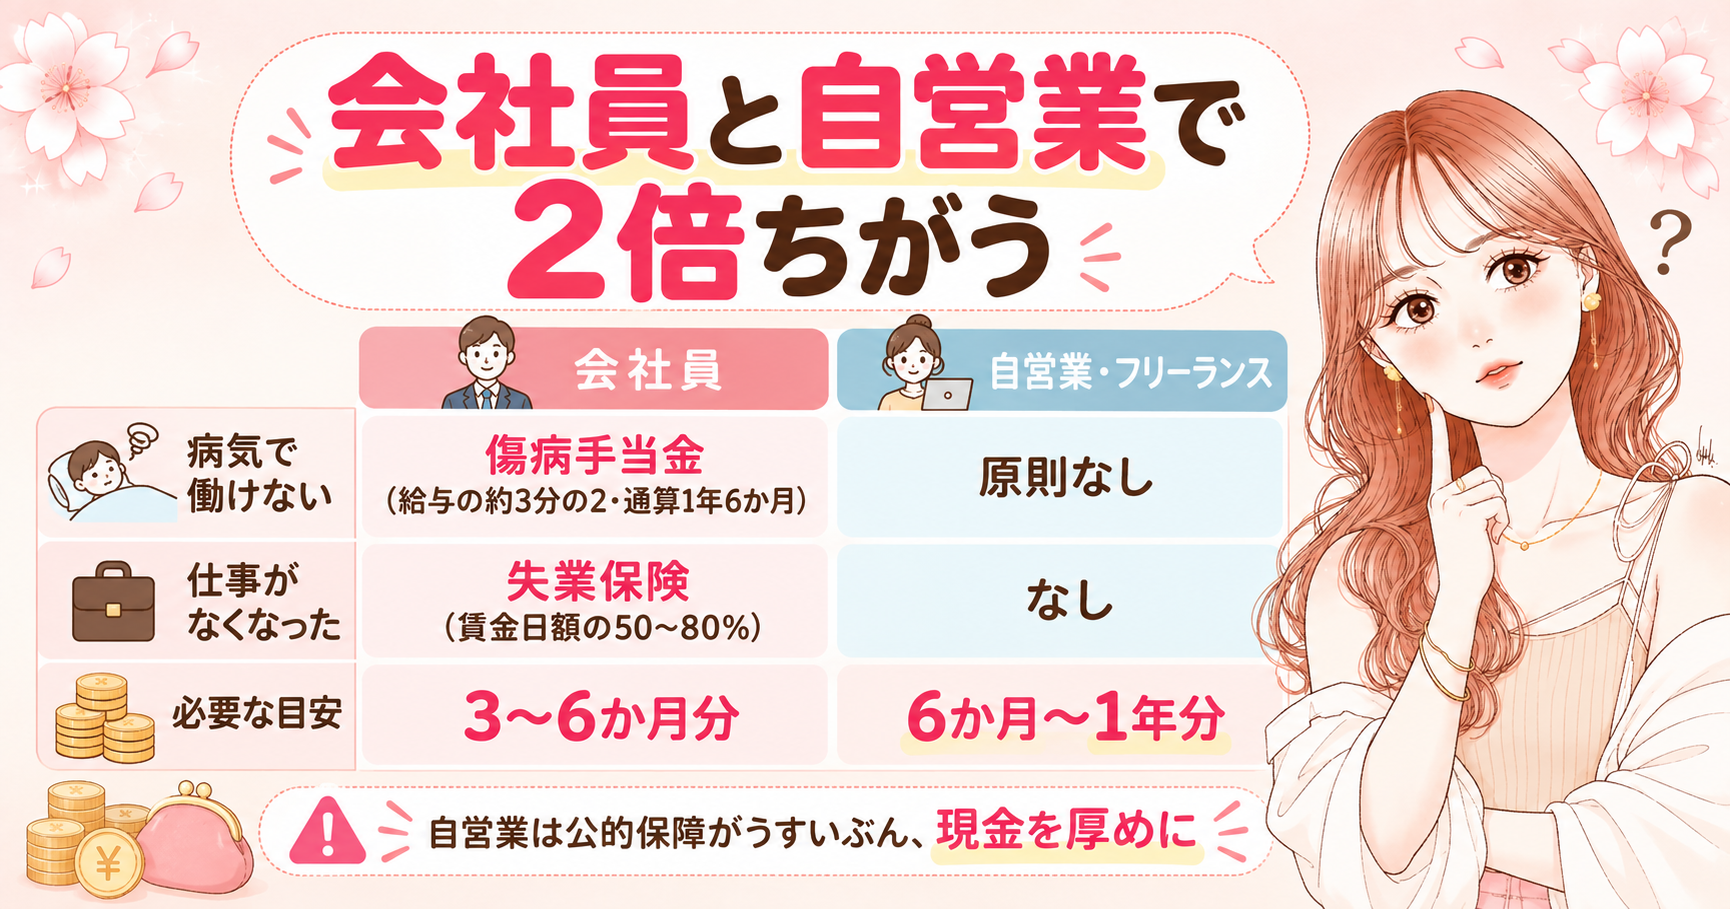
同じ生活費でも、必要な月数は働き方で変わります。
理由はシンプルで、公的な保障の厚さがぜんぜん違うからです。
| こんなとき | 会社員 | 自営業・フリーランス |
|---|---|---|
| 病気で働けない | 傷病手当金 給与の約3分の2 通算1年6か月 | 原則なし (国保は任意給付) |
| 仕事がなくなった | 失業保険 賃金日額の50〜80% | なし |
| 必要な目安 | 3〜6か月分 | 6か月〜1年分 |
※傷病手当金は出典:全国健康保険協会(標準報酬日額の3分の2・連続3日の待期後4日目から・支給開始日から通算1年6か月)。失業保険の給付率は出典:厚生労働省(60歳以上65歳未満は45〜80%)。所定給付日数は離職理由・年齢・加入期間で90〜360日(2026年10月22日確認)
悩める人自営業って、労災があるから平気じゃないの?
さくらここ、勘違いされやすいところです🥺
労災はもともと「雇われて働く人」の制度なんです
フリーランスは2024年11月から全業種で労災に任意加入できるようになりました。
ただし自分で特別加入団体を通して申し込み、保険料も自分で払う形です。
つまり手続きしていなければ対象外ということです。
だから自営業の方は、現金を厚めに持っておく必要があるかなと思います。
※労災保険の特別加入は2024年11月1日からフリーランス全業種に拡大(出典:厚生労働省)。国民健康保険の傷病手当金は法律上の任意給付で、市町村国保では実施例がほとんどありません。お住まいの自治体・国保組合でご確認ください(2026年10月22日確認)
会社員は3〜6か月分、自営業・フリーランスは6か月〜1年分が目安です。自営業の方は、労災の特別加入を済ませているかを今日ちょっと確認してみてくださいね🌸
🌱ゼロから貯める4ステップ
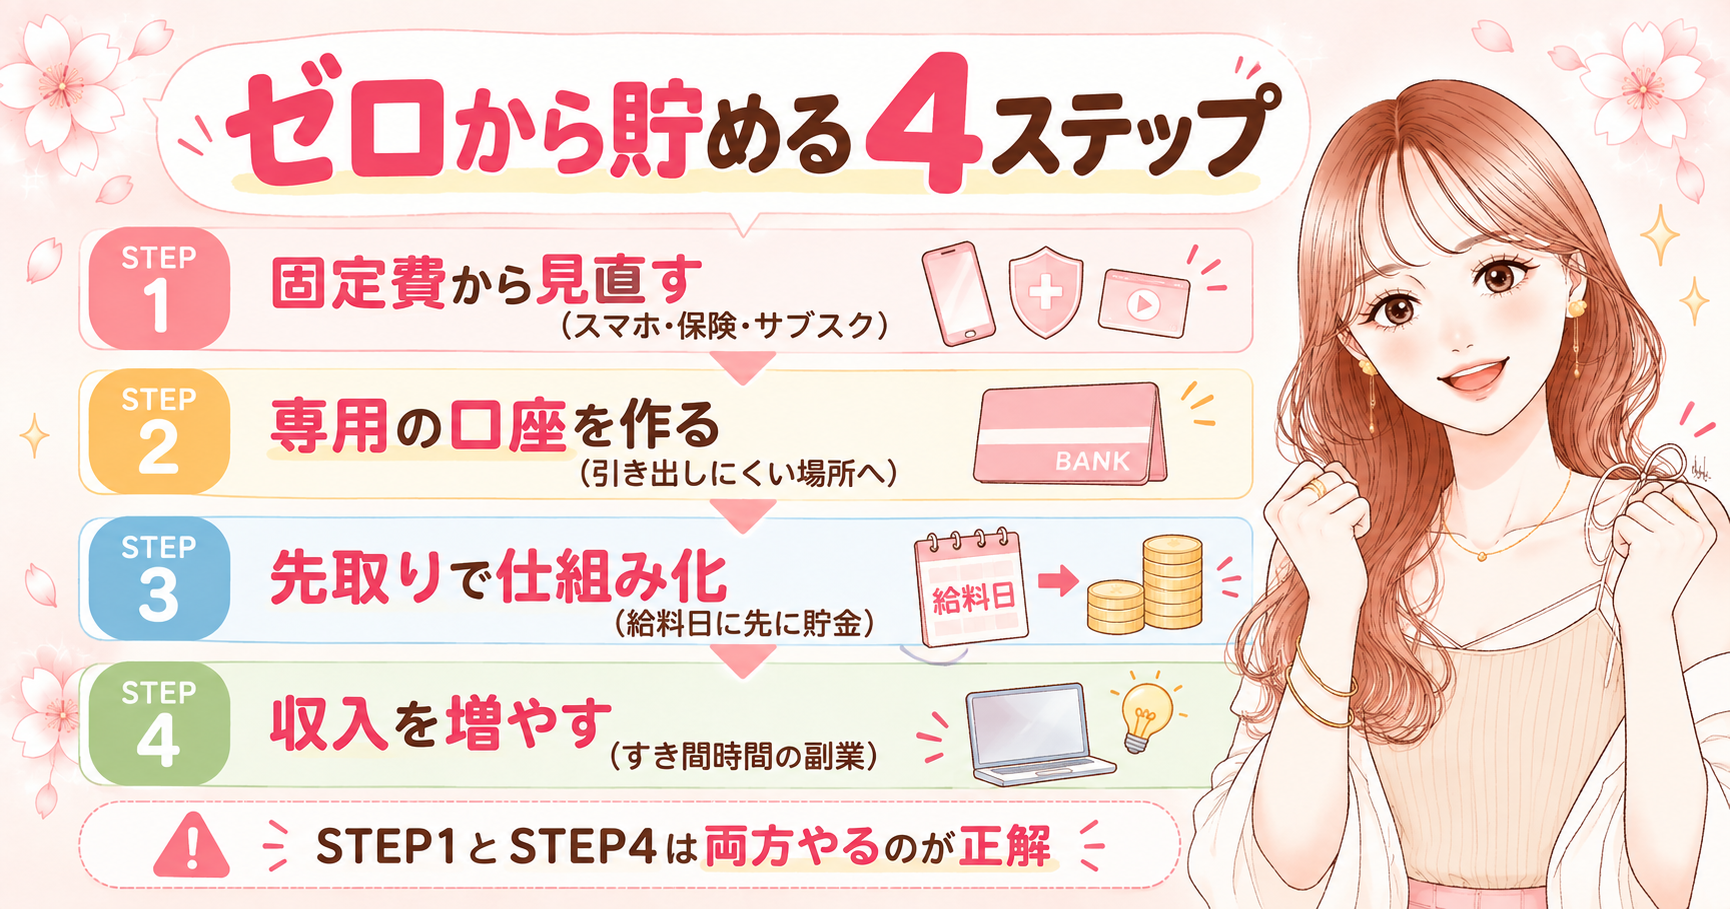
金額が見えたら、あとは貯めるだけです。
順番があるので、この4つを上から順にやってみてくださいね☺️
ステップ1|固定費から見直す
最初にやるのは固定費です。
一度やれば、毎月ずっと効き続けるからです。
- スマホを格安プランに変える
- 保険の中身を見直して、ムダがないか確認する
- 使っていないサブスクを解約する
さくら逆に、食費をいきなり削るのはおすすめしません🥺
ごはんの量を減らす節約って、ただただしんどいだけでした…
変動費は固定費のあとで大丈夫です。
やりやすくて、続けやすい順番から手をつけるのが結局いちばん早いです。
食費のほうが気になる方は、我慢しないやり方だけまとめた記事があります。
ステップ2|専用の口座を作る
生活防衛資金は引き出しにくい場所に置きます。
目の前にあると、人は使ってしまうからです。
ただし、やりすぎにも注意なんです。
いざという時に出せないお金は、防衛資金として意味がありません。
ステップ3|先取りで仕組み化する
「余ったら貯める」だと、だいたい余りません。
なので給料日に先に貯金して、残りで生活するに変えます。
悩める人意志が弱いから無理かも…
さくら意志の話じゃないので大丈夫です💪
あえて「無くす」だけ。あると使うのは、みんな同じです
防衛資金が満額まで貯まったら、そこから先の余裕資金を投資に回していきます。
順番は、防衛資金が先です。
ステップ4|収入を増やす
正直、ここがいちばん大事だと思っています。
見直しにはどうしても上限があるからです。
スマホを変えたら終わり、保険を見直したら終わり、サブスクを解約したら終わり。
ムダを全部そぎ落としたら、そこから先がないんですよね。
さくら私は保育士だったので、転職しても給料体系が業界で似ていて、そんなに変わらなかったんです🥺
だから私は副業を選びました。
バイトの掛け持ちだと、家にいる時間と体力が削られるのが嫌だったからです。
スマホでできる仕事なら、すき間時間がそのまま使えます。
子どものお昼寝中、カレーを煮込む15分、授乳中。私はそこでコツコツやっていました。
物販は在庫のスペースが要りますし、パソコン前提の仕事はすき間時間に向きません。スマホ1台で中断・再開できるかで選ぶと、育児中でも続けやすいですよ◎
「うちの会社、副業禁止なんだけど…」という方はこちらもどうぞ!

そして大前提ですが、副業だけ頑張っても貯まりません。
家計がザルのままだと、稼いだ分がそのまま流れていくだけになります。
固定費 → 専用口座 → 先取り → 収入アップの順番です。ステップ1とステップ4は両方やるのが正解で、どちらか片方だと途中で止まります。今日はステップ1のサブスク解約だけでも、立派な一歩ですよ🌸
🏦どこに置く?金利で年8,000円の差
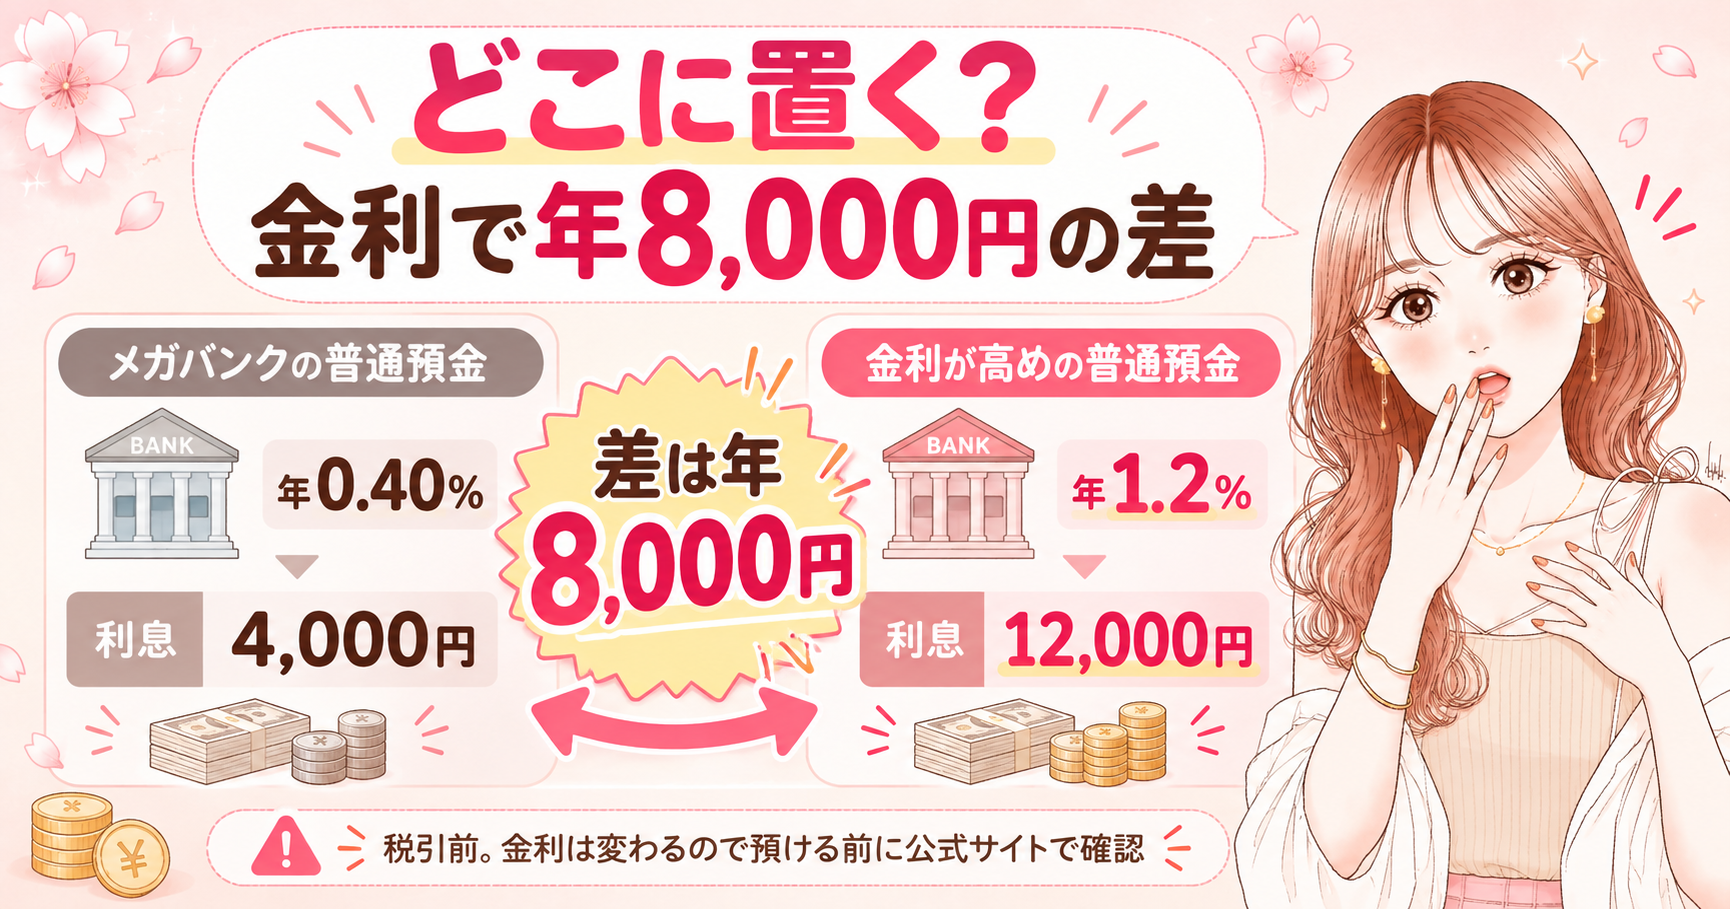
置き場所を変えるだけで、同じ金額でも増え方が変わります。
これ、地味に大きいんです🔥
たとえば100万円を1年間置いたときの利息です。
- メガバンクの普通預金(年0.40%)→ 4,000円
- あおぞら銀行BANKの普通預金(年1.2%)→ 12,000円
差は年8,000円です。
同じ100万円を、ただ置いておくだけの話なんですよね。
※金利は税引前。あおぞら銀行BANKの普通預金は年1.2%(100万円まで。100万円超の部分は年0.75%・2026年10月1日現在)、メガバンクの普通預金は年0.40%(2026年8月3日改定)。いずれも変動金利で、2026年10月22日に各行公式サイトで確認。利息は単純計算で、税金(20.315%)を引く前の金額です
さくら私も置いているだけで数千円ついていて、口座を見たとき「えっ」って声が出ました😳
あおぞら銀行BANKは普通預金なのに金利が高めなので、動かさないお金の置き場所に向いています。
コンビニATMで手数料無料の銀行ほど気軽ではないので、そこがちょうどいいブレーキにもなります。
生活防衛資金は「流動性+安全性」で選びます。元本が動く商品には置かず、普通預金の中で金利が高めのところを選ぶだけで十分です。金利は変わるので、預ける前に必ず公式サイトで確認してくださいね◎
📈NISAの前に必ず確保してほしい
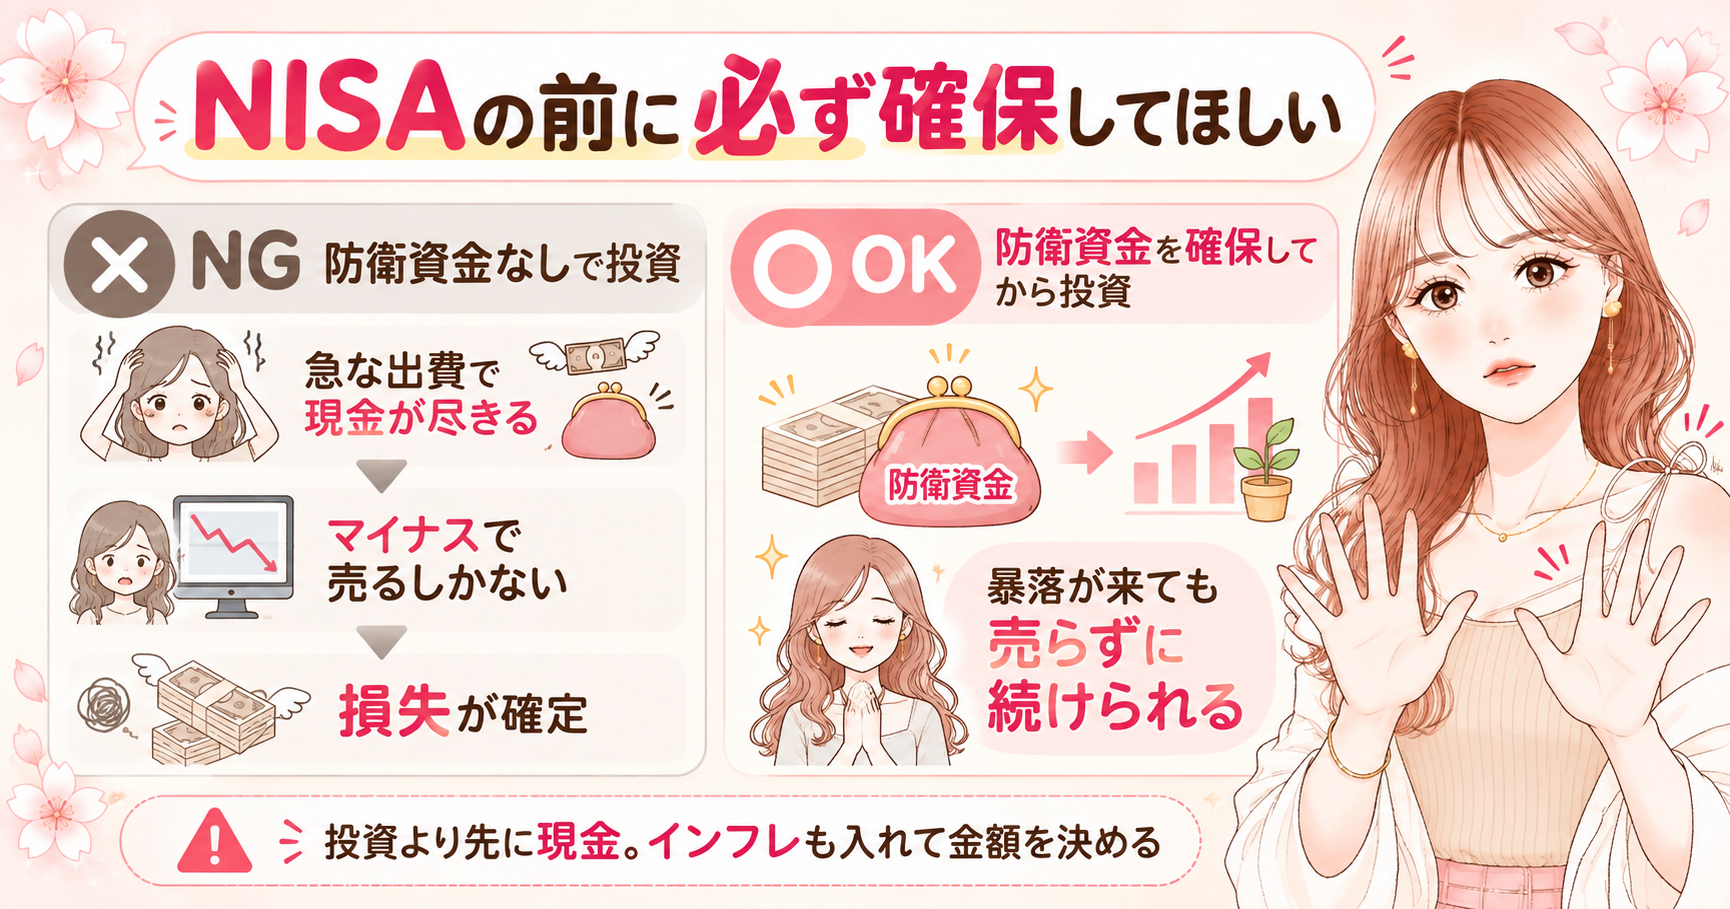
ここは強めにお伝えしたいところです。
投資を始める前に、生活防衛資金を必ず確保してください。
防衛資金がないまま始めると、こうなります。
- 急な出費で現金が尽きる
- 運用成績もマイナスのタイミングで売るしかない
- 損失が確定する+長期複利の効果も消える
悩める人みんな始めてるから、出遅れるのが怖いんだよね…
さくらその気持ち、めちゃくちゃ分かります🥺
でも崩さずに続けられることが、長期投資のいちばんの強さなんです
現金がないまま始めるのは、本当に危ないです。
焦る気持ちは置いておいて、現金を確保してからにしてくださいね。
NISAを始める前の順番は、別の記事でくわしくまとめています。

それと、金額はインフレも入れて考えてほしいです。
必要な生活費は、これからも増えていきます。
私もライフプランを作ったとき、「全然足りません」と出てびっくりしました。
そこで副業を始めることにして、結果的に防衛資金も早く貯まりました。
投資の前に現金、が鉄則です。防衛資金が満額になってから、余裕資金で投資を始める。この順番を守るだけで、暴落のときに売らずに済みます🌸
🌸うちはいくら?迷ったときの逃げ道
ここまで目安を出してきましたが、正直なところ「うちの場合」は家庭ごとに違います。
住宅ローンがあるか、保険に何が付いているか、子どもが何歳か。全部で変わります。
悩める人自分で計算してみたけど、この金額で合ってるのか不安…
悩める人保険とか勧誘されそうで怖いんだけど🥺
さくらその不安、すごく分かります。
なので無料で、何度でも聞けるところから試すのがいいかなと思います☺️
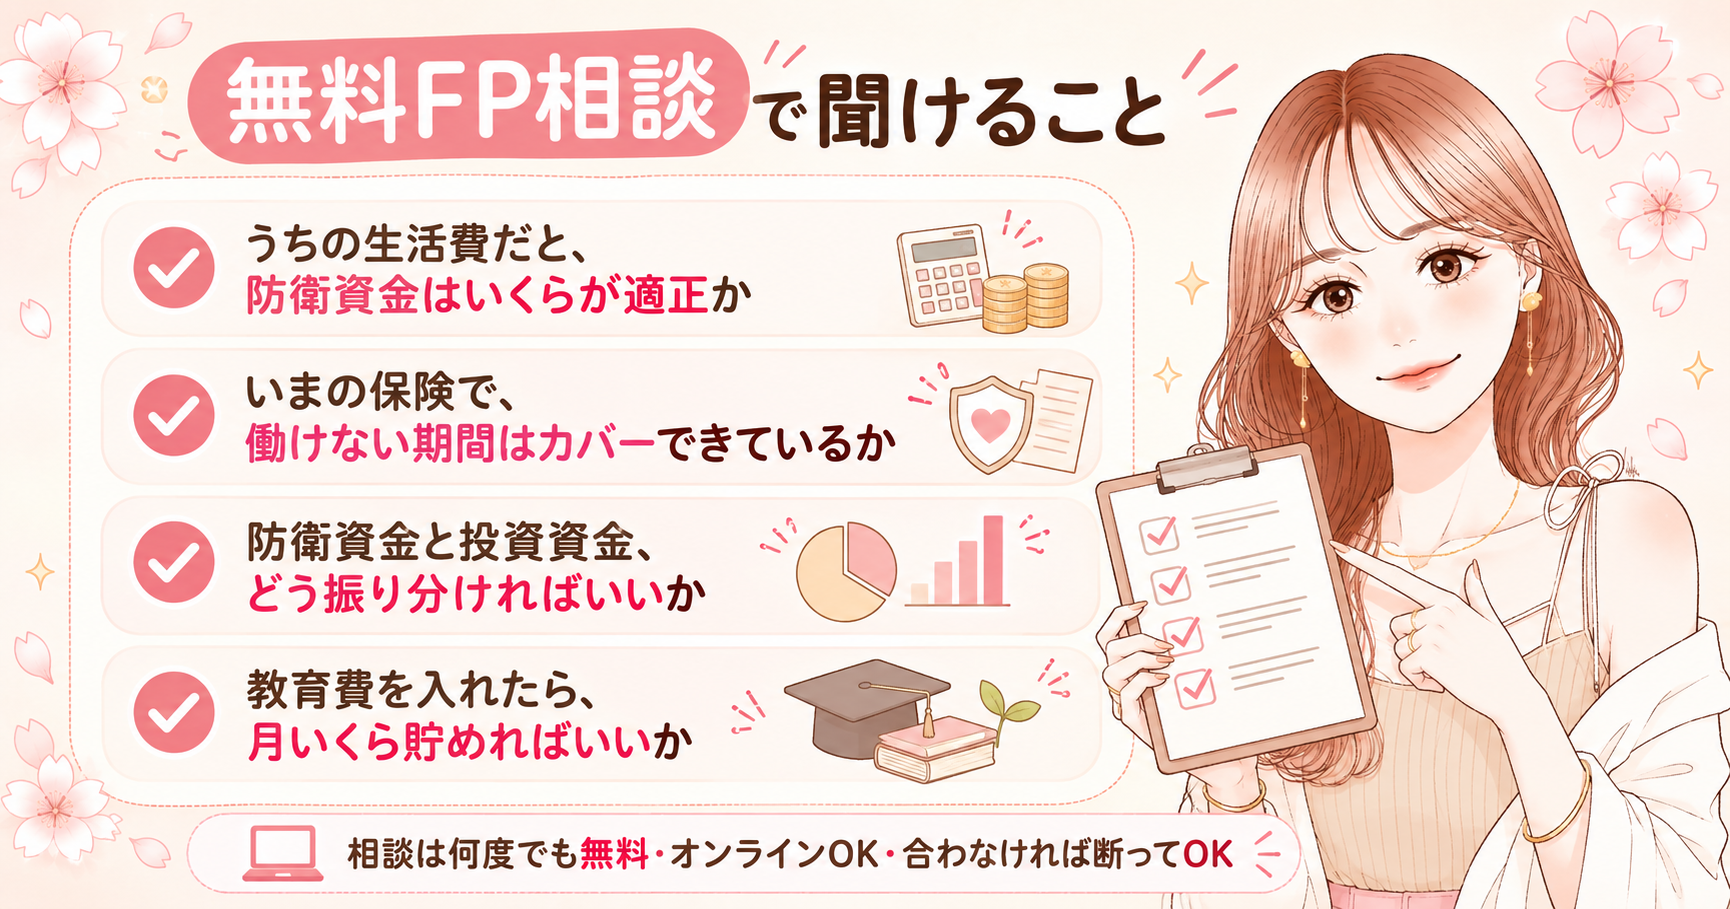
そこでおすすめなのが、無料のFP相談で「うちは生活防衛資金がいくら必要ですか?」と直接聞いてみること!
自分で何時間も悩むより、数字を見せて聞いたほうが早いです。
聞いてみる価値があるのは、こんなことです。
- うちの生活費だと、防衛資金はいくらが適正か
- いまの保険で、働けない期間はカバーできているか
- 防衛資金と投資資金、どう振り分ければいいか
- 教育費を入れたら、月いくら貯めればいいか
相談は何度でも無料・オンラインOKです。
話を聞いてみて合わなければ、そのまま断って大丈夫ですよ🌸
\ 相談は何度でも無料・勧誘されたら断ってOK /
\📱スマホから最短1分で予約できます/
目安は目安です。うちの数字は、プロに一度見てもらうのがいちばん早いと思います。無料なので、確認だけのつもりで使ってしまって大丈夫ですよ◎
❓よくある質問
悩める人生活防衛資金が貯まるまで、NISAは完全にストップ?
さくら満額まで待つのが安全ですが、まずは1か月分を確保して、そこから少額で始める形もありだと思います。大事なのは、暴落が来ても売らずにいられる現金があるかです🌸
悩める人ボーナスを全部入れて、一気に貯めてもいい?
さくらいいと思います!防衛資金は早く満額になるほどラクになるので、まとまったお金が入ったときに寄せるのはおすすめです💪
悩める人生活費が毎月バラバラで、1か月分が出せない…
さくら家賃・水道光熱費・通信費・保険料みたいな固定費だけを先に足してみてください。そこに食費と日用品のざっくり額を乗せれば、十分使える数字になります☺️
🌈まとめ
- 生活防衛資金は生活費・老後資金とは別管理にする
- 目安はひとり暮らし約52万〜104万円、2人以上約94万〜188万円
- 会社員は3〜6か月分、自営業は6か月〜1年分
- 貯め方は固定費→専用口座→先取り→収入アップの順
- 投資より先に現金。インフレも入れて金額を決める
まずは自分の家の1か月の生活費を出すところから始めてみてください。
金額が見えると、やることが一気にはっきりします☺️
そして「うちはいくら?」で止まってしまったら、無料で聞ける場所を使ってしまうのが早いですよ🌸
\ うちの適正額を無料で聞いてみる /
小さな一歩が、未来の大きな変化に繋がります。
比べるのは昨日の自分!
今日1個でも行動できたらはなまるです🌸
応援してるよー!💖
あわせて読みたい記事もどうぞ!


毎日のライブや、家計管理の無料ガイドはオープンチャットで配っています🌸
\🌸入金力アップガイドもここで受け取れます🌸/
メルマガに登録すると、EXPO登壇の27分動画「貯金ゼロの主婦が2000万円をつくるまで」を特典でプレゼントしています🎁
ふだんのメールでは、インスタやブログには書けないお金のリアルを正直に書いていて、すでに1,100人以上の方が読んでくれています💌
登録は30秒で、合わないなと思ったらいつでも解除できますよ☺️
\🌸27分の特典動画つき・登録無料🌸/
※本記事は制度・各社公表情報をもとにした情報提供です。金利や制度の内容は変わることがあるため、最新の条件は必ず公式サイトでご確認ください。投資の判断はご自身の責任でお願いします