 悩める人
ポイント、コツコツ貯めてるんだけど…気づいたら有効期限が切れてたことある😭
悩める人あと「ポイント付くから」ってつい買っちゃうんだよね…
 さくら
めちゃくちゃ分かります…!
私も浪費家時代、ポイントのために余計なものを買ってました🥺
さくらでもね、ポイントは「早く使い切る」のが正解だと思っています。
その理由を5つにまとめました🌸
- ポイントを「貯めるだけ」にすると、何を損しているのか
- 楽天・dポイント・PayPayの有効期限はいまどうなっているのか
- 企業がポイントを配っている本当の理由
- 運用に回していいお金はいくらまでなのか(計算式つき)
🔖1. ポイント、貯めっぱなしになってない?
先に、ドキッとする話から。
日本国内で1年間に発行されているポイント・マイレージは、1兆3,695億円分。
しかも、ここ数年ずっと増え続けています。
出典:野村総合研究所「2029年度のポイント・マイレージ年間発行額は約1.7兆円に拡大」(2026年4月21日公表/2024年度の年間最少発行額の実績推計)
これだけ大きなお金が動いているのに、受け取る側はけっこうフワッとしています。
私もそうでした🥺
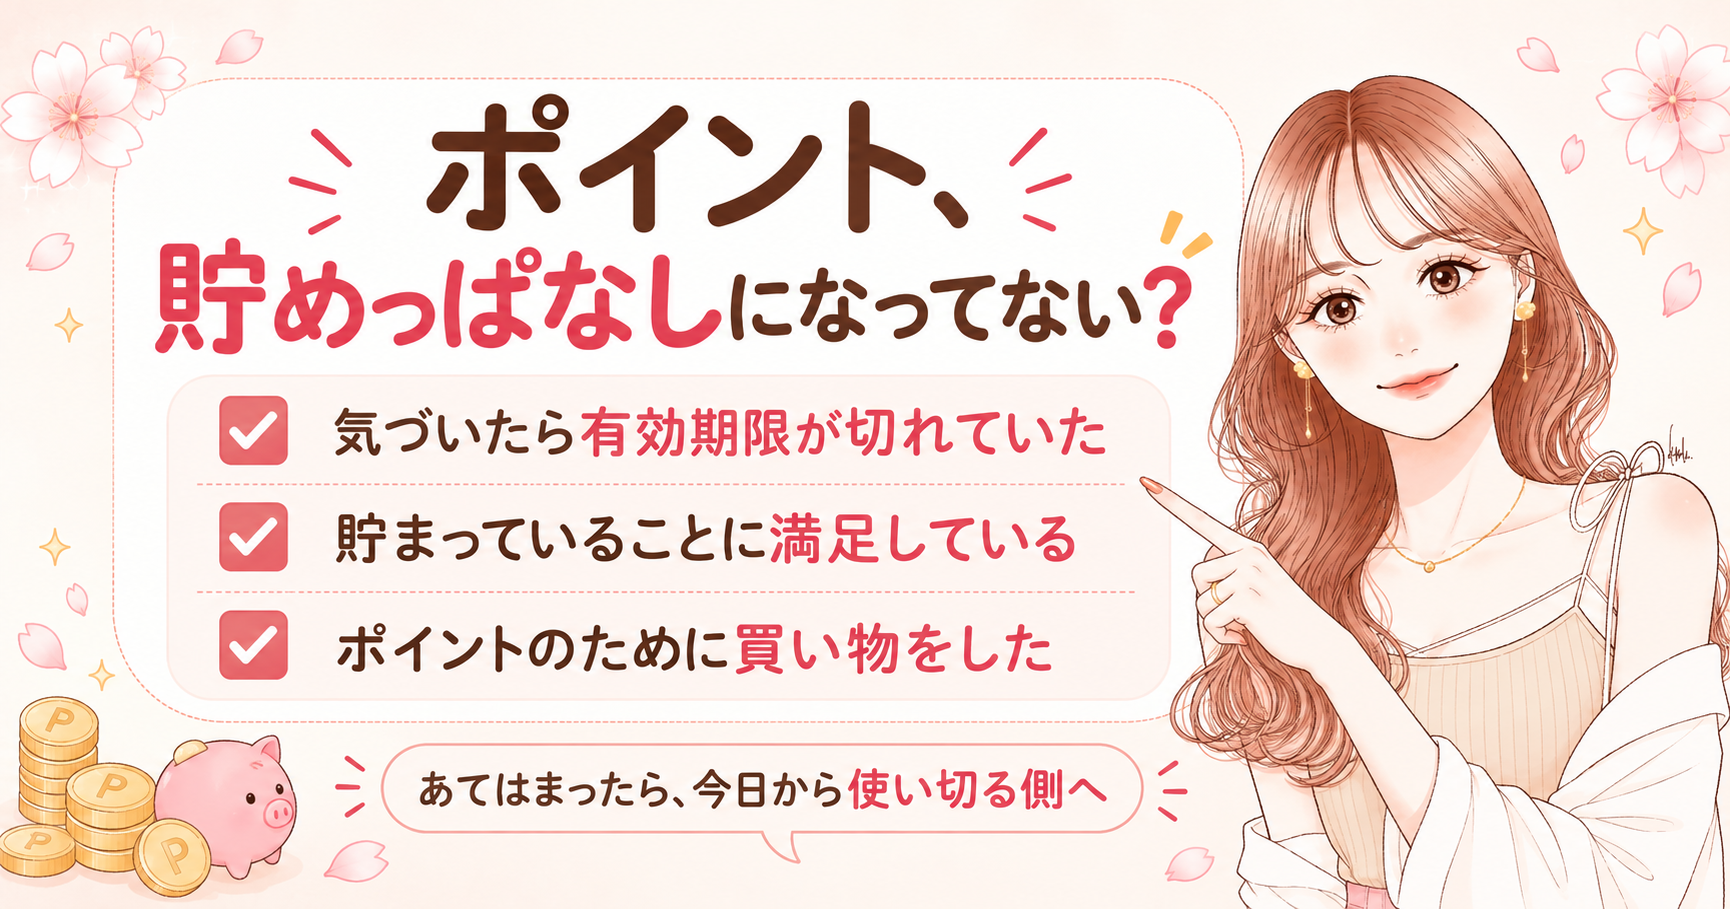
- 気づいたら有効期限が切れていた
- 貯まっていることに満足している
- ポイントのために買い物をした
悩める人3つ全部あてはまる…!お店が潰れてポイントごと消えたこともある😇
さくらそれ、まさに今日お話しする理由のひとつです。
ポイントは「お金に似ているけど、お金じゃない」ところがポイントなんです🌸
ちなみに同じ調査では、ポイ活をしていれば受け取れたはずの分を年間8,859億円と試算しています。
「貯めない人も損」「貯めるだけの人も損」という、なかなか切ない構造です。
ポイントは「貯める」と「使う」で初めて完成します。
まずは手元のポイント残高を一度だけ見てみてください。それだけで十分スタートです◎
そもそも貯金が増えない原因は、ポイントだけではありません。
物価高の時代の家計の優先順位は、こちらにまとめています。
💸2. ポイントを使い切るべき5つの理由
ここが今日の本題です。
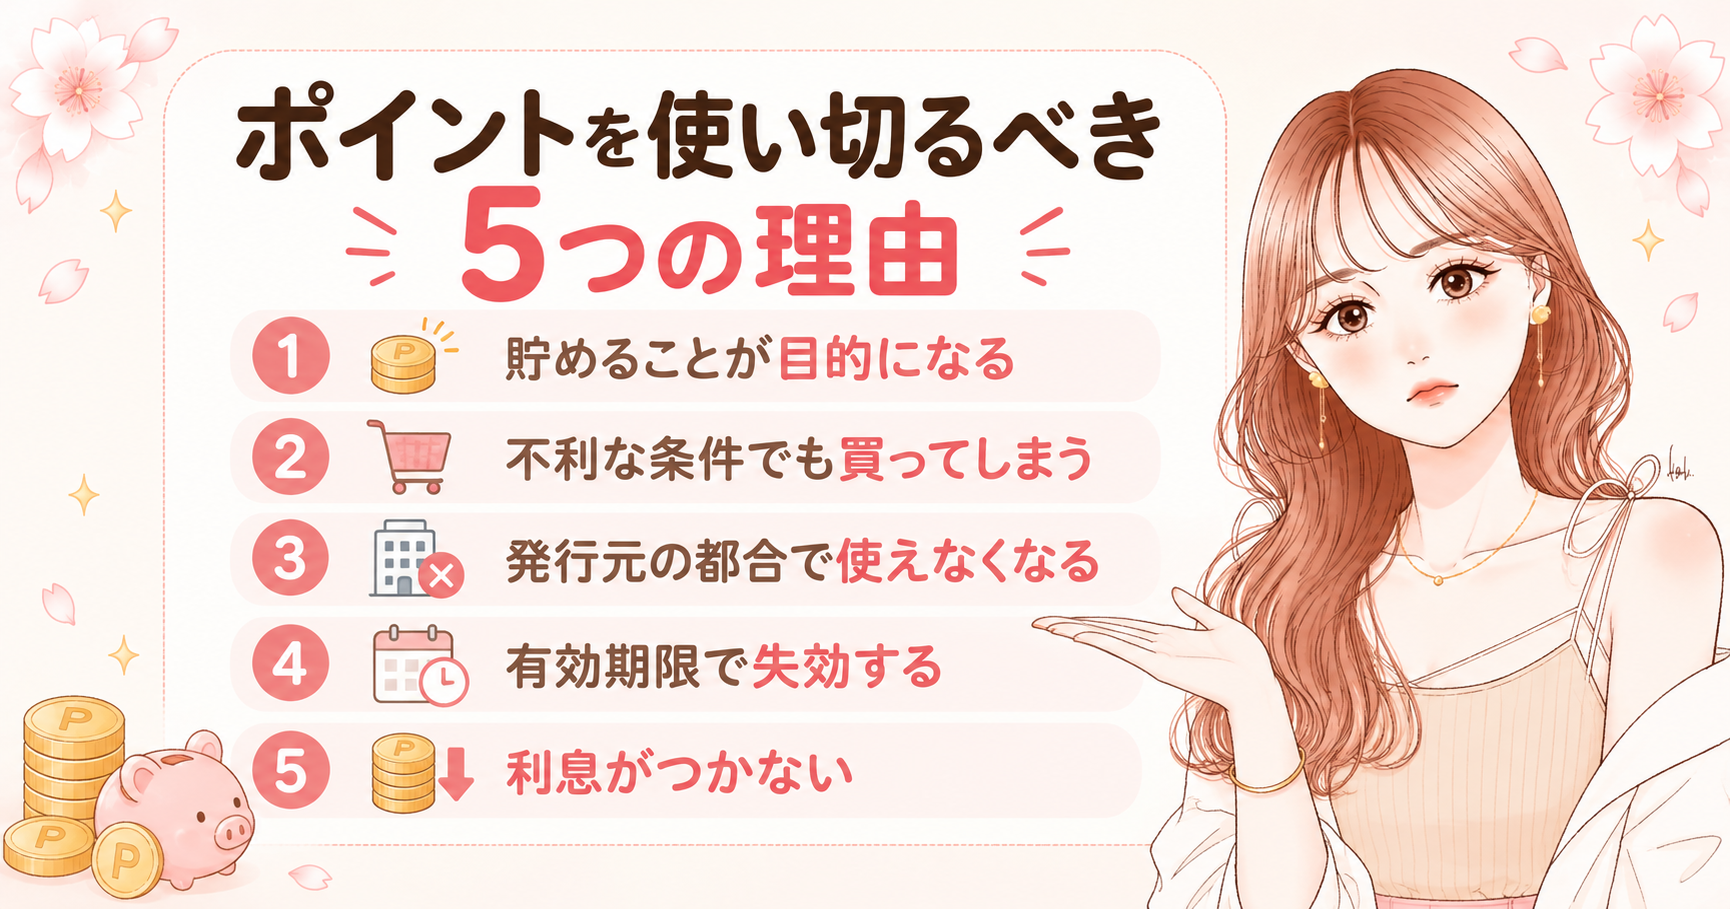
私が「ポイントは早く使う派」になった理由を、5つに分けました。
① 貯めることが目的になる
ポイントが貯まってくると「もっと貯めたい」に気持ちが寄っていきます。
すると、本当に必要な買い物かどうかの判断が歪みます。
「ポイントならいいや」で買ったもの、思い出せますか?
私は化粧品の限定セットを即答できます…🫠
② 不利な条件でも買ってしまう
「ポイントが付くほうがお得」と感じて、割高なほうを選んでしまうパターンです。
数字にすると、けっこうはっきり出ます。
| 同じ商品 | A店 | B店 |
|---|---|---|
| 値段 | 1,000円 | 1,200円 |
| もらえるポイント | 0pt | 100pt |
| 実質の負担 | 1,000円 | 1,100円 |
「100ポイント付く!」に気を取られると、100円多く払うほうを選んでしまいます。
企業はこの心理をちゃんと計算に入れて制度を作っています。
③ 発行元の都合で使えなくなる
ポイントの価値は、発行している会社の都合で変わります。
お店の閉店やサービス終了で、急に使えなくなることもあります。
円やドルのような通貨は国が発行していますが、ポイントは民間企業の約束です。
そこは同じではありません。
最近いちばん分かりやすかったのは、ウエル活の上限変更でした。
「使える幅がせまくなる」という形の改悪もあります。
④ 有効期限で失効する
ここは2025年末に大きく動いたので、最新のルールを整理しました。
| 通常ポイント | 有効期限 | 延ばせる? |
|---|---|---|
| 楽天ポイント | 最後に獲得した月を含めて1年 | 期間内に獲得すれば延長 |
| dポイント | 最後に使った日から12か月 | ためる・つかうで延長 |
| PayPayポイント | 有効期限なし | — |
出典:楽天PointClub/NTTドコモ「dポイント(通常)の有効期限の変更」(2025年12月1日から)/PayPay公式。2026年10月29日時点で各公式ページを確認。期間限定ポイントは別ルールで、延長の対象になりません
悩める人dポイントって48か月じゃなかったの…?カードの裏にもそう書いてある🥺
さくら2025年12月1日に変わりました!
こまめに使う人は実質ずっと持てますが、放置する人ほど短くなった形です。
そして失効してしまう理由は、だいたいこの3つに集約されます。
- 記憶の限界/種類が多すぎて、どこに何ポイントあるか覚えられない
- 面倒くささ/わざわざ使うのが手間に感じる
- 企業側の設計/一定数は使われない前提で作られている
⑤ 利息がつかない
これが個人的に一番大きい理由です。
ポイントは、持っていても増えません。
ポイント運用の仕組みもありますが、金額の規模が違います。
同じ「寝かせる」なら、現金や金融資産のほうが使い道も選択肢も多いです。
ポイントは「増えない・消える・判断を歪める」の三重苦です。
だからこそ、入ってきたら日用品や食費でさっさと使い切るのが一番ラクで確実です🌸
🏢3. 企業がポイントを配る本当の理由
ここを知ると、ポイントの見え方がガラッと変わります。
私は正直ちょっと悔しくなりました😂
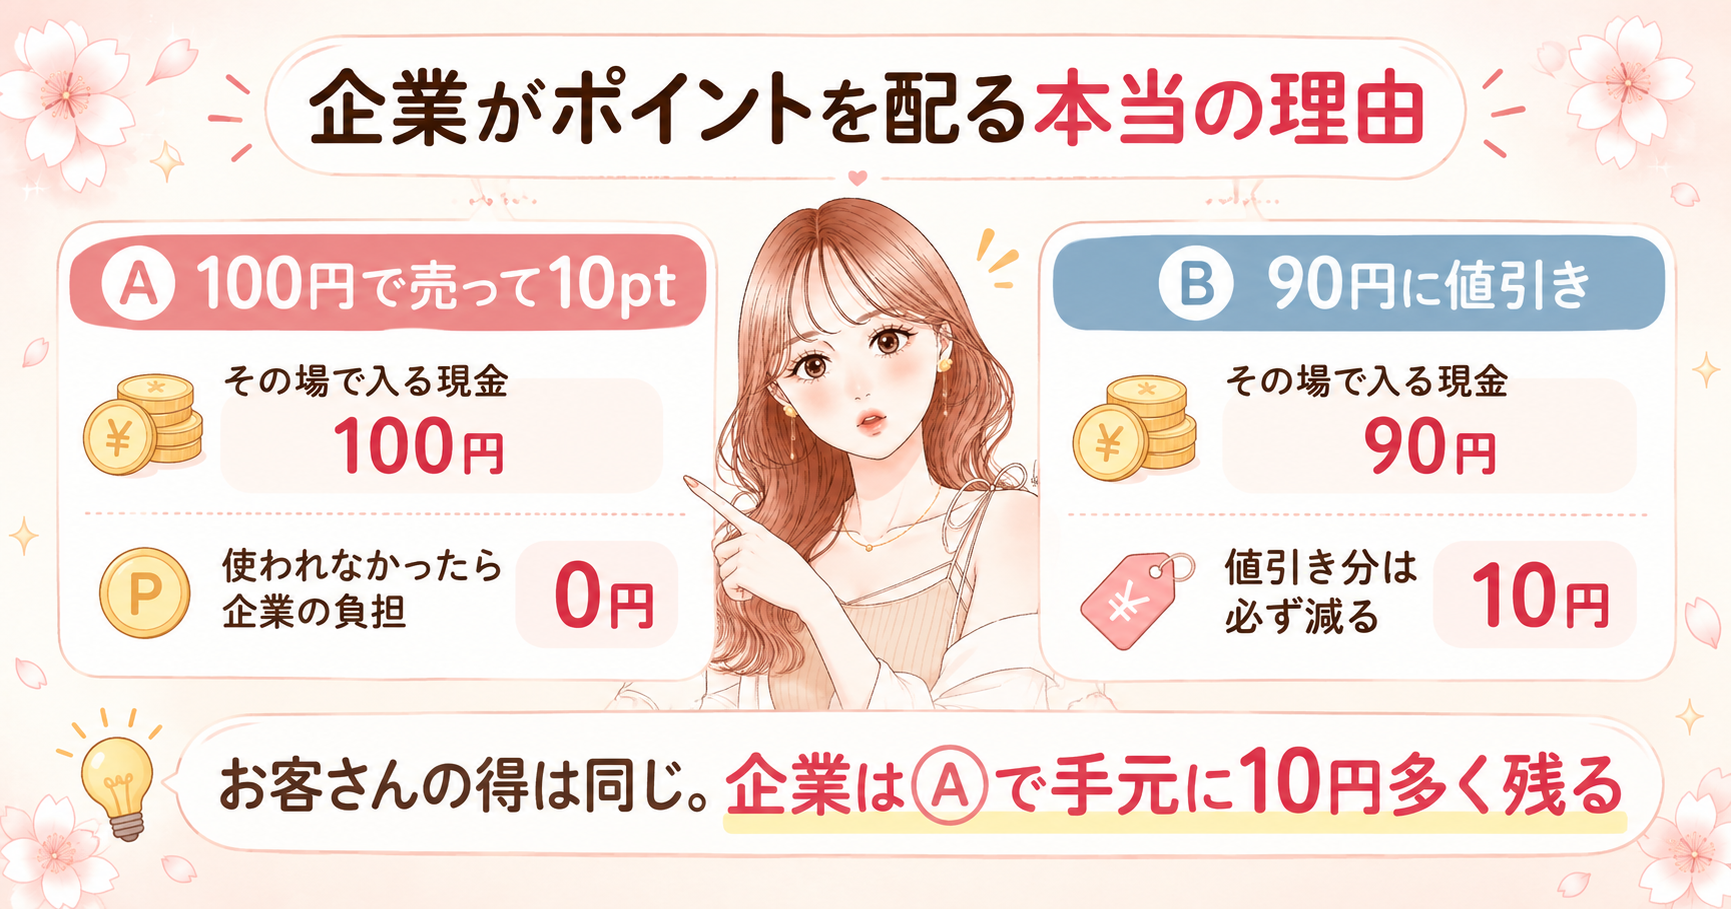
100円の商品を売るとき、企業には2つの選び方があります。
| 売り方 | Ⓐ100円+10pt | Ⓑ90円に値引き |
|---|---|---|
| その場で入る現金 | 100円 | 90円 |
| お客さんの実質負担 | 90円相当 | 90円 |
| 使われなかったら | 企業の負担は0円 | — |
お客さん側の得はどちらも同じに見えます。
でも企業は、Ⓐのほうが手元に10円多く残ります。
さらに、そのポイントが使われないまま期限切れになれば、値引き分を払わずに済みます。
会計のルールでも、配ったポイントは「あとで商品やサービスを渡す約束」=負債として扱われます。
さくらつまり、ポイントを貯めっぱなしにするのは企業に無利息でお金を貸しているのと近い状態なんです🥺
悩める人タダで貸してるって聞くと、急に使いたくなってきた…!
念のため書いておくと、ポイント制度そのものが悪いわけではありません。
仕組みを知って早めに使う側になれば、ちゃんとお得は取れます☺️
ポイントは「お得」と「企業の資金繰り」の両方を兼ねた仕組みです。
貯める場所を絞って、期限が来る前に使い切る。これだけで企業の計算からは外れられます◎
\ 改悪ニュースとウエル活ガイドはオプチャで配信中 /
\🌸参加も退出もいつでも自由・無料です🌸/
💰4. お金が増える人の「お金の見方」4ステップ
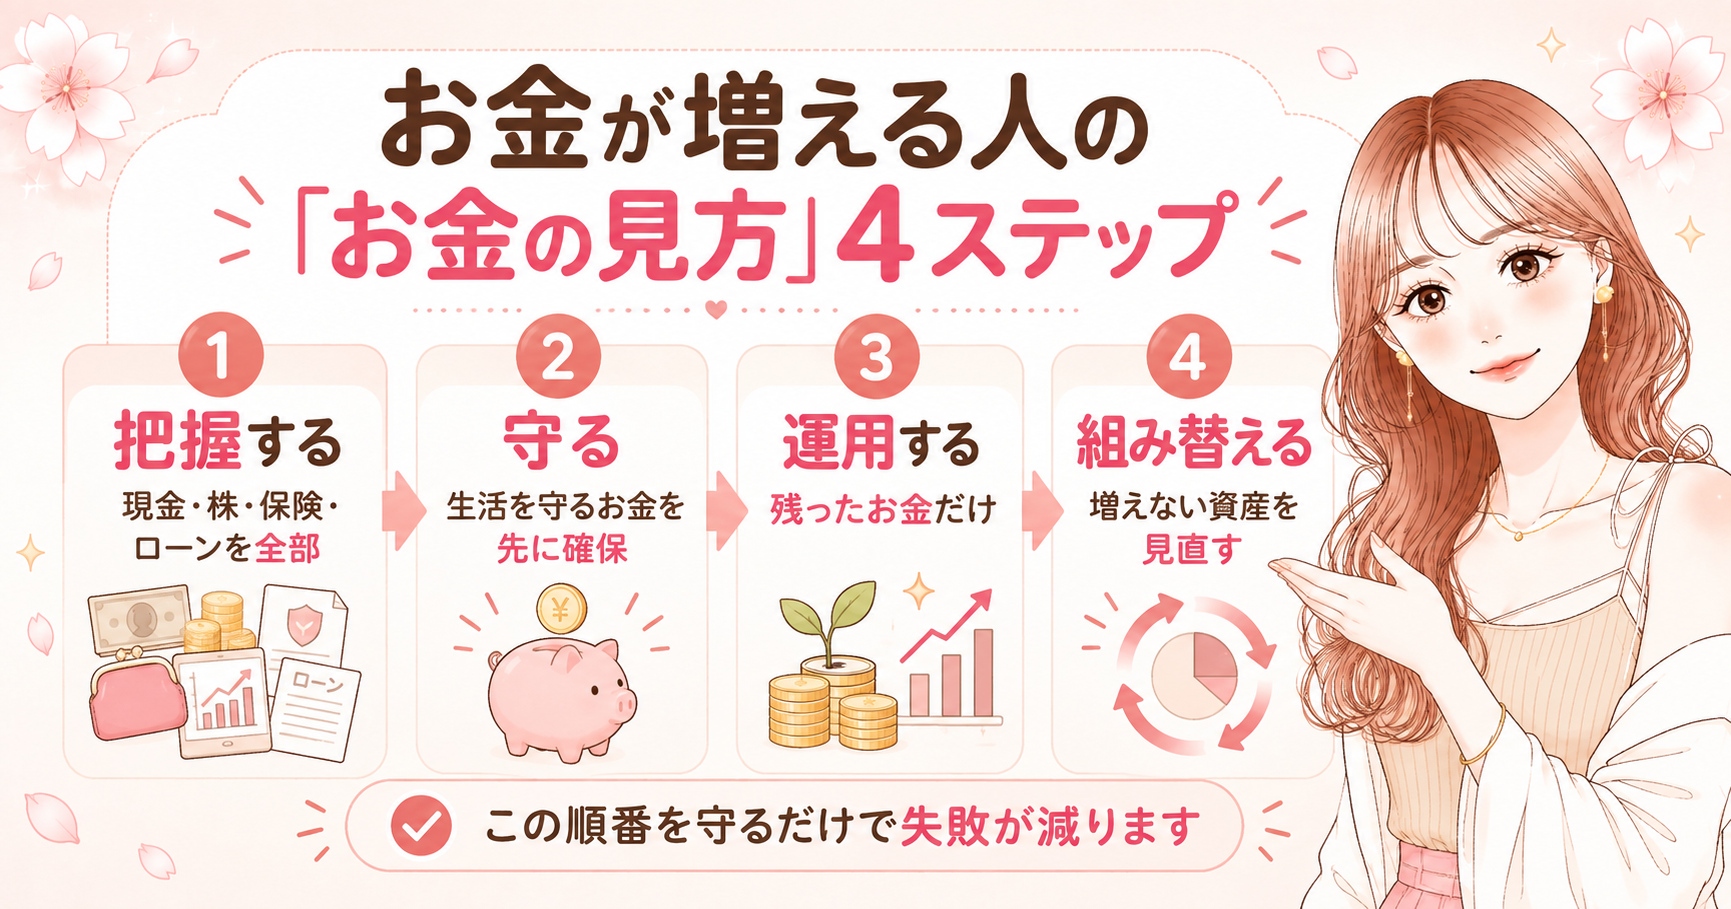
ポイントの話は、じつはお金の持ち方の話とつながっています。
お金が増えていく人は、だいたいこの順番で考えています。
- 持っている資産を全部把握する
- 生活を守るお金を先に確保する
- 残ったお金を、リスク許容度に応じて運用する
- 増えない資産は組み替える
まずは「見える化」から
現金・株・保険・ローン。
どこに何がいくらあるか、意外と分からないものです。
手書きで全部やるのはしんどいので、私は家計簿アプリに連携させています。
マネーフォワード MEの有料コースは月540円(クレカ決済・スタンダードコース)です。
出典:マネーフォワード ME 公式サポート(2025年8月5日の料金改定後/アプリ内決済は月590円)。2026年10月29日時点で確認
月540円で資産が全部ひと目で見えるようになるなら、私は払う価値があると思っています。
無料のままでも、まずは口座を2〜3個つなぐだけで景色が変わりますよ☺️
増えない資産は組み替える
4ステップの最後がこれです。
利息も分配もつかないお金を、ずっと置きっぱなしにしない、という考え方です。
ポイントはまさにここに当てはまります。
だから優先的に使って、現金を手元に残していくのが順番として正しいかなと思います。
「把握する→守る→運用する→組み替える」の順番を守るだけで、失敗はぐっと減ります。
今日やるなら①の見える化からがおすすめです🌸
ちなみに「運用だけで何とかなるのか」は、実際に計算してみた記事があります。
数字を見ると、入金力の大事さがよく分かります。
🧮5. 運用に回していい金額の出し方
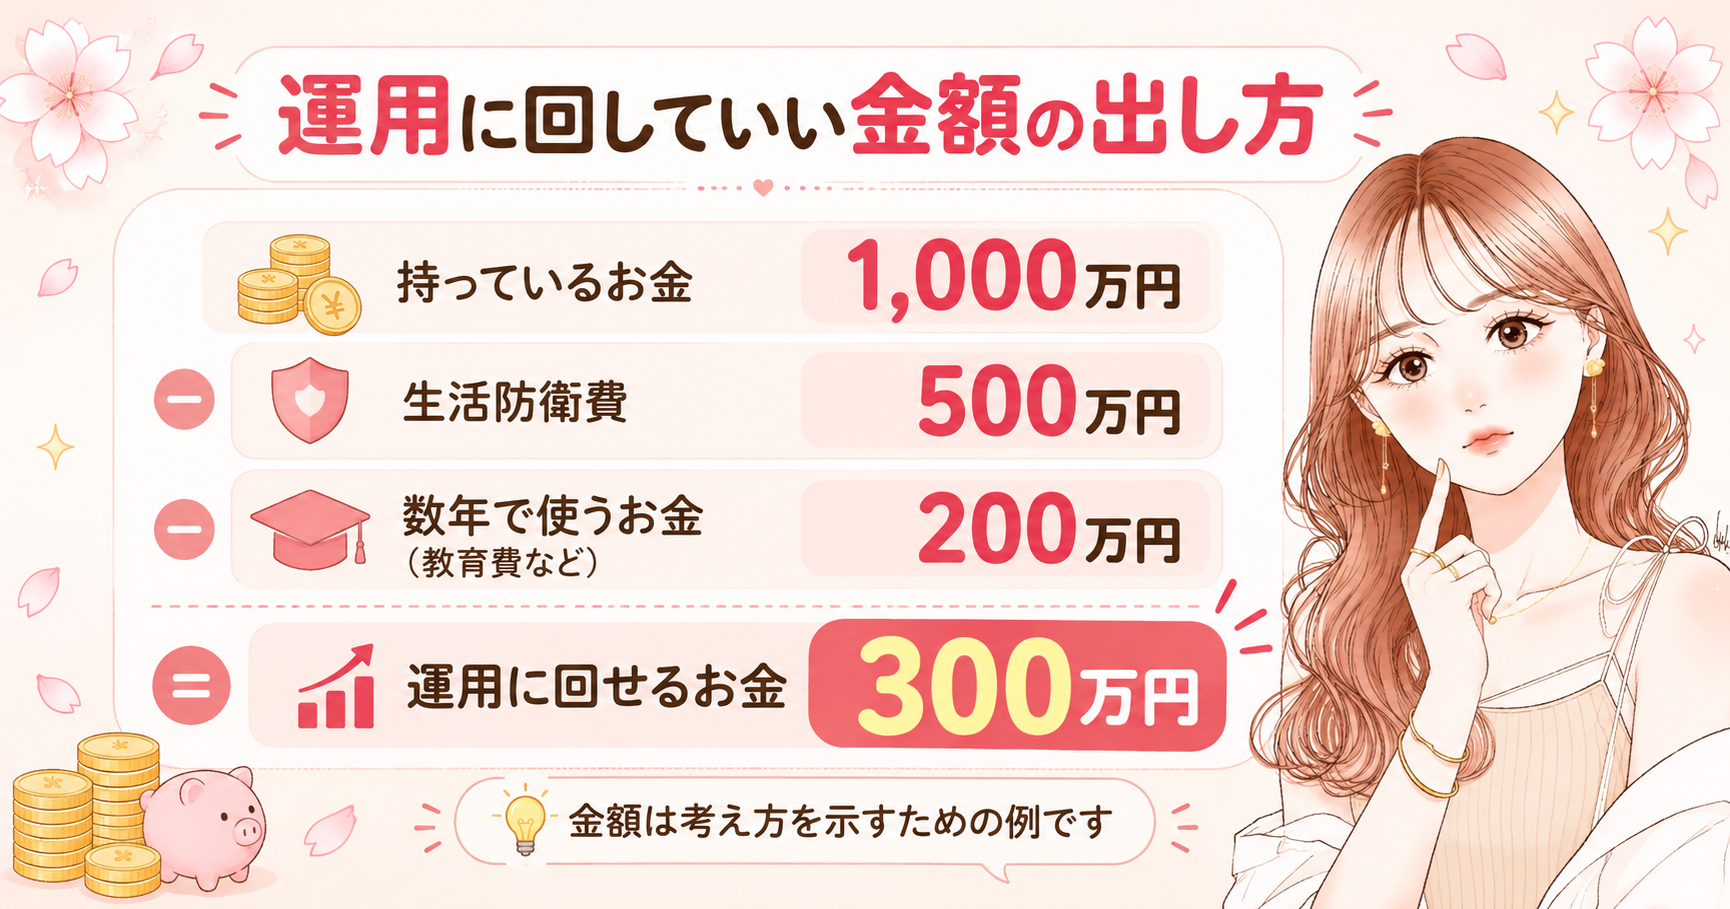
「結局いくらまで投資に回していいの?」
ここが一番聞かれるところなので、計算式にしました。
いま持っているお金
- 生活防衛費
- 数年以内に使うお金
= 運用に回せるお金
たとえば1,000万円持っているご家庭で考えてみます。
| 内訳 | 金額 | 中身 |
|---|---|---|
| 持っているお金 | 1,000万円 | 現金・預金など |
| -生活を守るお金 | 500万円 | 生活防衛費 |
| -数年で使うお金 | 200万円 | 教育費・車・家電など |
| =運用に回せるお金 | 300万円 | ここだけを運用に |
※金額はあくまで考え方を示すための例です。必要額はご家庭の状況によって変わります
この引き算をしないまま「早く増やしたい」で運用を始めると、だいたい苦しくなります。
暴落と出費のタイミングが重なると、売りたくない時に売ることになるからです。
悩める人うちは逆だった…先に投資して、足りなくなって取り崩してた🥺
さくら気づけたら大丈夫です!
順番を入れ替えるだけなので、今日からでも間に合いますよ🫶🏻
運用に回していいのは「引き算して残ったお金」だけです。
まずは生活防衛費の金額を決めるところから始めてみてくださいね◎
生活防衛費の目安は、世帯のタイプでけっこう変わります。
我が家の決め方も含めてまとめました。
🌸6. 「うちの場合は?」が残ったら
ここまで読んで、たぶんこう思っていますよね。
「で、うちは生活防衛費いくらにすればいいの?」
これは正解がひとつではなく、収入の安定度・子どもの年齢・保険の中身で変わります。
自分で全部判断するのは、正直しんどいところです。
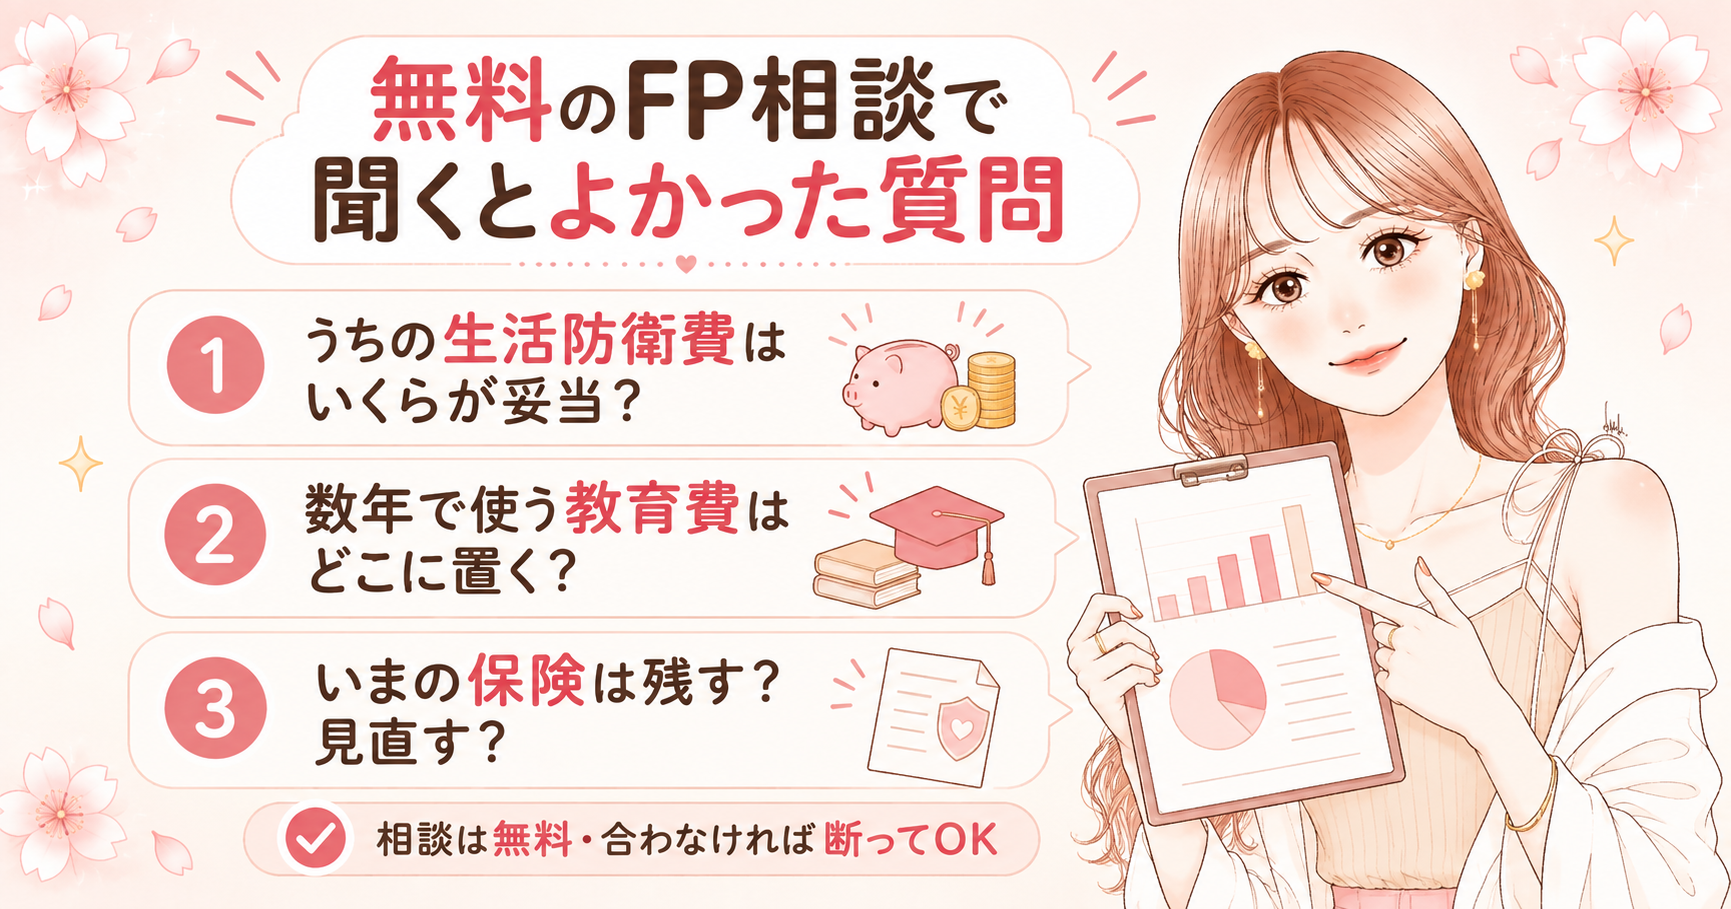
そこでおすすめなのが、無料のFP相談でうちの数字を一緒に出してもらうことです。
ポイントや固定費の話よりずっと金額が大きいので、効果も大きいです。
悩める人でも保険とか勧誘されそうで怖いんだけど…
さくらその不安、めちゃくちゃ分かります🥺
合わないと思ったら断ってOKなので、まず1回だけ聞いてみるのがいいかなと!
相談のときに聞くと、話が早いのはこのあたりです。
- うちの生活防衛費はいくらが妥当ですか?
- 数年以内に使う教育費は、どこに置いておくのがいいですか?
- いま入っている保険は、残す/見直すどちらですか?
\ 相談は何度でも無料・合わなければ断ってOK /
\📱スマホから最短1分で予約できます/
金額の大きい判断ほど、ひとりで抱えないほうがラクに進みます。
無料で聞けるものは、使ってしまったほうがお得です☺️
❓7. よくある質問
悩める人通常ポイントと期間限定ポイント、どっちから使えばいい?
さくら期間限定が先です!
延長できないので、消える前に日用品や食費で使い切るのが鉄則です🌸
悩める人ポイント運用に回すのはダメなの?
さくらダメではないです☺️
ただ金額が小さいので、増やす力は現金のほうが圧倒的に大きいかなと思います。
悩める人じゃあポイ活自体やめたほうがいい…?
さくらやめなくて大丈夫です!
貯める種類を絞って、早めに使う。これだけで十分おいしいところは取れます💪
🎀8. まとめ
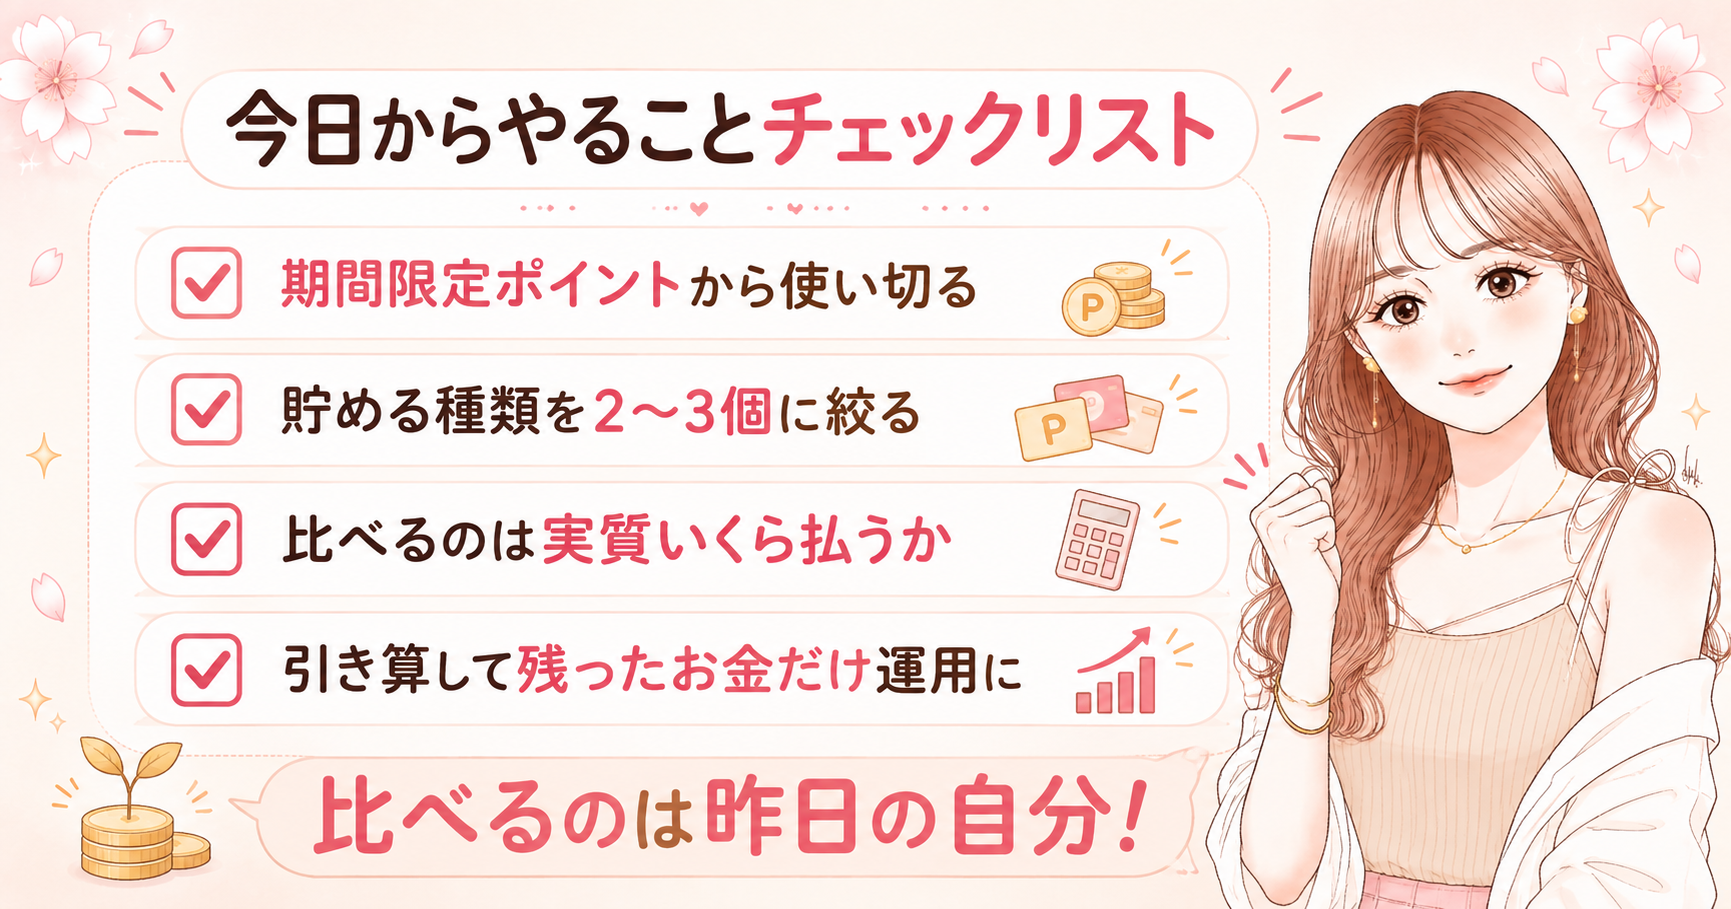
今日の内容を、持ち帰りやすい形にまとめました。
- ポイント残高を見て、期間限定から使い切る
- 貯める種類を2〜3個に絞る
- 比べるのは「ポイント数」ではなく実質いくら払うか
- 資産を見える化して、生活防衛費を決める
- 引き算して残ったお金だけを運用に回す
ポイントは、使ったときに初めて価値が生まれます。
消える前に、ちゃんと自分のために使ってあげてくださいね🌸
そして現金が手元に残るようになったら、次は増やす番です。
小さな一歩が、未来の大きな変化に繋がります。
比べるのは昨日の自分!
今日1個でも行動できたらはなまるです🌸
応援してるよー!💖
\ うちの生活防衛費、無料で出してもらえます /
あわせて読みたい記事も置いておきます!
メルマガに登録すると、EXPO登壇の27分動画「貯金ゼロの主婦が2000万円をつくるまで」を特典でプレゼントしています🎁
ふだんのメールでは、インスタやブログには書けないお金のリアルを正直に書いていて、すでに1,100人以上の方が読んでくれています💌
登録は30秒で、合わないなと思ったらいつでも解除できますよ☺️
\🌸27分の特典動画つき・登録無料🌸/
※本記事は情報提供を目的としたもので、特定の金融商品の勧誘や投資助言ではありません。各ポイントの有効期限・交換条件は改定されることがあります。ご利用前に各社の公式サイトで最新の条件をご確認ください